Aunque algunos pronostican que la demanda de petróleo ha alcanzado su máximo, es probable que una parte significativa se mantenga en el futuro previsible.
El desafío clave es determinar qué inversiones pueden producir los barriles de petróleo y las unidades de gas de menor coste y menores emisiones.
Planteamos cinco reflexiones sobre lo que la industria debe considerar de cara al futuro.
¿Pueden las inversiones en petróleo y gas (O&G) ir de la mano con el compromiso con la transición energética? Al leer las noticias, parece que no. Con frecuencia, las noticias destacan a inversores institucionales y bancos que anuncian que se desprenden de su exposición a combustibles fósiles, citando la necesidad de alinear sus carteras con el Acuerdo de París sobre el Clima. Asimismo, se presta atención cuando las empresas de O&G responden y cambian sus estrategias para aumentar las inversiones en energías renovables y fijar objetivos de cero emisiones netas para sus operaciones (emisiones de alcance 1 y 2) o incluso para el uso de sus productos (alcance 3).
La urgencia de actuar no puede subestimarse. La infraestructura existente (energía, industria y otros sectores) por sí sola consolida un aumento de la temperatura de 1,65˚C, y la producción de combustibles fósiles actualmente prevista (que incluye el carbón) para 2030 es el doble de la producción máxima compatible con el límite de 1,5˚C. Entonces, ¿desinvertir en activos de petróleo y gas es la única alternativa y están todos destinados a convertirse en activos varados? ¿Tendrán estas desinversiones un impacto positivo en las emisiones globales? ¿O las inversiones en petróleo y gas pueden apoyar la transición energética?
Tres factores clave están en juego: la oferta de O&G, la demanda de O&G y la propia transición energética.

Oferta de O&G
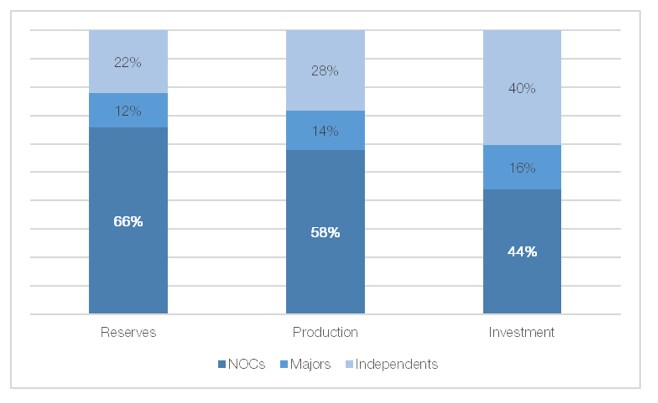
La mayor parte de la producción y las reservas mundiales de O&G proviene de empresas petroleras nacionales (NOC) controladas por gobiernos, a menudo en países emergentes, y no de inversores institucionales. Estos gobiernos dependen de sus NOC para generar ingresos que contribuyen a los presupuestos gubernamentales, financiar servicios gubernamentales esenciales y constituir una fuente sustancial de reservas de divisas. Hasta que los países diversifiquen sus economías (en algunos casos gracias a la transición energética) o sientan presión para seguir a otros al declarar objetivos de cero emisiones netas, es poco probable que tomen decisiones en contra de monetizar sus valiosas reservas de O&G.
Demanda de O&G
Aunque algunos pronostican que la demanda de petróleo ha alcanzado su máximo, es probable que una parte significativa se mantenga en el futuro previsible. En 2019, la Agencia Internacional de la Energía (IEA) estimó que, incluso en un escenario compatible con el Acuerdo de París sobre el Clima, la demanda de petróleo crudo seguirá siendo de unos 67 mb/d en 2040 (frente a 91 mb/d en 2020, año afectado por la COVID-19), y la demanda de gas será más o menos similar a los niveles de 2019. Sin embargo, las inversiones actuales en O&G no están al ritmo de estas proyecciones de demanda. El análisis de la IEA indica que, sin nuevas inversiones, la oferta de petróleo disminuirá a 16 mb/d en 2040. Sumando las inversiones proyectadas en campos existentes, se prevé una producción de 39 mb/d en 2040.

Con este escenario en mente, parece poco probable que los activos desinvertidos hoy por las grandes petroleras europeas se conviertan de inmediato en activos varados. Si la demanda se mantiene, durante los próximos ~20-30 años, justificará la continuidad de la operación de estos activos y otras empresas probablemente asumirán la propiedad – en ausencia de regulación adicional o limitaciones a la operación de estos activos. Por ello, el impacto resultante en las emisiones globales podría ser muy marginal.
Transición energética
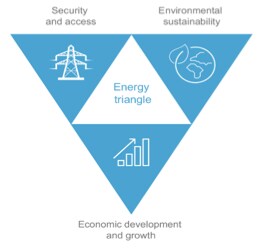
En un plano fundamental, una “transición energética justa” es aquella que cumple con los objetivos igualmente importantes, aunque a veces contrapuestos, de desarrollo y crecimiento económicos, seguridad y acceso energéticos, y sostenibilidad ambiental.
La energía renovable, especialmente la eólica y la solar, es una de las principales soluciones para proporcionar un acceso asequible y limpio a la energía, y puede ofrecer oportunidades significativas para el progreso económico. Sin embargo, persisten desafíos en torno a la intermitencia y a la descarbonización de los sectores de “difícil reducción”, como la aviación, el transporte marítimo y las industrias pesadas. Además, dada la repercusión actual y la importancia estratégica de la industria del O&G para el crecimiento económico, la creación de empleo y la prosperidad socioeconómica de muchos países, las inversiones en el sector se evalúan teniendo en cuenta esta definición “justa” de transición energética.
Cómo avanzar
La tarea por delante es significativa. La industria del O&G necesita transformarse para alinearse con los objetivos climáticos globales, al tiempo que requiere importantes nuevas inversiones, en particular en las próximas décadas. Por ello, una pregunta clave es: ¿qué inversiones pueden producir los barriles de petróleo y las unidades de gas de menor coste y menores emisiones?
En otras palabras, ¿cómo realizar inversiones que permitan a la industria satisfacer la demanda existente, aunque reducida, de petróleo y gas, al tiempo que apoyan una “transición energética justa” y mantienen satisfechos a todos los actores, incluidos accionistas y gobiernos?
1. Debe reconocerse que existen distintas hojas de ruta para los diversos actores del O&G, según su combinación actual de activos, su papel en la cadena de valor y su país de operación. Además de la electrificación, tecnologías como la captura, utilización y almacenamiento de carbono (CCUS) y la bioenergía deberán reconocerse como soluciones importantes. Sin duda, la transición energética está configurando el futuro de la industria del O&G, pero las trayectorias de transición y la forma en que los inversores reaccionan ante ellas difieren enormemente entre los actores.
2. En la lucha contra el cambio climático, el objetivo general es reducir las emisiones de forma constante y rápida, independientemente de su origen. Por ello, un área de enfoque debe ser las medidas más rentables y de aplicación más sencilla. Medidas potenciales incluyen un enfoque en la eficiencia energética y la electrificación de las operaciones, CCUS, eliminación de la quema en antorcha y la detección y reparación de fugas de metano. La buena noticia es que muchas empresas de O&G, incluidas las grandes NOC, han incorporado estas medidas en sus estrategias, así como otras, como el uso de tecnologías de la 4IR, como la teledetección y el big data, para captar eficiencias en los procesos.
3. La adopción de tecnologías bajas en carbono y la innovación acelerada en la descarbonización de la cadena de valor son factores decisivos y fuentes de ventajas competitivas para las empresas de O&G. El ingenio de la industria y sus amplias competencias en gestión de proyectos son cualidades muy valiosas necesarias para gestionar la transición energética. Ejemplos recientes de estas capacidades de innovación son los “preparados para hidrógeno” gasoductos o turbinas.
4. Las decisiones de inversión en proyectos energéticos, incluidos los del O&G, requieren un enfoque holístico. Las inversiones viables (particularmente en mercados emergentes) deben cumplir varios criterios, entre ellos la sostenibilidad, el crecimiento económico inclusivo y el acceso a la energía. El System Value marco, desarrollado por el Foro Económico Mundial y Accenture, pretende desplazar el enfoque político y comercial más allá del coste para incluir el valor. Este marco podría muy bien constituir la base de los criterios de decisión de inversión necesarios para evaluar de forma holística las inversiones en proyectos de O&G.
5. Por último, dado que no se puede cambiar lo que no se puede medir, las empresas de O&G en su conjunto deben ser transparentes sobre sus estrategias climáticas, sus objetivos de emisiones y sus avances. Preferiblemente en un marco acordado para toda la industria, de modo que los inversores puedan confiar en la información divulgada y realizar comparaciones homogéneas para tomar decisiones de inversión adecuadas y bien fundamentadas en el esfuerzo por perseguir una cartera alineada con el clima.
Dada la importancia del sector en términos de capitalización bursátil, contribución económica, empleo y huella de carbono, el sector del O&G tiene un papel que desempeñar en el camino hacia una “transición energética justa”. Un enfoque colaborativo e inclusivo para financiar esta transición exige un compromiso continuo entre los sectores petrolero y gasístico y el sector financiero para que tenga éxito.




