La guerra entre EE. UU. e Irán provocó un freno a corto plazo en la transición energética, pero también podría reforzar a largo plazo el argumento a favor de sistemas más limpios y seguros.
La seguridad energética ya no depende solo del suministro de petróleo y gas; ahora incluye las redes, los minerales críticos, las finanzas, las cadenas de suministro tecnológicas y la cooperación regional.
Los países que hoy están mejor protegidos invirtieron en diversificación y capacidad limpia mucho antes de que llegara esta crisis.
Por primera vez en más de una década, las condiciones necesarias para sostener la transición energética se están debilitando. El Índice de Transición Energética 2026, que analiza 120 países a través de 44 indicadores, concluye que la preparación para la transición se redujo este año, con cuatro de las cinco dimensiones habilitantes en descenso simultáneo.
Eso hace que las decisiones a las que se enfrentan los gobiernos y las empresas sean aún más importantes. Cuando la guerra entre EE. UU. e Irán comenzó en 2026, la pregunta inmediata para los mercados energéticos fue la de siempre: ¿cómo se verían afectados los precios del petróleo y el gas?
Sin embargo, para la transición energética, la pregunta más difícil es: ¿qué efecto tiene una conmoción de esta magnitud sobre la propia transición?
El índice de este año, basado en datos previos a la crisis, pone de relieve con claridad las vulnerabilidades que dejó al descubierto la crisis de Ormuz.
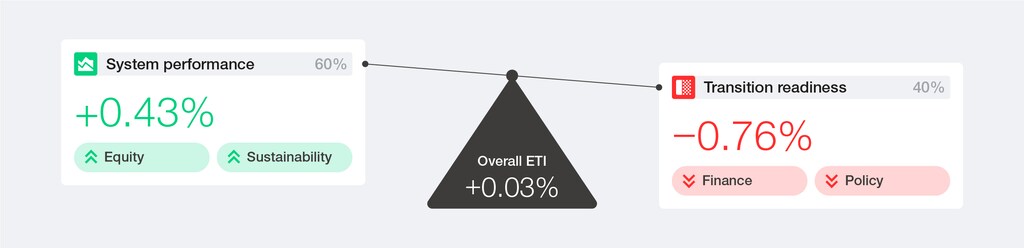
En conjunto, el avance fue prácticamente nulo (+0,03 %); sin embargo, las condiciones que hacen posible el progreso futuro, es decir, la preparación para la transición, la estabilidad normativa, el acceso a la inversión, la capacidad de innovación y la infraestructura, se han debilitado en conjunto.
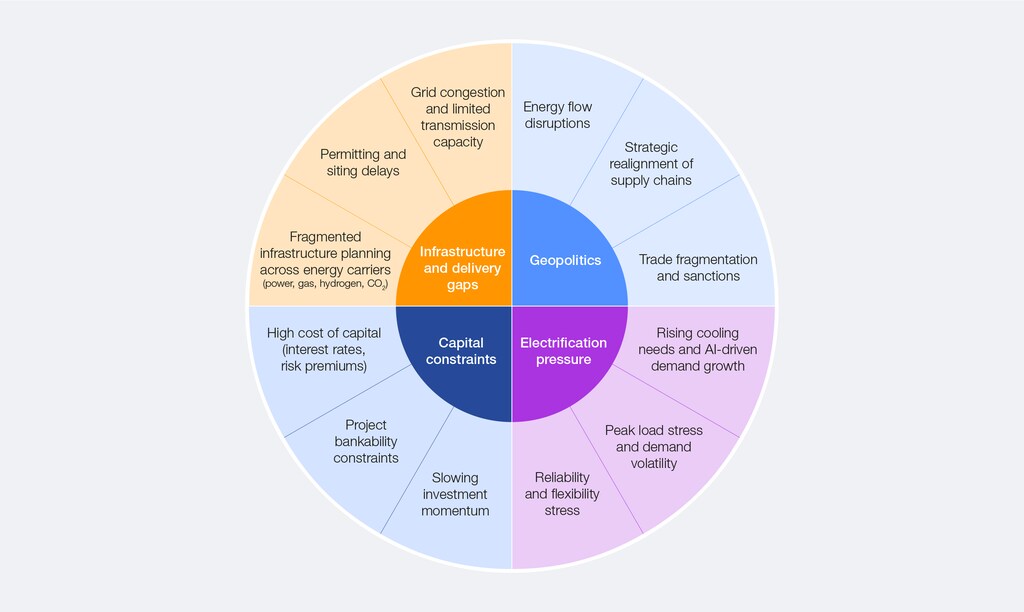
El sistema energético ya estaba sometido a presión en múltiples frentes antes de que estallara la crisis. La fragmentación geopolítica estaba reconfigurando las cadenas de suministro y los flujos de minerales críticos.
Las condiciones de financiación en los mercados emergentes se estaban endureciendo. La credibilidad de las políticas se debilitaba en varias economías importantes. La inversión en infraestructuras se estaba retrasando. Ninguna de estas presiones era nueva; cada una llevaba años gestándose.
Aunque la guerra no creó estas vulnerabilidades, las sacó a la superficie todas a la vez. Los países que mejor gestionan la situación actual son precisamente aquellos que abordaron estas presiones antes de que convergieran.
Lo que muestra el Índice de Transición Energética sobre el desempeño actual
El desempeño del sistema siguió avanzando en 2026. Las energías renovables y la nuclear alcanzaron el 42 % de la generación eléctrica mundial. Se añadieron cerca de 800 gigavatios de capacidad renovable. La eficiencia energética mejoró en 92 economías.
La excepción es la seguridad energética, la única dimensión de desempeño del sistema que retrocedió, con una caída del 0,9 %, impulsada por una menor diversificación del suministro (-0,7 %) y un fuerte descenso de la fiabilidad (-3,0 %). Estas debilidades son anteriores a la disrupción de Ormuz. La crisis las ha agravado.
Las crisis energéticas recuerdan a los responsables políticos que la dependencia de combustibles fósiles importados genera vulnerabilidad, mientras que el suministro energético local, incluidas las renovables nacionales, aporta resiliencia.
Por ejemplo, el despliegue solar de Vietnam, que inicialmente se impulsó principalmente como medida climática, está proporcionando un amortiguador significativo frente a los repuntes de los precios del gas. Este tipo de conmociones suele provocar un aumento a corto plazo de las emisiones, seguido de un cambio estructural a más largo plazo hacia sistemas energéticos más limpios. La crisis del gas europea de 2022 es el ejemplo más reciente.
Esta crisis someterá a una presión sostenida las mejoras en asequibilidad en los mercados más expuestos. Mientras que las economías avanzadas pueden absorber costes energéticos más altos gracias a reservas estratégicas y margen fiscal, muchos mercados emergentes gestionan simultáneamente el acceso a la energía, la estabilidad fiscal y la inversión en transición, con menos margen para atender las tres cosas.
La Asociación de Naciones del Sudeste Asiático (ASEAN) absorbe por sí sola un estimado de 3.400 millones de dólares al mes en costes energéticos excedentarios. India ha reactivado centrales de carbón. Corea del Sur ha levantado las restricciones a la generación con carbón. Filipinas ha declarado una emergencia energética nacional.
¿Cómo están respondiendo las empresas y los gobiernos?
La crisis también ha reducido el margen de decisión para las empresas. La exposición de la cadena de valor energética en combustibles, minerales y conectividad de redes se evalúa con el mismo rigor que el riesgo financiero. La capacidad de integración de sistemas se perfila como el factor diferencial competitivo para la próxima década.
Como respuesta a la crisis de Ormuz, algunos países recurren a herramientas de corto plazo —racionamiento, topes de precios, ampliación de la generación con carbón—, que alivian la presión inmediata, pero pueden erosionar la previsibilidad para los inversores y reproducir las distorsiones de suministro que agravaron las crisis energéticas anteriores.
Otros aprovechan el momento para acelerar acuerdos de horizonte más largo que pocos países podrían llevar a cabo por sí solos.
La ASEAN avanza por el segundo camino. El bloque está acelerando la cooperación regional que lleva años impulsando.
La iniciativa de la Red Eléctrica de la ASEAN, que ahora cuenta con financiación del Banco Asiático de Desarrollo y del Banco Mundial, podría movilizar unos 760.000 millones de dólares en inversiones en generación y transmisión hasta 2045, lo que permitiría compartir recursos y ofrecer un amortiguador significativo frente a la dependencia de una única ruta.
En paralelo, el marco de Japón denominado Comunidad de Asia Cero Emisiones, concebido originalmente para respaldar la transición hacia la energía limpia, se está reorientando como mecanismo regional de seguridad energética, con Japón comprometiendo financiación para ayudar a las economías asiáticas a asegurar el suministro y crear capacidad de reserva.
Los flujos eléctricos transfronterizos ya no son solo una medida de eficiencia; son una estrategia de seguridad. La puesta en marcha de REPowerEU para diversificar el suministro energético de la Unión Europea tras el conflicto entre Ucrania y Rusia sugiere que esta lógica, una vez adoptada, tiende a mantenerse incluso cuando la crisis original se desvanece.
3 señales que vigilar en los próximos 12 meses
1. Una nueva justificación para las energías renovables
La crisis entre EE. UU. e Irán está desplazando el argumento a favor de las renovables, que pasa de basarse sobre todo en el coste y la sostenibilidad a convertirse en un poderoso factor adicional de seguridad.
A diferencia de los combustibles fósiles, la energía limpia nacional está menos expuesta a los puntos de estrangulamiento. China está acelerando el uso del hidrógeno con eólica y solar locales, mientras que India y la UE están revisando los mandatos de biocombustibles y combustibles limpios desde una perspectiva de seguridad.
Otros países también están considerando cómo acelerar la electrificación basándose en renovables y otras fuentes energéticas disponibles a nivel nacional. La lógica política está cambiando: la energía limpia se enmarca cada vez más como un activo de seguridad industrial, y las decisiones de contratación empiezan a seguir esa tendencia.
2. Cómo se sostiene el relato del «combustible de transición» bajo presión
Alrededor del 19 % del comercio mundial de GNL pasa por el estrecho de Ormuz, y casi el 90 % tiene como destino Asia. Japón y Corea están respondiendo asegurando contratos a largo plazo con fuentes adicionales; otros países están dejando de lado el gas por completo.
La señal que hay que vigilar es la próxima oleada de decisiones sobre contratos de GNL en Asia y si las proyecciones de demanda de gas hasta 2035 se revisan a la baja.
3. Si la credibilidad de las políticas se convierte en la nueva prima de riesgo
El capital destinado a la inversión en energía e infraestructuras prefiere las jurisdicciones con marcos estables y de largo plazo. El Índice de Transición Energética 2026 muestra que este no es un efecto marginal: si las tendencias recientes se mantienen, la divergencia en el coste del capital entre mercados se ampliará en 2026 y 2027.
Para empresas e inversores, la estabilidad de las políticas es hoy una cuestión vital para la rentabilidad de las inversiones; es una cuestión de rentabilidad. Para los gobiernos, la restricción vinculante de la siguiente fase de la transición no es la tecnología ni el capital, sino la credibilidad.
Las normas estables, la regulación previsible y las vías de ejecución creíbles son lo que desbloquea la próxima oleada de financiación privada. Los países que lo entiendan atraerán capital; los que no lo hagan verán cómo el coste del retraso crece más deprisa que el coste de la propia transición.
La crisis de Oriente Medio ha cristalizado lo que los datos del índice de 2026 ya mostraban: la transición no solo avanza a distintas velocidades, sino que también diverge estructuralmente.
Las presiones inmediatas pasarán. Lo que dejan tras de sí —en las decisiones de políticas y empresas tomadas bajo presión, en el capital redirigido o retenido, en la credibilidad institucional construida o malgastada— dará forma a la trayectoria de la transición mucho después de que la crisis se desvanezca.
En última instancia, los efectos de esta crisis sobre la decisión energética dependerán de las decisiones que tomen los líderes empresariales y gubernamentales en los próximos meses.




