Por primera vez desde la Revolución Industrial, las emisiones relacionadas con la energía están a punto de iniciar un prolongado período de descenso.
Las emisiones energéticas ya han alcanzado su máximo, pero aún queda mucho por hacer para alinearnos con los objetivos del Acuerdo de París sobre el Clima.
Los sectores difíciles de electrificar, los objetivos nacionales contrapuestos y el desvío de recursos dificultan la descarbonización de nuestras economías al ritmo necesario.
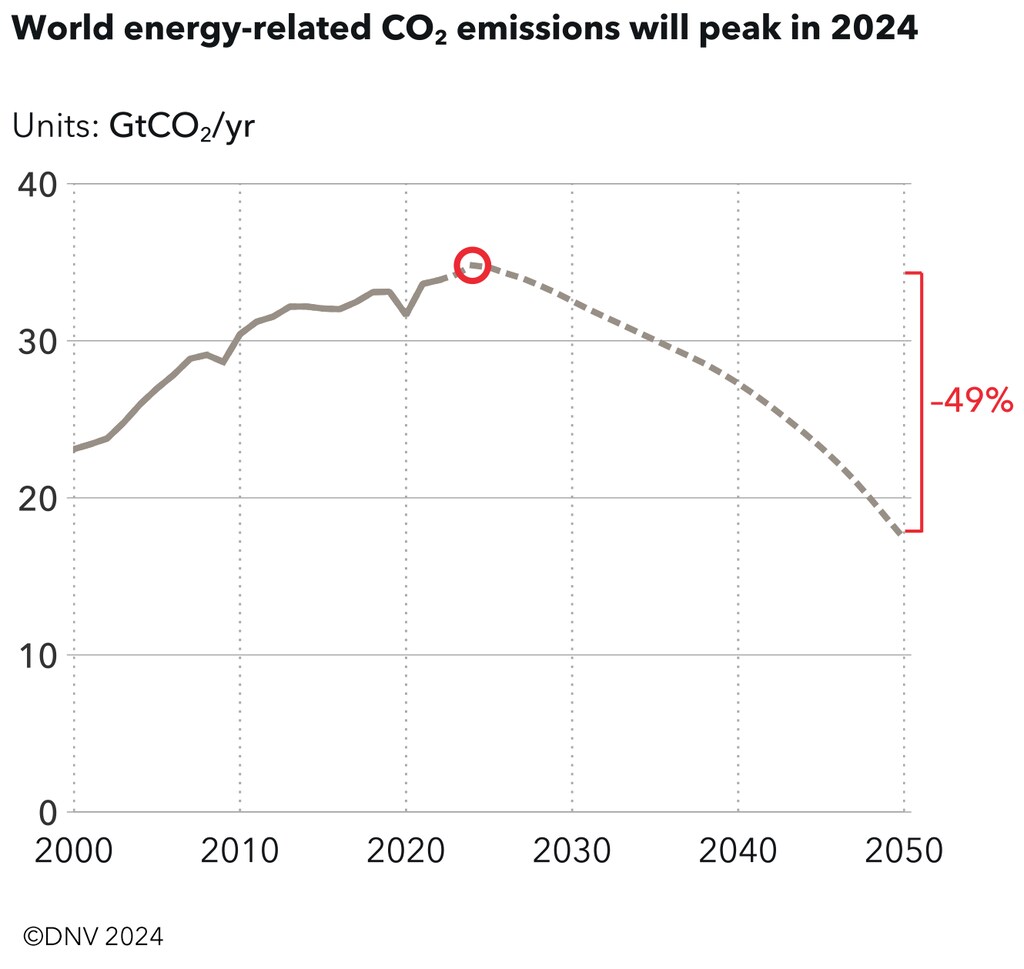
Es probable que este año sea el año en que las emisiones energéticas alcancen su máximo. Desde los altos hornos alimentados con coque de la Revolución Industrial, las emisiones energéticas han seguido una tendencia ascendente. Sin embargo, el despliegue de las energías renovables ha alcanzado tal nivel que las emisiones están llegando a su máximo.
Por primera vez desde la Revolución Industrial, las emisiones relacionadas con la energía están a punto de iniciar un prolongado período de descenso. Es un momento histórico.
Pero la transición hacia un futuro energético sostenible sigue avanzando a un ritmo alarmantemente lento. En otras palabras, la transición energética va por buen camino, pero avanza a la velocidad equivocada.
La edición de este año de Energy Transition Outlook de DNV nos ayuda a entender cómo hemos llegado al máximo de emisiones energéticas y cuáles son los obstáculos para acelerar la descarbonización.
Las emisiones y el camino hacia 2050
2024 se perfila como un año decisivo, ya que marcará el máximo de las emisiones mundiales de CO2 relacionadas con la energía. Las previsiones de DNV indican que, para 2050, las emisiones mundiales de CO2 se reducirán a la mitad respecto de los niveles actuales, pero esta trayectoria queda muy por debajo de los objetivos fijados por el Acuerdo de París, que exige alcanzar las cero emisiones netas en 2050. Por tanto, el calentamiento previsto de 2.2°C para finales de siglo también contrasta claramente con el objetivo de limitar el aumento de la temperatura a bastante menos de 2°C.
Gráfico aquí
Avances prometedores: los sectores solar y de baterías
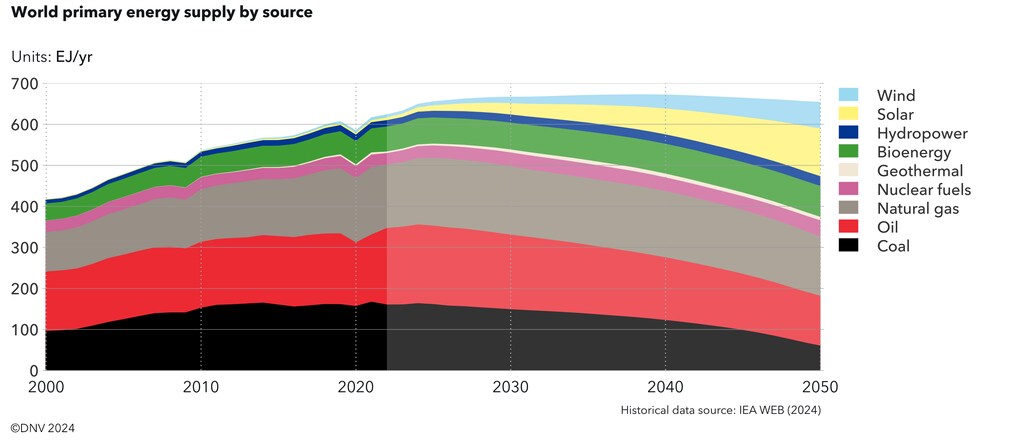
Uno de los avances prometedores de nuestra transición energética es el rápido crecimiento de las instalaciones solares fotovoltaicas (FV) y de la tecnología de baterías. En 2023, las instalaciones solares mundiales aumentaron un 80%, hasta alcanzar los 400 GW, cubriendo gran parte del aumento de la demanda de electricidad y frenando el crecimiento de la generación eléctrica con carbón. Además, la drástica caída del costo de las baterías, que bajó un 14% el año pasado, está haciendo que la energía solar con almacenamiento para las 24 horas sea más accesible y asequible. La proliferación de los vehículos eléctricos (VE), especialmente en China, también contribuye a reducir la demanda de petróleo, lo que señala un cambio hacia fuentes de energía más limpias.
Retos en los sectores difíciles de electrificar
A pesar de estos avances, la transición se enfrenta a importantes obstáculos para descarbonizar sectores difíciles de electrificar, como la industria pesada, el transporte marítimo y la aviación. Tecnologías como el hidrógeno y la captura y almacenamiento de carbono (CCS) son esenciales para lograr una transición alineada con el Acuerdo de París. Sin embargo, estas tecnologías tienen dificultades para expandirse debido a los altos costos y a las incertidumbres del mercado. La previsión a largo plazo de DNV para el hidrógeno y sus derivados se ha revisado a la baja un 20% desde el año pasado, lo que pone de relieve la necesidad de un mayor apoyo normativo y de un precio del carbono significativo para impulsar su adopción. Observamos que, en los sectores donde el hidrógeno compite con la electricidad, está perdiendo terreno. Pero en los sectores donde la electricidad no es una opción, la transición se retrasa aún más.
Las fuerzas del mercado y las prioridades nacionales
Las fuerzas del mercado por sí solas no bastan para lograr las reducciones de emisiones necesarias. Si bien han sido eficaces para promover la electricidad renovable y la adopción de VE, no permiten abordar la complejidad de otros sectores. El precio de las emisiones de carbono no es suficientemente alto y las subvenciones a los combustibles fósiles siguen distorsionando el mercado. Las políticas de Europa descarbonización integral, que combinan incentivos para las energías renovables con un precio del carbono que desincentiva las emisiones, sirven de modelo para otras regiones.
La transición se complica aún más por las prioridades de seguridad nacional y económica, que están impulsando la creación de cadenas de suministro nuevas y alternativas con un mayor control nacional de los recursos y la fabricación. Estas prioridades suelen aumentar los costos y desviar recursos de las inversiones en energía limpia. Los altos costos de endeudamiento para todas las partes interesadas, incluidos los hogares, también han supuesto un obstáculo. Los responsables de la formulación de políticas deben equilibrar estas prioridades contrapuestas.
El objetivo de 1.5°C solo puede alcanzarse con un rebasamiento temporal significativo de la temperatura. Pero no podemos rendirnos: la importancia de alcanzar la ambición del Acuerdo de París de mantener el calentamiento «bastante por debajo de 2°C» es mayor que nunca. Esto debería inspirarnos a seguir esforzándonos, más aún ahora que por fin parece que las emisiones energéticas han alcanzado su máximo.