Este artículo forma parte de la plataforma de Geoestrategia
Más de la mitad de los países menos adelantados y de menores ingresos del mundo están buscando petróleo y gas o esperan ampliar la producción existente.
Sin embargo, el endurecimiento de las políticas climáticas y los cambios en las tendencias de inversión energética indican que el período en que la producción de petróleo y gas será rentable será limitado.
Esto cambia fundamentalmente las perspectivas de los países en desarrollo que esperan utilizar los combustibles fósiles como «sector líder» del crecimiento durante la próxima década.
Los bancos centrales y los organismos reguladores, los inversores y las empresas de las economías avanzadas están evaluando su exposición a activos con altas emisiones de carbono que perderán valor durante la transición energética, y poniendo a prueba su resiliencia frente a escenarios de 2 °C.
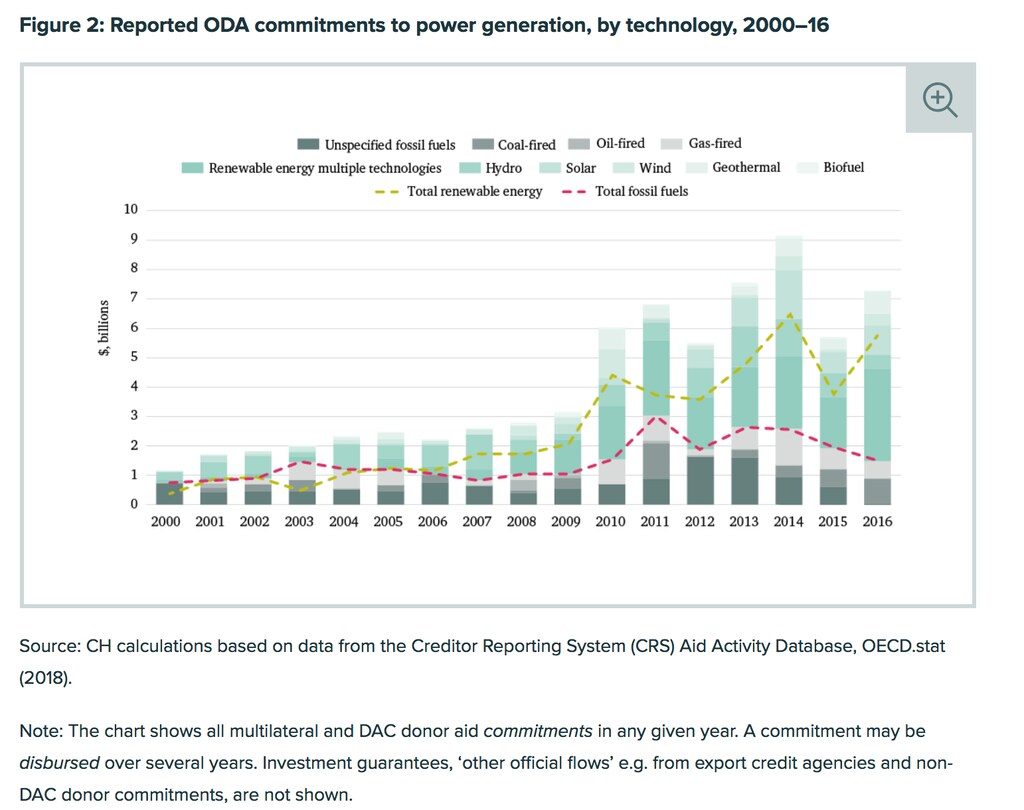
La asistencia para el desarrollo se está reorientando conforme al Acuerdo de París, reformando las políticas relacionadas con los sectores de combustibles fósiles y acelerando la financiación climática.
Los países de ingresos más bajos que apuestan por sus combustibles fósiles carecen de capacidad para evaluar los riesgos relacionados con el carbono y pueden quedarse atrás ante los cambios en la inversión y el crédito.
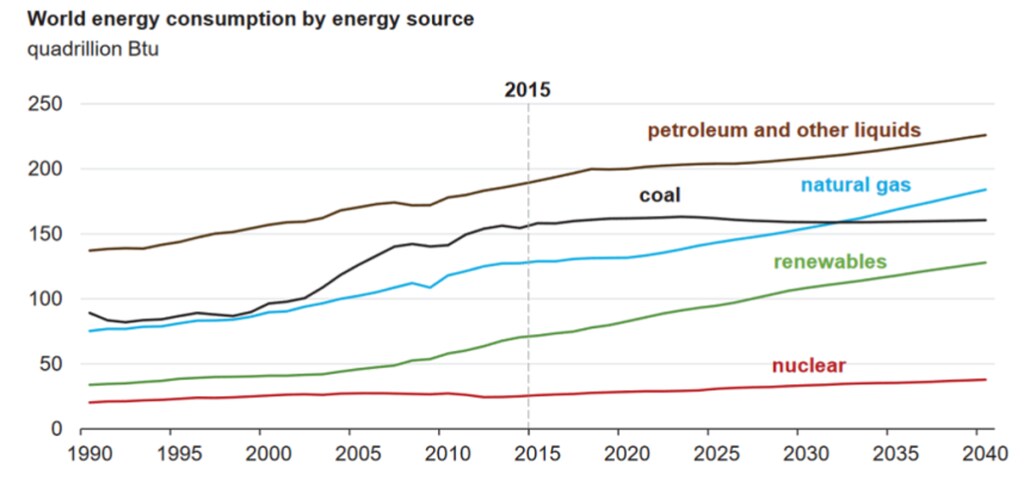
Las decisiones que se tomen de aquí a 2020 podrían afianzar incentivos políticos, infraestructura física y patrones insostenibles de gasto y consumo que complicarán la transición y limitarán el margen para contribuciones determinadas a nivel nacional (NDC) cada vez más ambiciosas en virtud del Acuerdo de París.
Mientras tanto, es probable que las tendencias de descarbonización agraven muchos de los conocidos desafíos asociados a la maldición de los recursos, desde la gestión de ingresos volátiles hasta la diversificación sostenible de la economía y la reducción de la dependencia de los combustibles fósiles.
Los países en desarrollo con combustibles fósiles se beneficiarían de nuevos enfoques para abordar el riesgo relacionado con el carbono y la resiliencia.
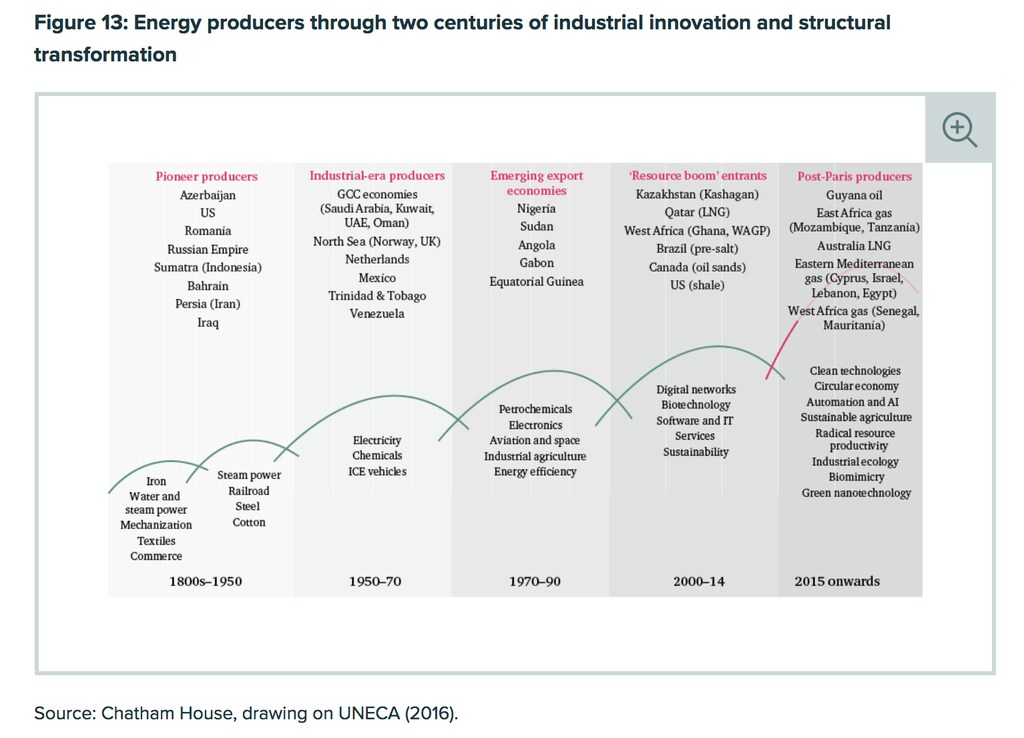
Los países con una producción consolidada, como Nigeria y Ghana, deberían evaluar las implicaciones de la transición energética para la estabilidad fiscal interna, y aprovechar los ingresos y las políticas energéticas e industriales para reducir los riesgos para las finanzas públicas y apoyar la transición. Los países en una etapa más temprana, como Guyana y Tanzania, tienen la oportunidad de limitar su exposición al riesgo relacionado con el carbono y seguir una trayectoria más limpia desde el principio.
Los bancos multilaterales de desarrollo (BMD) y los organismos donantes deberían abordar los problemas de riesgo relacionado con el carbono y de transición de toda la economía que afrontan los países con combustibles fósiles. Deberían adoptar posiciones claras sobre la financiación de los combustibles fósiles, la fijación de precios del carbono y la adecuación de la asistencia a las NDC de cada país y a sus planes de reducción de emisiones a largo plazo hasta 2050.
Desarrollar capacidades a nivel nacional para evaluar y mitigar los riesgos relacionados con el carbono, y colaborar con otros proveedores públicos y privados de financiación para el desarrollo a fin de armonizar mejor las estrategias, puede ayudar a evitar la promoción de modelos de desarrollo incompatibles.




