El sector de la aviación es uno de los más difíciles de descarbonizar, pero es posible alcanzar las cero emisiones netas para 2050.
Existen varias soluciones de descarbonización a corto y largo plazo que pueden implementarse, entre ellas los combustibles sostenibles para la aviación, la mejora de la eficiencia operativa y las nuevas tecnologías de aeronaves.
La inversión necesaria para descarbonizar la aviación será considerable, pero los beneficios de hacerlo también son significativos.
Los gobiernos y la industria deben trabajar juntos para acelerar la descarbonización de la aviación.
Aunque la industria aeronáutica se ha comprometido a alcanzar vuelos con cero emisiones netas para 2050, el camino para lograr ese objetivo es complejo.
La industria ha coincidido en la mayoría de las acciones importantes necesarias para descarbonizar, a saber: la renovación de la flota, las tecnologías de propulsión disruptivas, la eficiencia operativa, el uso de combustible sostenible para la aviación (SAF, por sus siglas en inglés) y la compensación de carbono.
Entre 2005 y 2019, la industria aeronáutica mejoró la eficiencia de combustible en aproximadamente un 39 %, pero el crecimiento absoluto de las emisiones supera con creces las ganancias de eficiencia.
En el futuro, lograr la descarbonización de forma rentable requiere transparencia y capacidad de adaptación en una amplia gama de medidas de mitigación del carbono, así como un enfoque claro en las iniciativas a corto frente a las de largo plazo.
Muchas empresas de la cadena de valor de la aviación han fijado objetivos que deben cumplirse a largo plazo, pero existen acciones que pueden emprender hoy para acercarse a su consecución. Para empezar, las empresas deben entender qué acciones priorizar para obtener el mayor impacto y una vía de emisiones netas cero con costes óptimos.
¿Qué está haciendo el Foro Económico Mundial en materia de emisiones de la aviación?
La situación actual de la descarbonización de la aviación
Antes de la pandemia, las emisiones de CO2 de la aviación representaban aproximadamente el 2,5 % de las emisiones totales mundiales, pero su potencial de calentamiento global podría ser considerablemente mayor. El sector es difícil de reducir debido a requisitos específicos, entre ellos las restricciones de peso y tamaño, los largos ciclos de innovación, la prioridad de las operaciones seguras y el hecho de que tecnologías clave, como los SAF, son relativamente costosas y no se han adoptado a gran escala.
Muchas partes interesadas de la cadena de valor de la aviación se han comprometido con diversos objetivos de sostenibilidad, entre ellos metas de reducción de emisiones, objetivos de SAF, objetivos que incluyen compensaciones y la pertenencia a coaliciones. Además de las vías definidas para reducir las emisiones en consonancia con el Acuerdo de París, la iniciativa Objetivos Basados en la Ciencia (SBTi, por sus siglas en inglés) se ha consolidado como una de las normas líderes.
En abril de 2023, 25 aerolíneas, en su mayoría con sede en América y Europa, se han comprometido a fijar o ya han fijado objetivos basados en la ciencia. Según el análisis de McKinsey, este grupo representa más del 30 % del tráfico mundial de pasajeros. En cuanto a los OEM (fabricantes de equipos originales), las empresas aeroespaciales y de defensa, que representan alrededor del 20 % del valor global del sector, también se han comprometido con objetivos alineados con la SBTi.
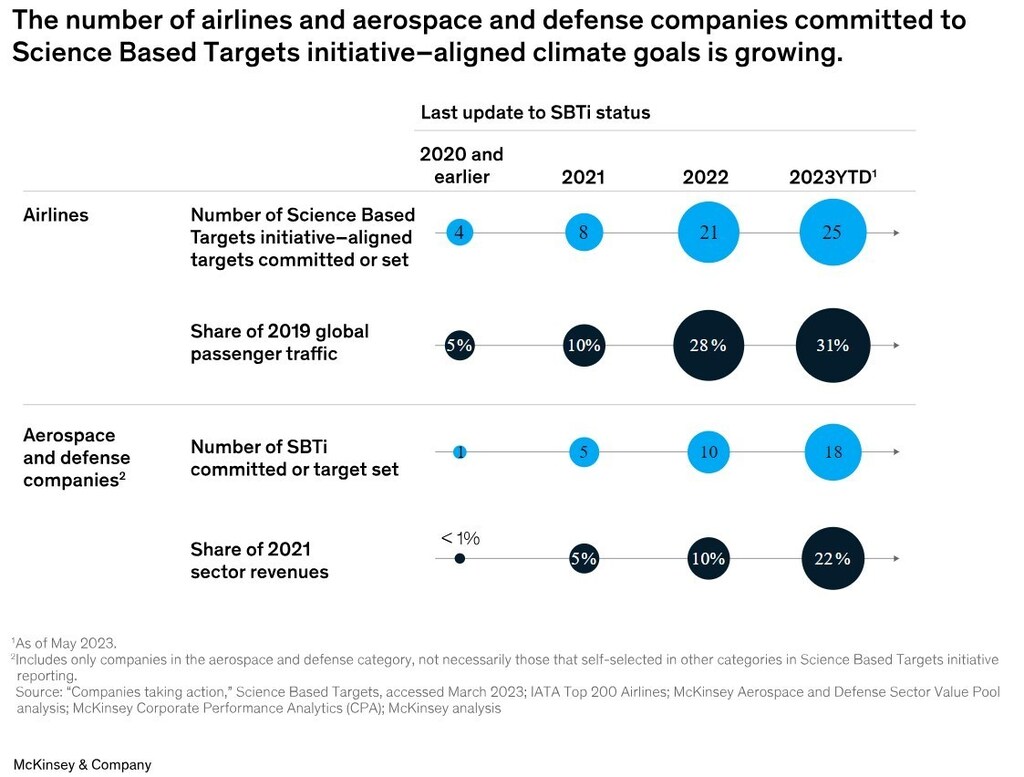
Si bien las ambiciones están claras, los actores del sector de la aviación dependen en gran medida unos de otros para cumplir sus compromisos de descarbonización. Por ejemplo, más del 95 % de las emisiones de los OEM de aeronaves proceden de sus emisiones descendentes de la categoría 11 del alcance 3, que corresponden principalmente al consumo de combustible de las aerolíneas. Esta interdependencia ha reforzado la ambición unificada de la industria de descarbonizar, pero también pone de relieve el papel que deben desempeñar actores como los arrendadores comerciales de aviación, los OEM y los proveedores para apoyar a las aerolíneas y ofrecer soluciones.
Factores que afectan a la descarbonización
Las opciones de las aerolíneas para reducir las emisiones de CO2 varían en función de la eficiencia de su flota actual, de su red de rutas y de los esfuerzos de descarbonización de referencia que ya haya puesto en marcha.
Desde la perspectiva tecnológica, la ampliación de nuevas vías de SAF con mayor potencial de reducción de emisiones, como los biocombustibles avanzados o los combustibles de power to liquid (PtL), es incierta. Las vías de origen biológico afrontan dificultades en la disponibilidad y la recogida de materias primas para poder escalar de inmediato, y los PtL requieren un acceso significativo a grandes cantidades de electricidad renovable. Persisten otras incertidumbres sobre los avances en otros campos tecnológicos, como las nuevas tecnologías de propulsión o la analítica avanzada para la planificación de vuelos.
Desde la perspectiva regulatoria, los agentes del sector aéreo deberán adaptarse a la implementación en constante cambio de incentivos y sanciones regionales. Por ejemplo, la respuesta de Europa a la Ley de Reducción de la Inflación podría modificar los costes de descarbonización relacionados con los SAF para las aerolíneas europeas.
Otras industrias, como el transporte marítimo y por carretera, que se abastecen de la misma materia prima de combustibles sostenibles, también influyen en el sector de la aviación. Esta competencia afecta al equilibrio entre la oferta y la demanda de SAF y, por tanto, a su precio de mercado, sobre todo a medida que evolucionan los regímenes regulatorios y la disposición de los clientes a pagar.
Muchos esfuerzos de descarbonización también requieren inversiones con plazos de maduración más largos, que no encajan en los ciclos tradicionales de planificación empresarial anual de las aerolíneas y que, por tanto, exigen una visión distinta de los rendimientos económicos y ambientales. Aunque muchas aerolíneas mostraron sólidos resultados financieros en 2022, las perspectivas son inciertas a medida que el sector recupera los niveles de capacidad previos a la COVID-19, lo que lleva a las aerolíneas tradicionales a limitar las inversiones más arriesgadas, a pesar de su posible rentabilidad más allá de los planes financieros a cinco años.
Estos factores externos han contribuido a que las empresas del ecosistema de la aviación tengan dificultades para desplegar múltiples esfuerzos de descarbonización de la forma más rentable, al tiempo que gestionan simultáneamente las incertidumbres.
Presentación de la curva de coste marginal de reducción
A medida que se acorta el plazo para alcanzar los objetivos de emisiones a corto plazo, los actores del sector aéreo buscan cada vez más formas de lograr estas metas y hacerlo con rapidez para compensar los largos plazos de maduración de muchas iniciativas. Por ejemplo, asegurar un acceso suficiente a SAF asequibles puede tardar varios años, y renovar la flota con rapidez depende de la capacidad de los OEM o de los arrendadores para entregar o proporcionar nuevas aeronaves.
Como primer paso, las aerolíneas pueden evaluar los costes de reducción de carbono y el potencial de impacto mediante el desarrollo de su propia curva de coste marginal de reducción (MACC, por sus siglas en inglés). Esta evaluación ayuda a las empresas a comparar y ordenar las distintas medidas de descarbonización, al tiempo que permite realizar ajustes y actualizaciones. También ayuda a las empresas a determinar las soluciones de descarbonización más eficaces y rentables para el sector.
Categorías dentro de una curva MACC típica para aerolíneas
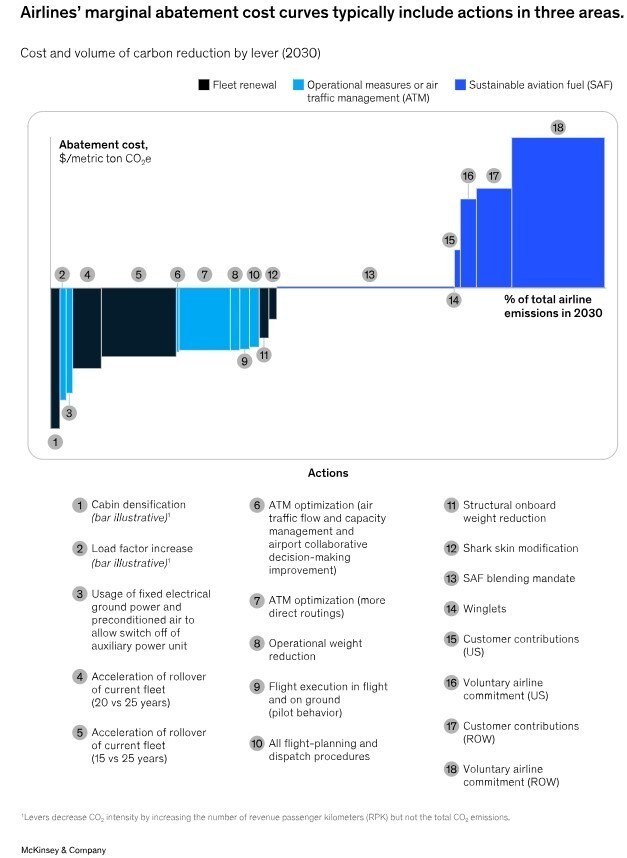
Medidas operativas. Las medidas operativas y de eficiencia suelen tener costes negativos o bajos (debido a los ahorros de combustible asociados), pero su impacto es limitado.
Las aerolíneas pueden poner en práctica con relativa facilidad iniciativas que están bajo su control, como introducir programas de incentivos para que los pilotos vuelen y rueden con mayor eficiencia en el consumo de combustible, o imponer límites de peso operativos más estrictos para reducir las necesidades de combustible. Las medidas más audaces podrían afectar a la experiencia de los clientes, como reducir los vuelos de ultralarga distancia, eliminar parte del servicio de catering en vuelos de corta distancia o aumentar la densidad de las cabinas para incluir más asientos.
Otros esfuerzos de eficiencia dependen de la colaboración entre varias partes interesadas, especialmente para optimizar el uso del espacio aéreo. Por ejemplo, el programa Cielo Único Europeo tiene como objetivo modernizar la infraestructura de control del tráfico aéreo para reducir hasta un 10 % las emisiones, y un programa similar denominado NextGen17 está en marcha en Estados Unidos. Sin embargo, el ahorro real de emisiones de carbono de una aerolínea depende de su exposición al espacio aéreo afectado, y las reducciones de emisiones podrían ser considerablemente inferiores al 10 %.
Renovación de la flota. La renovación acelerada de la flota puede tener un coste marginal de reducción negativo, sobre todo si se tienen en cuenta los efectos de medidas regulatorias, como futuros mandatos de SAF e impuestos sobre el queroseno. Según el estado de la flota de una aerolínea, la renovación gradual con tipos de aeronaves ya disponibles representa un potencial de descarbonización de hasta el 15-20 %. Se prevé que las aeronaves de nueva generación, como el Airbus A320neo o la familia Boeing 777-X, sustituyan a una parte significativa de las aeronaves de la generación actual en los próximos diez años.
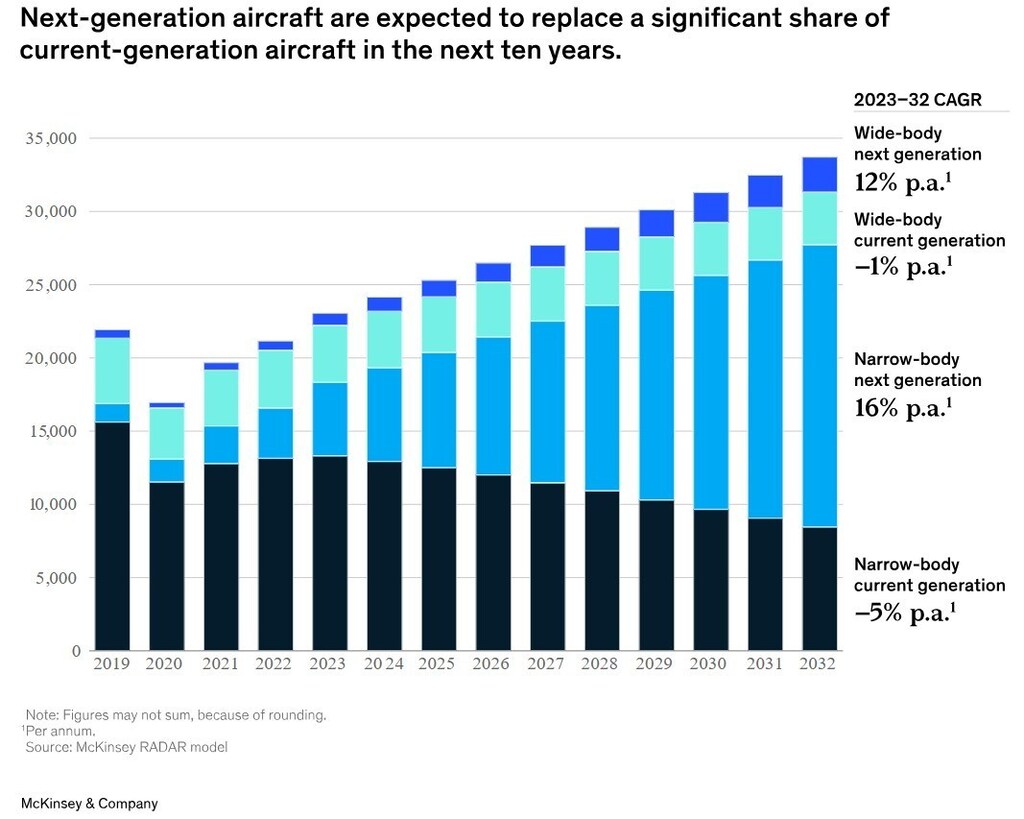
A largo plazo, tanto los OEM como las aerolíneas podrían beneficiarse de la transición a aeronaves más eficientes en el consumo de combustible y podrían ajustar sus precios para reflejar una mayor eficiencia energética.
SAF. Los SAF son, con diferencia, la iniciativa de mayor impacto, pero los efectos financieros varían en función de los mandatos, las subvenciones, los enfoques de abastecimiento, los compromisos voluntarios y la disposición de los clientes a pagar. Se han introducido mandatos mínimos de mezcla de combustibles sostenibles en algunas regiones, y varias aerolíneas se han comprometido a que los SAF representen entre el 10 y el 30 % del total de combustible de aviación utilizado para 2030, lo que equivale en conjunto a alrededor del 5 % de la demanda prevista de combustible de aviación en 2030.
Cabe destacar que muchas aerolíneas han expresado su preocupación por el coste, la producción y los plazos de las nuevas tecnologías de SAF, y han planteado interrogantes sobre quién debe liderar y financiar estos esfuerzos. Los productores tendrán que escalar diferentes tecnologías de producción de SAF más allá de las que se utilizan actualmente, porque las materias primas de hoy, como los aceites residuales, tienen disponibilidad limitada. Estas nuevas tecnologías, que a menudo todavía se encuentran en fases de desarrollo, y los costes de parámetros clave de entrada, como la electricidad renovable y el hidrógeno verde, afectarán a los costes de producción de SAF.
Retos que influyen en una curva MACC
Las regulaciones en constante cambio afectan a todas las soluciones. Es importante reconocer el impacto total de las regulaciones, como los mandatos de SAF y los impuestos al carbono. Dado que una curva MACC muestra únicamente el coste marginal para la aerolínea, un aumento de los SAF exigido por el gobierno en los aeropuertos europeos, por ejemplo, mostrará un impacto de reducción en la curva, pero unos costes marginales adicionales limitados para la aerolínea. Aun así, debe reconocerse que las cuotas obligatorias de SAF podrían afectar a la competitividad de las aerolíneas frente a las compañías que operan a través de centros de conexión situados fuera de la zona geográfica del mandato. Los impuestos al carbono, como el Sistema de Comercio de Derechos de Emisión de la UE, tienen un efecto amplificador sobre las acciones identificadas: a medida que aumentan los impuestos, operar de forma tradicional resulta más costoso y las estrategias de reducción de emisiones se vuelven menos costosas.
Cuantificar las palancas no es fácil. Uno de los retos en el desarrollo de una curva MACC consiste en cuantificar tanto el impacto como estimar el coste asociado de las iniciativas. Las curvas MACC tampoco son estáticas; cambian cada año. Aunque las opciones potenciales de mitigación para el sector de la aviación son relativamente conocidas, la oportunidad de reducción y los costes efectivos para las aerolíneas no suelen estar bien cuantificados y se ven afectados en gran medida por numerosas incertidumbres del mercado.
La disposición de los clientes a pagar va en aumento. Los clientes de carga, corporativos y de ocio han manifestado o tienen la propensión a pagar por medidas de descarbonización. Una encuesta de McKinsey de 2023 indicó que el 85 % de los viajeros a nivel mundial afirmó estar dispuesto a pagar un 2 % o más por billetes de vuelo neutros en carbono, lo que supone un aumento significativo en comparación con años anteriores: en 2019 y 2021, una encuesta de McKinsey mostró que la disposición de los consumidores a pagar más por billetes de vuelo neutros en carbono era del 46 % y el 39 %, respectivamente. Sin embargo, el comportamiento real de los consumidores puede ser diferente. Otra encuesta indicó que solo el 14 % de los viajeros paga realmente más por opciones sostenibles cuando viaja. No solo las decisiones de los consumidores están sujetas a factores económicos, sino que también existe escasez de opciones de reserva sostenibles e información poco clara sobre sostenibilidad. Por ello, aumentar los precios de los billetes para incluir opciones sostenibles podría reducir la demanda o llevar a los consumidores a optar por otras conexiones. Aun así, las aerolíneas líderes podrían limitar la pérdida de clientes mediante la transparencia, la desagregación de productos y el desarrollo de ofertas sostenibles personalizadas basadas en una segmentación clara.
Además de considerar la reducción de CO2 y el coste de determinadas acciones, las aerolíneas pueden incluir otras fuentes y criterios en su proceso de toma de decisiones. Por ejemplo, adoptar medidas de reducción de peso en la cabina para reducir el CO2 podría tener repercusiones en la competitividad de la aerolínea y en la experiencia de sus clientes.
Vías potenciales para los OEM en la descarbonización de la aviación
Las curvas MACC adoptarán formas distintas según las partes interesadas, y la mayoría de las iniciativas requerirán que los actores trabajen juntos. Es probable que las curvas MACC de los OEM del sector aeronáutico se centren principalmente en las emisiones de la categoría 11 del alcance 3 (uso de los productos vendidos). Los OEM también dependen de que las aerolíneas adopten medidas para mejorar la eficiencia operativa, con el fin de cumplir su propio potencial de descarbonización descendente. Así, los OEM pueden trabajar con las aerolíneas para agregar la demanda de SAF, por ejemplo, para reducir el consumo de combustible a corto plazo.
Es probable que las tecnologías más revolucionarias, como la propulsión por hidrógeno y eléctrica, se limiten a casos de uso de corta distancia o de pocos pasajeros hasta 2035, y la vía para escalar estas tecnologías sigue siendo incierta.
Consideraciones para la implementación
Un enfoque dinámico y flexible de la descarbonización permite a las partes interesadas considerar los cambios del mercado y extraer conclusiones de la ambigüedad externa. Una vez que las empresas han establecido objetivos y determinado sus prioridades, pueden adoptar medidas para hacer más accesibles estas metas. En primer lugar, pueden reconocer las incertidumbres inherentes en los marcos regulatorios, el comportamiento de los clientes, el desarrollo tecnológico, la disponibilidad y los precios de los SAF, y las emisiones. Después, pueden crear escenarios e identificar acciones sin arrepentimiento en el próximo uno a tres años.
Para garantizar una implementación rigurosa en los distintos departamentos, lo que resulta especialmente relevante en las medidas de reducción de peso, en las que desempeñan un papel muchos departamentos operativos, las aerolíneas pueden beneficiarse de una estructura de gobernanza central que permita hacer un seguimiento y trazar el progreso, y dirigirlo cuando sea necesario. Las aerolíneas líderes integran esto en la medida de lo posible en sus ciclos habituales de planificación empresarial.
Algunos temas, sin embargo, pueden requerir una estructura de gobernanza temática temporal. Un ejemplo es la optimización de la adquisición de SAF, la gestión de acuerdos de compra a corto y largo plazo, y las coinversiones a largo plazo. Otro es la toma de participaciones de capital para invertir en empresas emergentes de movilidad aérea avanzada que les ayuden a alcanzar objetivos a medio y largo plazo.




