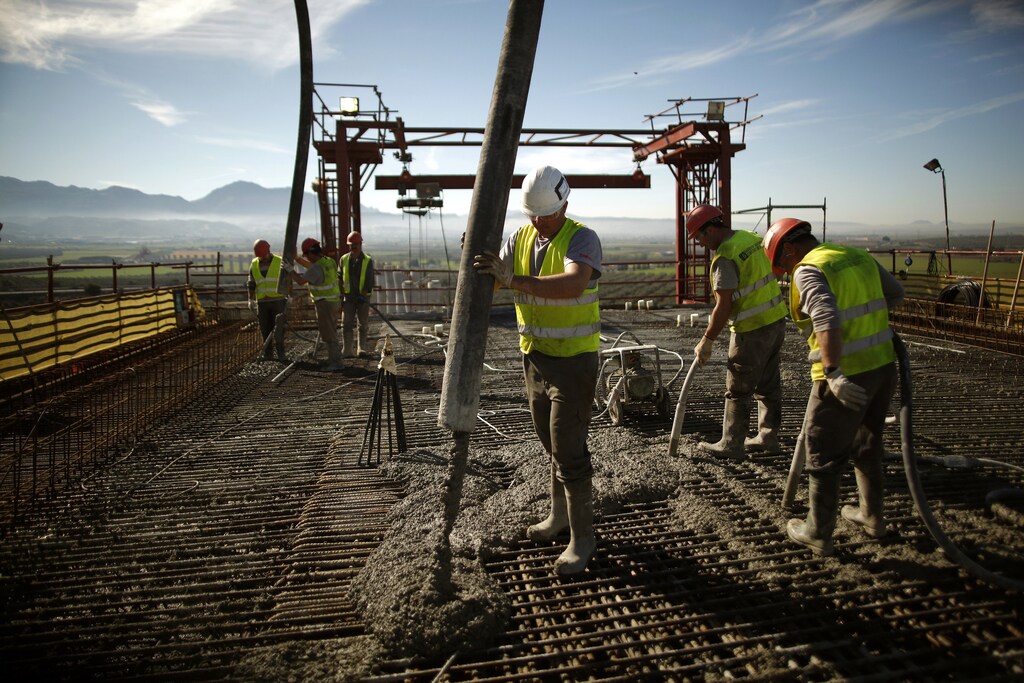
La fabricación de hormigón es responsable del 7 % de las emisiones mundiales de dióxido de carbono.
Sin embargo, con la creciente demanda de infraestructura urbana, los datos más recientes sugieren que su producción anual podría aumentar más de un tercio para 2050.
La inversión en tecnologías transformadoras de cero emisiones de carbono puede ayudar a descarbonizar los sectores industriales más difíciles de reducir, explican dos expertos.
Iniciativas globales como la First Movers Coalition del Foro Económico Mundial tienen como objetivo aprovechar el poder de compra de las empresas para garantizar el apoyo.
El hormigón es el recurso de fabricación humana más consumido de la Tierra, y los 14 000 millones de metros cúbicos producidos cada año son que se prevé que aumenten a 20 000 millones de metros cúbicos para 2050, a medida que las sociedades humanas se urbanizan y crece la demanda de infraestructura. Desde puentes y hospitales hasta edificios de apartamentos, oficinas y escuelas, las estructuras de hormigón conectan comunidades y nos dan refugio mientras trabajamos, estudiamos y dormimos.
En manos de arquitectos hábiles, el hormigón puede crear obras de belleza sobrecogedora, como la Chapelle Notre Dame du Haut de Le Corbusier, el restaurante Los Manantiales de la Ciudad de México o el Puente Merah Putih de Indonesia. Para los activistas climáticos, sin embargo, el hormigón es uno de los materiales más feos del planeta, porque su fabricación es responsable de el 7 % de las emisiones mundiales de dióxido de carbono.
Por ello, necesitamos urgentemente encontrar formas de descarbonizar la producción de cemento, el ingrediente clave del hormigón, si queremos limitar el calentamiento global a 1,5 grados Celsius. Este artículo explora cómo se puede intensificar la inversión en tecnologías transformadoras de cero emisiones de carbono, mediante iniciativas globales como la First Movers Coalition (FMC) del Foro Económico Mundial, que tiene como objetivo aprovechar el poder de compra de las empresas para descarbonizar los sectores industriales «más difíciles de reducir», responsables de un tercio de las emisiones mundiales.
Reducir la huella de carbono del clínker
La popularidad del hormigón se debe a su versatilidad. Puede verterse y darse forma en innumerables formas, es muy duradero cuando se refuerza con acero y es relativamente barato. El secreto de su versatilidad reside en la capacidad aglutinante del clínker que se incorpora al cemento. El clínker se fabrica calcinando piedra caliza a más de 2 552 grados Fahrenheit en hornos alimentados normalmente con carbón, gas natural o residuos de la quema industrial de combustibles fósiles. El problema es que este proceso emite grandes cantidades de CO2, unos 622 kilogramos por cada tonelada métrica de cemento producida.
Dos vías hacia un cemento de bajas emisiones resultan especialmente prometedoras, y cada una reduce aproximadamente a la mitad la huella de carbono del clínker. Una consiste en descarbonizar la producción de clínker; la otra, en evitar su uso por completo. Ambos procesos serán necesarios, pero en la actualidad las tecnologías se encuentran en distintas etapas de viabilidad y cada una tiene sus propios obstáculos que superar. Veamos más de cerca.

Descarbonizar el clínker requiere calcinar la piedra caliza utilizando una fuente de calor alternativa, como la electricidad, en lugar de combustibles fósiles. Las nuevas tecnologías para este proceso incluyen antorchas de plasma alimentadas por energía renovable.
Otra forma de descarbonizar el clínker es capturar el CO2 emitido por su producción, utilizarlo y/o almacenarlo de forma segura en una forma inerte para siempre. Este proceso, conocido como captura, uso y almacenamiento de carbono, está en fase incipiente, es caro y puede ser intensivo en energía. Esto es especialmente cierto si los gases de combustión capturados durante la producción de clínker contienen bajas concentraciones de CO2 (15-20 %), y para enriquecer ese CO2 se requiere mucha energía.
Innovaciones como la electrificación de la producción de clínker o la sustitución del aire por oxígeno en el proceso de combustión pueden conducir a una mayor concentración de CO2 en los gases de combustión. Esto reduce los costos y hace que las emisiones de CO2 sean más adecuadas para su uso directo en procesos industriales, como la producción de combustible sostenible para la aviación.
Dos vías hacia un cemento de bajas emisiones resultan especialmente prometedoras, y cada una reduce aproximadamente a la mitad la huella de carbono del clínker. Una consiste en descarbonizar la producción de clínker; la otra, en evitar su uso por completo.
Evitar el clínker es otra forma de que el sector avance en la descarbonización, y es tanto una opción viable como eficaz a corto plazo. Ya existen sustitutos del clínker, entre ellos, convenientemente, los residuos de la quema industrial de combustibles fósiles. La ceniza volante, subproducto de la combustión del carbón, es una de esas opciones. Otra proviene de la desagradable escoria fundida que queda tras la producción de hierro, que se seca hasta formar bolas de residuos conocidas como escoria granulada de alto horno molida (GGBS, por sus siglas en inglés). Cualquiera de estas opciones resuelve dos problemas: evitar las emisiones derivadas de la fabricación de clínker y aprovechar residuos que, de otro modo, serían un peligro ambiental.
La ironía es que, a medida que la energía del carbón disminuye y la producción de acero se vuelve más ecológica, los suministros de ceniza volante y GGBS empezarán a agotarse. Pero existen otras alternativas de bajas emisiones al clínker.
Por ejemplo, la arcilla calcinada, un derivado de un material de origen natural que se encuentra en todo el mundo, especialmente en el Sur Global. Su ubicación es significativa, porque la fabricación de cemento y hormigón es un proceso muy local. El material es tan pesado y costoso de transportar que la mayor parte se vende a menos de 150 millas de su lugar de producción. Por ello, contar con una materia prima alternativa abundante, como la arcilla calcinada, podría ser un cambio decisivo, sobre todo si se puede obtener en las zonas donde se prevé que el consumo de hormigón alcance su máximo. Algunas estimaciones sugieren que, si este material se convirtiera en la forma predominante de fabricar cemento, podría reducir las emisiones del sector entre un 30 y un 40 %.
Códigos más limpios
Fabricar cemento utilizando estos sustitutos del clínker, conocidos en el sector como materiales cementicios suplementarios (SCM), normalmente no cuesta mucho más que producir cemento Portland ordinario (OPC). Entonces, ¿por qué no se hace a ninguna escala? La palabra «Portland» es parte del problema. Es el estándar de oro para el cemento, su fabricación requiere clínker y está incorporada en prácticamente todos los códigos de construcción del planeta.
Los ingenieros que redactan estos códigos, junto con las empresas constructoras y sus clientes del sector inmobiliario, suelen ser reacios al riesgo. Y con razón: nadie quiere que los edificios se derrumben sobre sus ocupantes. Una preocupación es que los SCM podrían no funcionar tan bien como el clínker. Otra es que verter y curar estos nuevos tipos de hormigón en obra requeriría más habilidad y formación. El statu quo es difícil de cambiar, pero es totalmente incompatible con cualquier vía de cero emisiones netas. Las técnicas y los códigos de construcción deben evolucionar, lo que requerirá la acción tanto de los responsables políticos como del sector privado para abordar las regulaciones y las normas del sector.
La solución radica en la colaboración y la «coopetición» a lo largo de la cadena de valor
Señalamos antes que el sector del cemento y el hormigón es muy localizado, debido al costo de trasladar un producto tan pesado y de bajo margen. El sector es muy diferente del, por ejemplo, aluminio, donde los pocos refinadores y fundidores necesarios para abastecer la demanda mundial pueden descarbonizarse o trasladarse a zonas con abundante energía renovable. Para limpiar el cemento, hay que abordar el problema allí donde se encuentra, a nivel local, en los miles de lugares del mundo donde se produce y utiliza el clínker.
Esto supone un reto para empresas globales como Vattenfall, una empresa energética sueca de propiedad estatal y miembro fundador de la FMC, que, dado su objetivo basado en la ciencia de alcanzar cero emisiones netas para 2040, necesita abastecerse de hormigón con emisiones casi nulas en todas las zonas locales donde opera. Vattenfall ha adoptado un enfoque integral de la cadena de valor para descarbonizar la producción de cemento. Esto significa mantener conversaciones con fabricantes de cemento, proveedores de cemento y la industria de la construcción sobre las vías más rápidas para escalar tecnologías transformadoras.
Las técnicas y los códigos de construcción deben evolucionar, lo que requerirá la acción tanto de los responsables políticos como del sector privado para abordar las regulaciones y las normas del sector.
La transparencia y la colaboración son fundamentales para descarbonizar las emisiones a lo largo de la cadena de valor. Para Vattenfall, el objetivo no es un cambio incremental que podría reducir a la mitad la huella de carbono del sector, sino un cambio transformador que descarbonice por completo la producción de cemento. Un enfoque transparente de la cadena de valor como este ofrece varias ventajas importantes.
En primer lugar, ayuda a los socios a comprender los requisitos de los demás e identificar áreas en las que pueden trabajar juntos y aprovechar mutuamente sus activos y capacidades para encontrar soluciones e impulsar el cambio.
En segundo lugar, si todos los socios de la cadena de valor pueden alinearse en torno al mismo objetivo de cemento de cero emisiones, esto puede enviar una poderosa señal de demanda a los productores de cemento y a sus inversores de que vale la pena fabricar un producto que, actualmente, puede costar aproximadamente el doble que el OPC convencional.
En tercer lugar, si todos los socios pueden alinear su demanda de cemento limpio, esto puede ayudar a repartir el riesgo de la prima verde, de modo que ningún actor individual asuma una proporción desmedida del costo. Para que este enfoque funcione, se necesitan iniciativas como la FMC para reunir a los principales actores de la cadena de valor, en todas sus diversas zonas geográficas, en un entorno de coopetición que fomente la apertura y la colaboración para encontrar soluciones que funcionen para todos.
¿Qué hace el Foro Económico Mundial para promover el desarrollo urbano sostenible?
Las ciudades son responsables del 75 % de las emisiones mundiales de gases de efecto invernadero y albergan a más de la mitad de la población mundial, una cifra que crecerá hasta dos tercios para 2050. Al priorizar la energía más limpia, las ciudades podrían contribuir con más de la mitad de los recortes de emisiones necesarios para mantener el calentamiento global por debajo de 2 °C, lo que estaría en línea con el Acuerdo de París.

Para lograr ciudades y comunidades de cero emisiones netas y positivas para la naturaleza para 2050, el Foro Económico Mundial se asocia con partes interesadas de los sectores público y privado en iniciativas que impulsan la ambición global mediante la acción local. A continuación, algunas de ellas:
Davos Baukultur Alliance: Promover la planificación, la construcción y la gestión de alta calidad de edificios, infraestructuras y espacios públicos, con base en principios de resiliencia climática, sostenibilidad y circularidad en el entorno construido. Más información.
Global New Mobility Coalition: Explorar nuevas soluciones para reducir la congestión y las emisiones, mejorar la infraestructura para vehículos eléctricos y transformar la movilidad urbana y las entregas. Más información.
Alliance for Urban Innovation: Conectar a innovadores y emprendedores con nuevos mercados y oportunidades que reimaginen y transformen la calidad de vida y las economías locales. Más información.
G20 Global Smart Cities Alliance: Acelerar soluciones inteligentes y prácticas para construir resiliencia climática, mejorar el bienestar público y abordar los desafíos más apremiantes a los que se enfrentan las ciudades y las comunidades locales. Más información.
Future of Travel and Tourism: Impulsar un crecimiento económico inclusivo y sostenible, preservando el patrimonio cultural y protegiendo los ecosistemas naturales. Más información..
Descubra cómo puede formar parte de nuestros esfuerzos por crear ciudades y comunidades más sostenibles y habitables. Contáctenos aquí.
El sector privado y el público deben salir a la pista de baile de la mano
Dada la urgencia de empezar a descarbonizar los sectores muy emisores en esta década, la colaboración debe ir seguida rápidamente de un compromiso. En la pista de baile de la oferta y la demanda, alguien tiene que dar el primer paso, y ahí es donde entra la FMC. En este sector, los miembros de la coalición, ya sean empresas de construcción e ingeniería, promotores o arquitectos, deben comprometerse a adquirir o especificar cemento de emisiones casi nulas para al menos el 10 % de sus volúmenes anuales para 2030.
Como parte de su compromiso del 10 %, Vattenfall está explorando tecnologías de cemento transformadoras y de cero emisiones, desarrolladas tanto por productores consolidados como por startups. La opinión de Vattenfall es que, aunque los costos y riesgos de actuar pronto son elevados, los riesgos de no hacer nada son mayores. Porque, una vez que la demanda despegue, quiere estar al frente de la cola en caso de que la oferta necesite tiempo para ponerse al día.
Tomemos como ejemplo el acero bajo en carbono, otra cadena de valor en la que Vattenfall desempeña un papel protagonista mediante su inversión en tecnología revolucionaria de producción de hierro con hidrógeno (HYBRIT). Los proveedores suecos de acero libre de combustibles fósiles han registrado un crecimiento espectacular de la demanda de su producto en los últimos años, a pesar de una prima de precio del 20-25 %, y se anticipa una demanda similar para el cemento de emisiones casi nulas.

Vattenfall prevé que la trayectoria a corto plazo del suministro de energía renovable registre una cuadruplicación de la capacidad desde hoy hasta 2030, y la necesidad de construir infraestructuras como cimentaciones de hormigón para parques eólicos garantizará una demanda continua de cemento libre de combustibles fósiles. Además, el derecho a construir grandes nuevas instalaciones de energías renovables se otorga mediante subastas públicas competitivas, en las que la sostenibilidad de los métodos de construcción será un parámetro cada vez más decisivo.
Pero, como hemos visto, las empresas son solo la mitad de la solución. Los gobiernos necesitan sumarse urgentemente. Tienen funciones clave que desempeñar en la revisión de los códigos de construcción y en el establecimiento de requisitos claros sobre la proporción de materiales de emisiones casi nulas en las licitaciones y subastas públicas. Los gobiernos podrían ofrecer mayores incentivos para impulsar nuevas tecnologías a gran escala. Tomemos la CCUS. Puede costar hasta 170 USD eliminar y almacenar una tonelada métrica de CO2 de la producción de cemento, una cantidad enorme en comparación con el precio medio de 50-60 USD por tonelada métrica para la producción de cemento en Europa. El gobierno noruego lidera en este ámbito. Ha coinvertido con Heidelberg Materials para construir la primera instalación de captura de carbono a escala industrial del mundo en una planta de cemento, que se espera que esté plenamente operativa a finales de 2024. Los gobiernos también deberían agilizar el proceso de permisos para construir plantas de CCUS, a fin de acelerar la viabilidad comercial de esta tecnología.
Otro papel que los gobiernos deben desempeñar, dado que la infraestructura financiada con fondos públicos representa un estimado del 40-60 % de todas las ventas mundiales de hormigón depende de sus hábitos de compra: necesitamos que más gobiernos envíen señales de demanda mediante objetivos de contratación pública de cemento de emisiones casi nulas.
El Foro Económico Mundial, en asociación con la Global Cement and Concrete Association y la iniciativa Concrete Action for Climate de la Mission Possible Partnership, ha emitido un llamamiento a la acción para que los responsables políticos descarbonicen el sector del cemento y también trabaja con la Industrial Deep Decarbonisation Initiative (IDDI) de la Clean Energy Ministerial para animar a los gobiernos a asumir los primeros compromisos de contratación pública.
Hay señales prometedoras: Francia formuló recientemente una política para reducir las emisiones de la producción de cemento un 35 % para 2030, mientras que Japón también ha publicado su propia hoja de ruta (en japonés). Canadá se ha comprometido a codirigir la Breakthrough Agenda on Cement and Concrete. Y China, que produce más de la mitad del cemento del mundo, planea ampliar su sistema de comercio de emisiones para incluir al sector del cemento a partir de 2023 o 2024. Mientras tanto, la Ley de Reducción de la Inflación de agosto del presidente Joe Biden es un posible cambio de juego para la tecnología CCUS, al ofrecer un crédito fiscal de hasta 85 USD por tonelada métrica de dióxido de carbono capturado y secuestrado.
El cemento es un material de construcción de excepcional versatilidad, practicidad e incluso belleza. Pero, al igual que el protagonista de la famosa novela de Oscar Wilde «El retrato de Dorian Gray», el cemento, pese a sus atractivos, esconde un sucio secreto. Si queremos crear un futuro más sostenible que permita a los mercados desarrollados y emergentes construir la infraestructura que necesitan para sobrevivir y prosperar frente a impactos climáticos cada vez mayores, no nos queda más remedio que trabajar juntos para descarbonizar el cemento y el hormigón como una prioridad urgente.
Jonathan Walter y Andrew Alcorta contribuyeron a este artículo.




