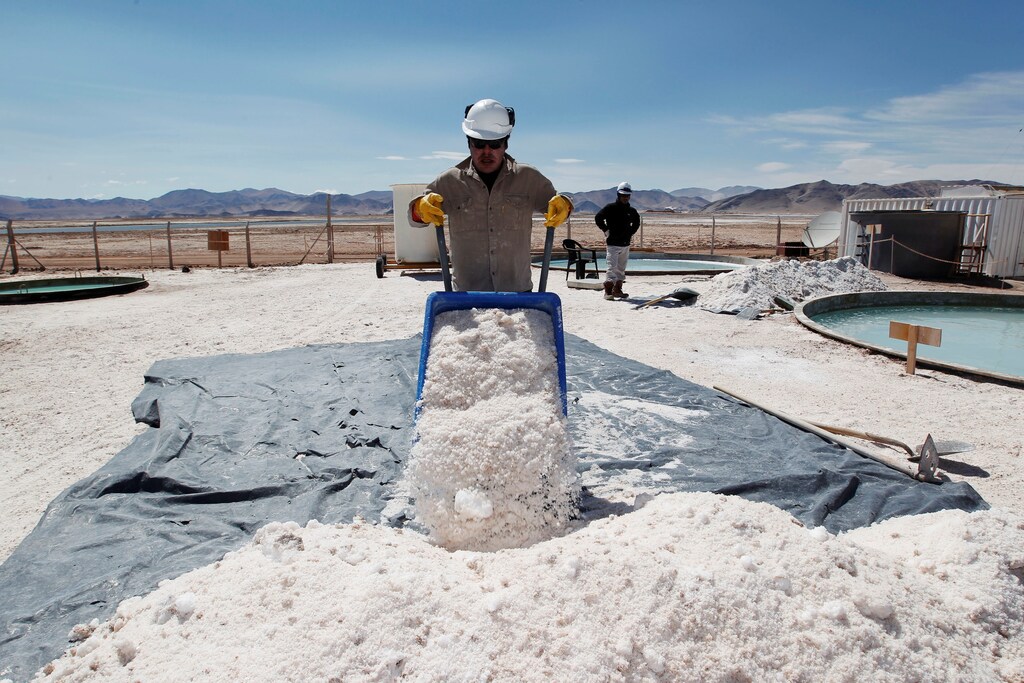
La descarbonización requerirá muchos minerales, porque las tecnologías de energía limpia necesitan más metales.
El creciente interés por la inversión ESG implica que la extracción de metales debe tener en cuenta sus riesgos sociales.
En el futuro, quizá las empresas mineras tengan que informar sobre el impacto de cada operación como parte de requisitos más estrictos de divulgación de datos ESG.
El panorama energético y la transición hacia un futuro con bajas emisiones de carbono avanzan a un ritmo extraordinario. Distintos grupos y regiones se verán afectados de distintas maneras. Habrá ganadores y perdedores.
Entre los efectos positivos figuran la reducción de la contaminación atmosférica, innovaciones tecnológicas revolucionarias y nuevos ingresos fiscales procedentes de las energías renovables. Entre los negativos se cuentan el aumento de la presión social y ambiental en las comunidades y regiones donde se encuentran los metales para la transición energética (ETM), la pérdida de empleos a causa de la transición y la disminución de los ingresos fiscales. Integrar un marco ambiental, social y de gobernanza (ESG), haciendo hincapié en el riesgo social derivado de la transición, ayudará a gestionar estos importantes efectos adversos y a garantizar una transición más rápida y justa.
Un futuro con bajas emisiones de carbono
Un informe del Banco Mundial de 2020 señala que: «Un futuro con bajas emisiones de carbono requerirá muchos minerales, porque las tecnologías de energía limpia necesitan más materiales que las tecnologías de generación de electricidad basadas en combustibles fósiles. Una mayor ambición en los objetivos climáticos, tal como se establece en el Acuerdo de París, exige instalar más de estas tecnologías y, por tanto, dará lugar a una mayor huella material».
Esto ya está ocurriendo. En los últimos meses, el sector minero ha superado a las acciones tecnológicas debido a la voraz demanda de ETM, como el cobre, un metal fundamental para cualquier transición energética basada en la descarbonización. Se prevé que el precio del cobre alcance la elevada cifra de 15.000 dólares por tonelada —un aumento del 66 %— para 2025, según Markets Insider en abril de 2021.
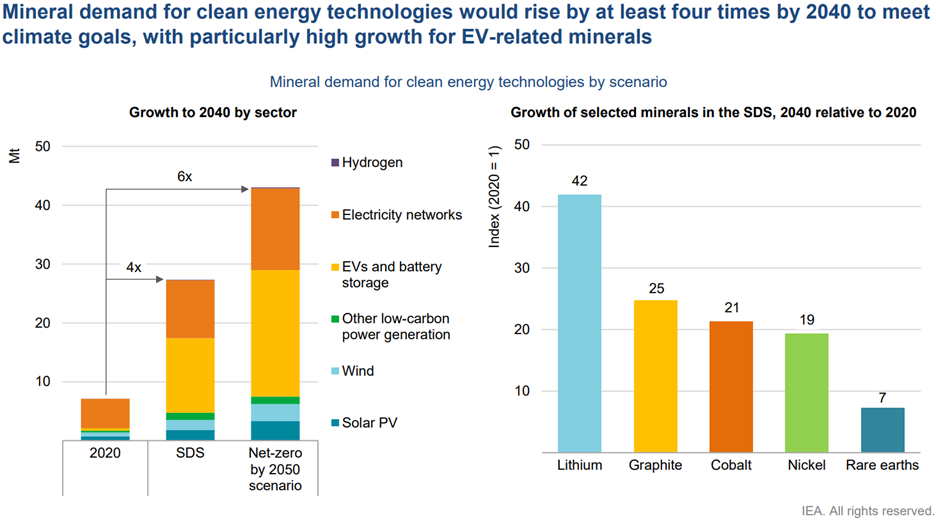
Las instalaciones de energía renovable que producen energía solar y eólica requieren más minerales, como cobre, litio y cobalto, que las instalaciones basadas en hidrocarburos. Por ejemplo, un automóvil eléctrico requiere seis veces más minerales que un automóvil convencional, mientras que una planta eólica terrestre necesita nueve veces más recursos minerales que una planta de gas típica.
Un importante motor de esta demanda de ETM es el crecimiento de los vehículos eléctricos y del almacenamiento en baterías, que se espera que aumente al menos 30 veces para 2040. En particular, se prevé que la demanda de litio crezca considerablemente, unas 40 veces, para 2040, a fin de cumplir los objetivos del Acuerdo de París.
Consideraciones ESG
Sin embargo, las implicaciones sociales, ambientales y de gobernanza de este aumento previsto de la demanda rara vez se incluyen en los escenarios de transición energética. La extracción y producción de estos ETM conllevan graves riesgos adversos que deben tenerse en cuenta en la transición energética. A medida que las consideraciones ESG se generalizan en las finanzas —con grandes inversores que trasladan capital a fondos ESG y a las energías renovables— y que las regulaciones ESG pasan a ser obligatorias en algunas partes del mundo, aumentará el escrutinio por parte de inversores, accionistas, reguladores y la sociedad en general.
Gestionar estos riesgos será fundamental para lograr una transición energética justa y respetuosa con el medio ambiente, que respete la dignidad de las comunidades, incluidas las más vulnerables. Se prevé que, durante los próximos cinco años, el riesgo social será el principal factor limitante de la extracción de cobre. Se intensificarán las consideraciones sociales, como la oposición de las comunidades, el impacto en las comunidades locales, las condiciones laborales, la demanda de empleos mineros, los reasentamientos, la seguridad y los grupos indígenas y su derecho al consentimiento libre, previo e informado.
Esto exige que las empresas recurran a procesos inclusivos y participativos, como la participación de las partes interesadas, los mecanismos de reclamación y los estudios sobre la percepción de trabajadores y comunidades, además de adherirse a los Principios Rectores de las Naciones Unidas sobre las Empresas y los Derechos Humanos (UNGP) y a los marcos de la Guía de Debida Diligencia de la OCDE para Cadenas de Suministro Responsables de Minerales.
En mayo, los tribunales neerlandeses recurrieron a estos mismos principios no vinculantes sobre derechos humanos para ordenar a Shell que redujera sus emisiones de CO2 un 45 % para 2030 con respecto a los niveles de 2019. Esto sentó un precedente jurídico para la aplicación de los UNGP en litigios sobre cambio climático. Dado que los UNGP se basan en los principios de «respetar, proteger y remediar» en materia de derechos humanos, la señal que esto transmite es que el componente social de la transición cobrará más importancia.
Las empresas mineras afrontan problemas similares durante la transición: una considerable huella social y ambiental, sometida a un escrutinio cada vez mayor a medida que los inversores trasladan capital a fondos ESG. Para acceder a estos fondos, las empresas mineras tendrán que corregir sus prácticas.
Un primer paso fundamental es medir e informar con precisión sobre la «S», tan desatendida, de la tríada ESG. Por ejemplo, aunque se pide a las empresas que divulguen sus riesgos ESG y relacionados con el clima mediante distintos marcos de información, esos informes siguen siendo voluntarios y se centran sobre todo en la divulgación de riesgos climáticos, prestando menos atención a los riesgos sociales y a las prácticas de gestión de las empresas. Esto debe cambiar para lograr una «transición justa y centrada en las personas». La divulgación por sí sola no resolverá la desigualdad ni el cambio climático. Necesitamos mejores datos sobre las herramientas de mitigación de riesgos ESG y los mecanismos que tienen las empresas para aplicarlas.
Esto exigirá que las empresas divulguen datos sobre cada activo de cada explotación minera, en lugar de datos agregados de la sede central. Es especialmente importante, ya que distintas zonas geográficas, países y comunidades afrontan diferentes riesgos ESG. Por ejemplo, la extracción de cobalto en el Congo expone a las empresas a riesgos de corrupción y seguridad, así como a riesgos de trabajo infantil y minería artesanal y de pequeña escala en su cadena de suministro. Los riesgos de contaminación del agua y de falta de consulta a los grupos indígenas son mayores en América Latina, particularmente en países como Perú, Colombia y Chile, donde existe una larga historia de oposición comunitaria a los proyectos mineros.
Si estos riesgos no se mitigan debidamente, comunidades enteras pueden quedar devastadas y los proyectos pueden enfrentarse a una fuerte resistencia comunitaria que provoque cancelaciones o retrasos costosos, dañe la reputación de las empresas y, a su vez, ralentice la transición energética. De cara al futuro, es necesario reequilibrar la «S» de ESG e integrarla correctamente en la actividad de todas las empresas que participan en la transición energética, no solo las mineras. Este es el camino para que la transición energética sea sostenible y justa.




