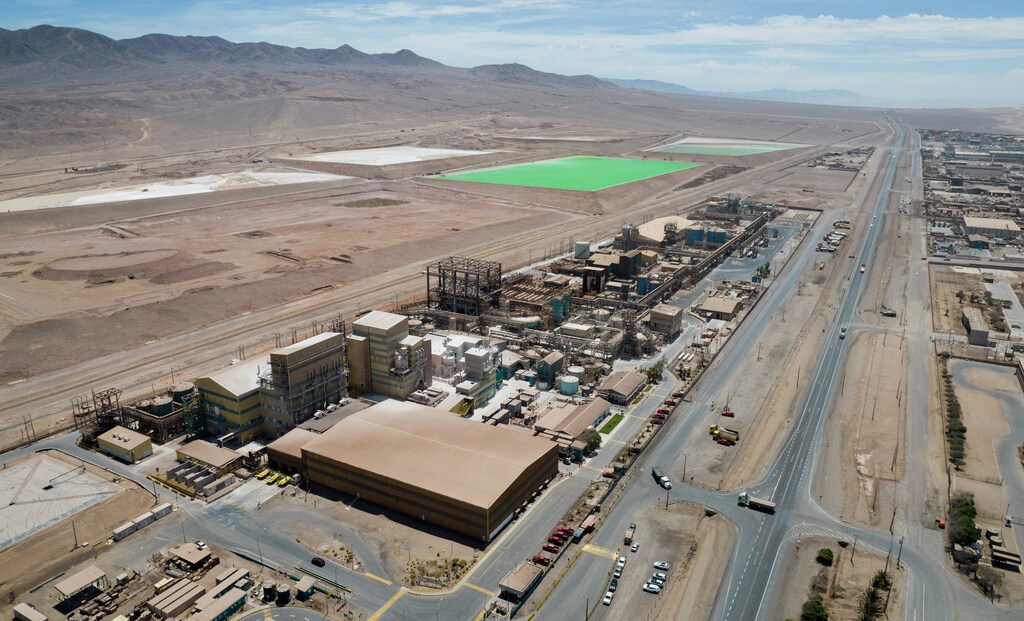
Del mismo modo que el petróleo fue clave para el progreso durante el siglo pasado, los minerales críticos son fundamentales para la transición energética de este siglo.
La creciente dependencia de los minerales críticos genera inquietud sobre la continuidad del suministro y la influencia geopolítica que otorgan.
Un nuevo documento del Foro Económico Mundial sugiere que estos temores podrían estar exagerados.
Empiezan a perfilarse señales claras de avance hacia una «transición energética» que reducirá drásticamente las emisiones. La buena noticia no se está haciendo realidad en todas partes del mundo ni llega a la misma velocidad, por supuesto, porque las revoluciones tecnológicas nunca se producen de forma sincronizada a escala mundial. Pero las señales de cambio son inequívocas.
La transición energética ya impulsa la demanda de minerales críticos como el cobre (utilizado en cables), el litio (utilizado en baterías) y las tierras raras (utilizadas en motores). En el futuro, a medida que la transición se acelere y se extienda más ampliamente, se prevé que la demanda de estos minerales críticos se dispare. ¿Podrán los proveedores seguir el ritmo y utilizarán algunos países el control sobre el suministro para ejercer influencia geopolítica?
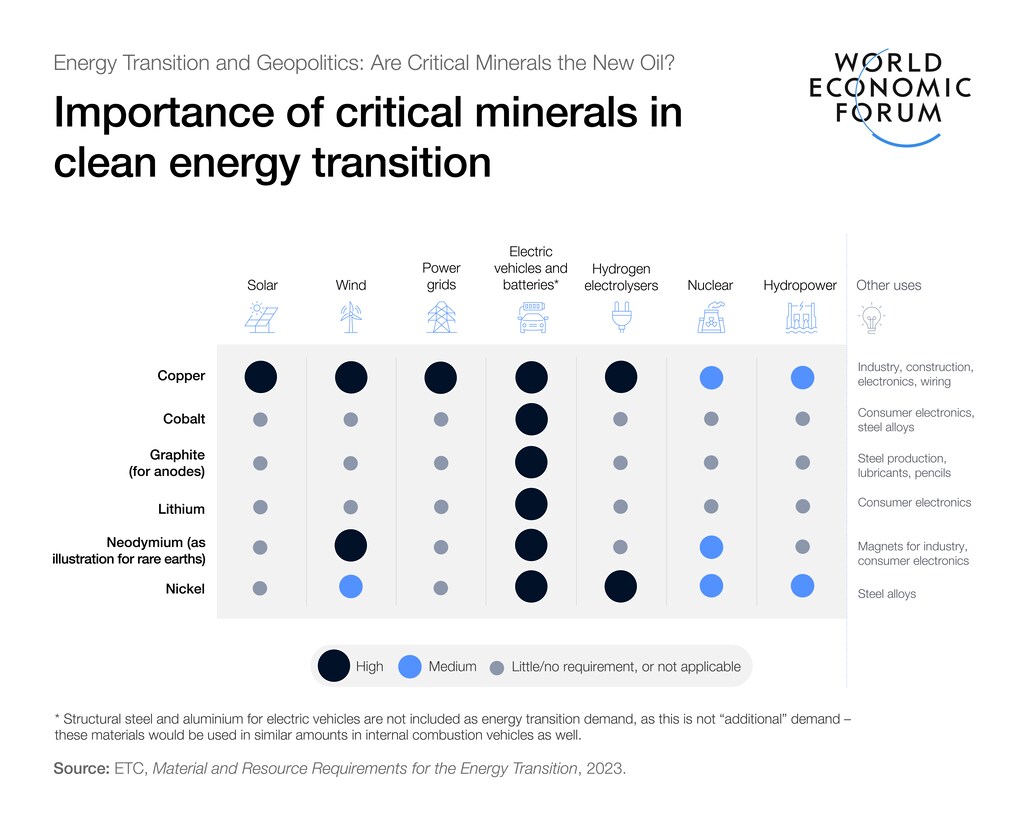
Hoy, un grupo de expertos en transiciones energéticas convocado por el Foro Económico Mundial publica un nuevo documento que ofrece un marco para responder a esa pregunta. Nos centramos en si la creciente dependencia de los minerales críticos debe ser motivo de alarma y en lo que los gobiernos y la industria podrían hacer al respecto.
Para muchos, la creciente dependencia de los minerales críticos es motivo de grave preocupación y una posible amenaza para la transición energética. Mientras la transición energética apenas comienza a sacudir la dependencia económica y política de los combustibles fósiles, en especial del petróleo, los alarmistas ven cómo se perfila un pacto faustiano: las nuevas dependencias de minerales críticos podrían convertirse en una nueva fuente de poder geopolítico.
Los países y las empresas dependientes de esas importaciones pueden temer que los proveedores utilicen su poder con fines perniciosos. Un país, China, ya ejerce un control desproporcionado sobre el suministro de materias primas y productos procesados de la mayoría de los minerales críticos. Los alarmistas advierten de que el control chino se intensificará, lo que podría tener repercusiones tanto políticas como económicas si las cadenas de suministro se vuelven menos fiables. Además, los gobiernos que obtienen ingresos de la extracción y el procesamiento de minerales críticos podrían utilizar esos ingresos para causar perturbaciones políticas. La “maldición de los recursos” ha sido un temor en el caso del petróleo y podría repetirse también con los minerales críticos.
En juego está el futuro de la transición energética: no solo el objetivo de reducir las emisiones, sino también la inversión y los empleos que llegarán con nuevas industrias, como los vehículos eléctricos, las baterías y los equipos de energía eléctrica, que luchan por asegurar sus cadenas de suministro.
Este nuevo documento presenta cuatro razones para no caer en la trampa de este temor a dependencias inestables:
1. Es necesaria una perspectiva global sobre la demanda y la oferta
Dado que todos estos minerales críticos son materias primas globales, es esencial una perspectiva global sobre la oferta y la demanda. Además, la mayoría de estos minerales desempeñan un papel muy pequeño en la economía mundial, y no existe un gran historial en el que basar los temores alarmistas. Es cierto que están creciendo con rapidez, pero partiendo de bases muy reducidas. Mucho puede cambiar rápidamente con los incentivos adecuados.
Tomemos como ejemplo el litio. A partir de finales de 2021, cuando la economía mundial se recuperaba de la pandemia de COVID-19 y la inversión en baterías se disparaba, los precios del litio se multiplicaron por seis. Siguieron las advertencias de que el litio sería el nuevo petróleo, junto con el pánico por las cadenas de suministro de litio. Pero los mercados reaccionaron – la oferta aumentó, la demanda se moderó respecto a las previsiones – y los precios han vuelto a sus niveles anteriores.
Una lección de esta perspectiva global es la necesidad de dejar que los mercados funcionen allí donde puedan. Los responsables de políticas pueden contribuir incentivando una mayor transparencia en los datos sobre oferta y demanda, y fomentando mercados de futuros que envíen señales de precio que estimulen nuevos suministros y que también faciliten un poco a los inversores la cobertura de sus riesgos. Los responsables de políticas también pueden garantizar que las estrategias se basen en una gama más amplia de escenarios diversos, junto con evaluaciones de cuáles son los más realistas, de modo que los riesgos puedan evaluarse y se puedan desarrollar métricas para identificarlos.
2. Ampliar la oferta es clave
Esto implica facilitar la ubicación y la inversión en nuevas minas y tecnologías de extracción, por ejemplo, ofreciendo políticas creíbles para invertir en suministros diversificados y facilitando la ubicación responsable de nuevas instalaciones de producción y procesamiento. La diversidad de suministros también es importante.
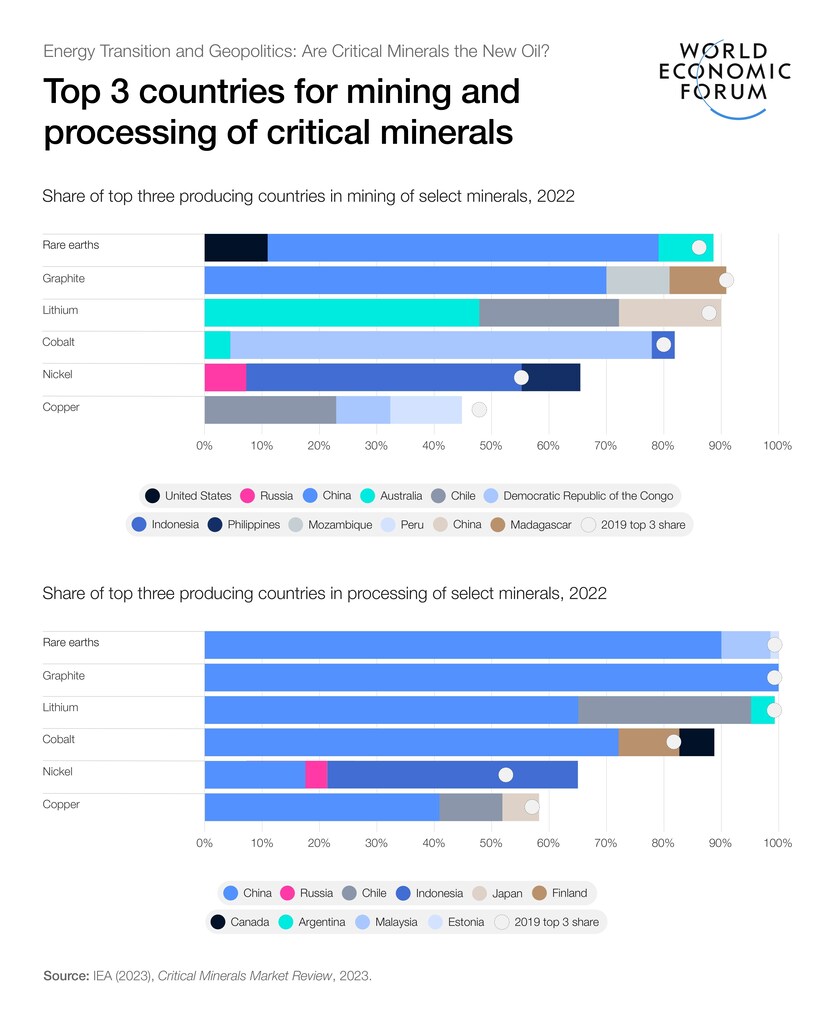
La diversidad no debe confundirse con el nacionalismo, y gran parte del esfuerzo global por impulsar el suministro —especialmente en Estados Unidos— se centra en colocar banderas nacionales sobre los suministros de minerales. Construir y mantener el apoyo político necesario para la financiación pública a gran escala de la energía limpia ha exigido, en cierta medida, abrazar la relocalización de la producción. Pero las alianzas políticas que se están forjando podrían conducir fácilmente a malos resultados. Las cadenas de suministro se volverán confusas y fragmentadas, lo que reducirá el valor de la flexibilidad en un mercado global. Los costes aumentarán a medida que la fiabilidad se resienta.
En comparación con el resto de los minerales críticos, el único mineral que justifica una alarma sólida es el cobre. Durante más de un siglo, el mundo ha intentado construir más minas de cobre y ha tenido dificultades para seguir el ritmo. Un aumento de la demanda, junto con la menor calidad de los yacimientos de mineral que quedan, hará que esto sea más difícil.

3. ¿Una demanda más receptiva?
Tanto si se trata de petróleo como de minerales, los alarmistas tienden a centrarse en la oferta. Pero las grandes sorpresas suelen venir de la demanda. En este caso, la mayoría de los minerales críticos ofrecen una gran oportunidad porque la naturaleza de la demanda es distinta a la de los combustibles fósiles. En el caso del petróleo, el mundo entero necesita unos 100 millones de barriles diarios, todos los días. Pequeños contratiempos se traducen en grandes subidas de precios y en pánico.
La mayoría de los minerales críticos se utilizan una sola vez durante la vida de un proyecto, cuando se construye o instala el equipo. Eso significa que la demanda podría ser mucho más sensible que en los mercados de combustibles. Una demanda más receptiva es lo que mantiene a raya a los proveedores potencialmente perniciosos y poco fiables.
Nuestro documento también profundiza un poco en las grandes oportunidades y avances en el ámbito del reciclaje, algo que apenas es visible en la mayoría de los mercados de minerales críticos porque la mayoría de los dispositivos de energía limpia desplegados en todo el mundo aún no han llegado al final de su vida útil.
4. Innovación
La revolución de la energía limpia es fruto de la innovación y de políticas que reducen los costes de la energía limpia. A su vez, costes más bajos facilitan construir y mantener los apoyos políticos necesarios para mantener viva la revolución. Los mismos patrones pueden y deben darse con el suministro y los usos de los minerales críticos. Gran parte de esa innovación es un bien público y requiere apoyo en aras del interés público. También llama la atención el enorme potencial que existe, por ejemplo, con las nuevas técnicas de minería y extracción, si las políticas de innovación asumen grandes riesgos y fomentan la experimentación con ideas radicalmente nuevas y no solo con las conocidas.
La transición energética generará una dependencia creciente de los minerales críticos. Sin embargo, una comparación con la industria petrolera demuestra que debemos ser diligentes y no alarmarnos.
Las políticas adecuadas pueden ayudar a que los mercados funcionen de forma más eficaz, generando señales que corrijan los desequilibrios entre oferta y demanda. Del mismo modo que la era del petróleo no termina por falta de petróleo, la era de la energía limpia no tiene por qué flaquear por falta de litio, cobre o níquel.




