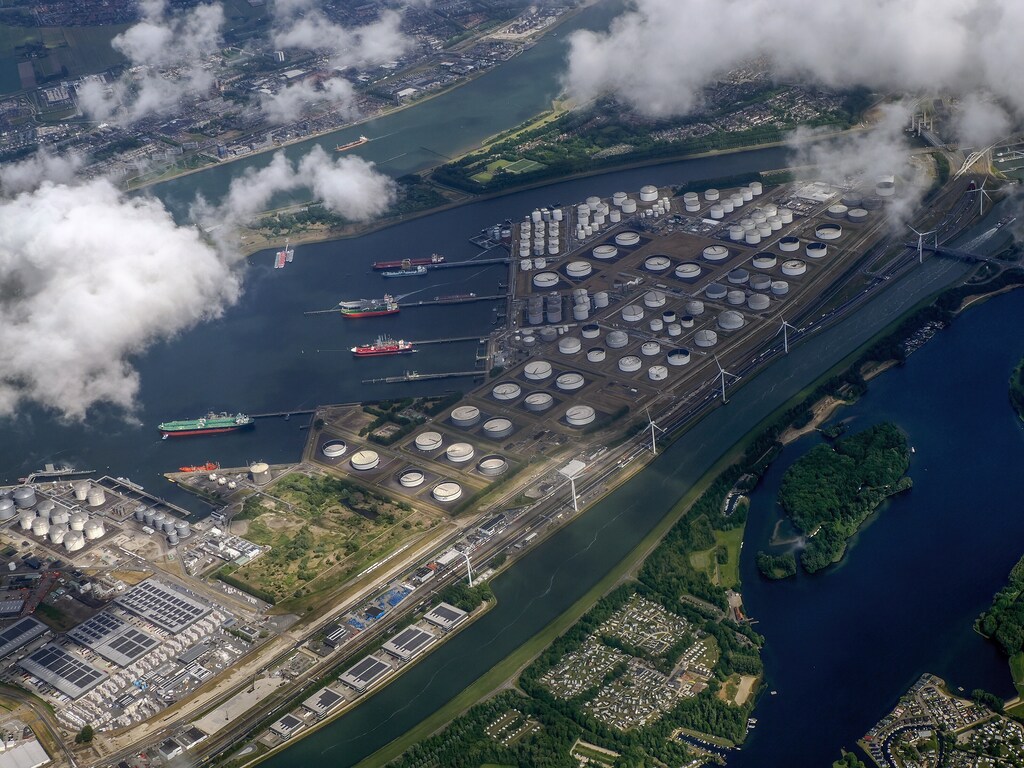
Los gobiernos e inversores están proporcionando cada vez más financiación directa y apoyo de políticas a los «clústeres industriales», reconociendo que los rendimientos de la acción colectiva superan con creces lo que las empresas pueden lograr por sí solas.
Los clústeres que consiguen inversión y apoyo gubernamental son aquellos que pueden demostrar su impacto mediante una medición coherente y comparable.
La iniciativa Transitioning Industrial Clusters ha desarrollado un enfoque común para medir de manera coherente el impacto en cuatro dimensiones clave: emisiones, contribución al producto interior bruto, empleo y uso del agua.
Los clústeres industriales –áreas geográficas donde las empresas operan en proximidad– no son un concepto nuevo.
El auge económico de China se ha apoyado en gran medida en ellos. Desde los años ochenta, el gobierno ha creado más de 1.400 parques industriales y zonas económicas especiales, que concentran más del 80 % de las empresas industriales del país. En conjunto, estos parques industriales generan más de la mitad de la producción industrial bruta de China, anclando el crecimiento económico local y constituyendo una fuente principal de empleo.
En Europa, alrededor de 3.000 clústeres industrialessostienen 54 millones de empleos. Al concentrar empresas, infraestructuras y competencias, estos centros se han convertido en motores importantes de la competitividad regional y de la transformación industrial.
Cada vez más, son los clústeres industriales, y no las instalaciones individuales, los que se están convirtiendo en la unidad que los gobiernos e inversores utilizan para decidir dónde invertir. La Ley de Aceleración Industrial de la Unión Europea, propuesta en marzo de 2026, refleja explícitamente este cambio.
La Ley exige a los Estados miembros designar «zonas de aceleración de la fabricación industrial» para facilitar la agrupación de proyectos de fabricación industrial en sectores estratégicos. Hacerlo crea condiciones favorables para la inversión y el desarrollo industrial coordinados.
También ayuda a los miembros a identificar sinergias, como una red troncal de hidrógeno compartida o una logística agrupada, que ninguna empresa por sí sola podría justificar.
Esto crea nuevos incentivos para que los clústeres demuestren su ambición, su impacto y su potencial de desarrollo.
Los clústeres que puedan mostrar, de forma creíble y coherente, cómo se reducen sus emisiones de GEI, cómo crece su contribución económica y cómo evoluciona su fuerza laboral pueden atraer socios, desbloquear infraestructuras compartidas y defender el entorno normativo que necesitan.
Sin embargo, lograr esta visibilidad requiere un lenguaje común, que hasta ahora ha faltado. Pregunte a un director de fábrica cuántos GEI emitió su planta el año pasado y la mayoría podrá responderle. Amplíe la mirada desde la puerta de la fábrica hasta el clúster en el que se ubica –el puerto, el parque petroquímico, el corredor manufacturero compartido con una docena de vecinos– y la imagen se fragmenta.
Las métricas clave se calculan empresa por empresa, con supuestos, años base y métodos de cálculo distintos, lo que hace casi imposible obtener una visión real a nivel de clúster.
El caso de negocio de medir en conjunto
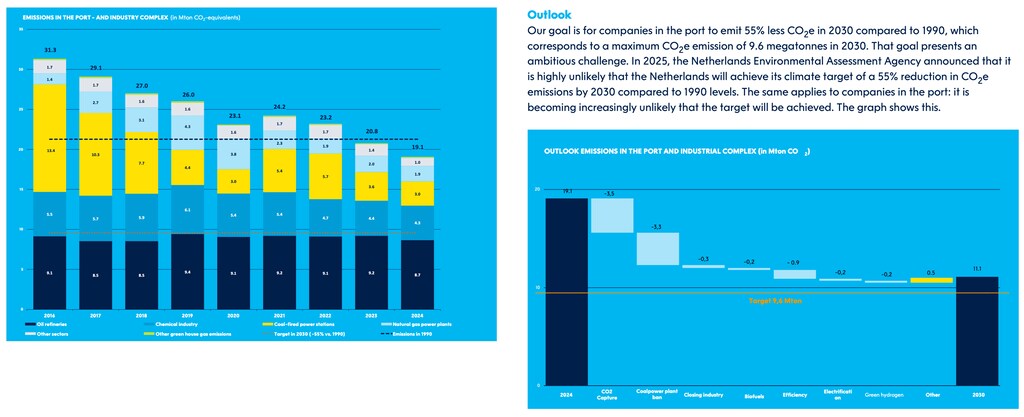
El Puerto de Róterdam muestra lo que se vuelve posible cuando un clúster puede medirse a sí mismo.
Al hacer un seguimiento de las emisiones de GEI en sus propias operaciones, en el transporte marítimo y en el conjunto más amplio del puerto y del complejo industrial, y al actualizar anualmente los avances, la Autoridad Portuaria puede modelar, palanca por palanca, lo que requiere cerrar la brecha de emisiones restante: captura de carbono, eliminación gradual de una central eléctrica de carbón, electrificación e hidrógeno.
Esa visibilidad de todo el clúster ha permitido a la autoridad portuaria identificar y respaldar los proyectos de infraestructura compartida que generan el mayor impacto, como Porthos CO2, un proyecto de captura y almacenamiento de carbono que requiere una inversión de 1.300 millones de euros.
La autoridad portuaria suele actuar como inversor y promotor de proyectos en esta infraestructura compartida, utilizando métricas de todo el clúster para decidir dónde dirigir el capital público y para animar a las empresas individuales a transformar sus fábricas y construir nuevas instalaciones de producción bajas en carbono.
Lo mismo ocurre en otras regiones. En Estados Unidos, el programa de Centros Regionales de Hidrógeno Limpio del Departamento de Energía, financiado mediante la Ley Bipartidista de Infraestructuras, evaluó las propuestas con indicadores clave de rendimiento de todo el clúster, en lugar de propuestas de proyectos individuales.
El futuro del programa ha estado sujeto a incertidumbre tras el cambio de administración, con dos centros cancelados y apoyo federal mantenido para los cinco restantes, aunque todavía sujetos a revisión continua.
Entre ellos, el Centro Regional de Hidrógeno Limpio de los Apalaches (ARCH2) recibió hasta 925 millones de dólares tras presentar proyecciones de más de 21.000 empleos y una reducción aproximada de 9 millones de toneladas métricas de CO2 (dióxido de carbono) al año. El HyVelocity Hub, en la costa del Golfo de Texas, obtuvo hasta 1.200 millones de dólares con una base similar, estimando 45.000 empleos y hasta 7 millones de toneladas métricas de reducción anual de CO2.
En el Reino Unido, HyNet (que abarca el noroeste de Inglaterra y el norte de Gales) y el East Coast Cluster (que abarca Teesside y Humber) fueron seleccionados como clústeres CCUS de la Vía 1 en 2021 mediante un proceso de secuenciación que exigía a los clústeres demostrar su caso según criterios explícitos, entre ellos el potencial de reducción de carbono, el empleo y las ganancias de inversión.
En conjunto, los dos clústeres se proponen eliminar 33 millones de toneladas de CO2 al año y crear 31.000 empleos, respaldados por unos 22.000 millones de libras esterlinas de financiación pública durante 25 años.
El nexo común entre Róterdam, los Apalaches, la costa del Golfo y los clústeres de la Vía 1 del Reino Unido es el mismo: los gobiernos e inversores financian y priorizan los clústeres que pueden comparar. Las métricas comparables y auditables son lo que convierte las ambiciones de un clúster en una afirmación que resiste el escrutinio.
Cómo pueden empezar los clústeres industriales a medir el impacto
Para ayudar a los clústeres a obtener esta visión a nivel de clúster, la iniciativa Transitioning Industrial Clusters ha publicado metodologías paso a paso para definir límites y líneas de base, establecer objetivos compartidos y hacer seguimiento de los avances en la reducción de emisiones de GEI, la contribución al PIB, el empleo y el uso del agua.
Diseñados específicamente para los responsables de clústeres y sus miembros principales, los documentos ayudan a alinear los procesos internos con métricas normalizadas, lo que permite una presentación de informes coherente entre regiones.
Esto permite a los clústeres dar forma a estrategias de transición y demostrar el impacto colectivo en las dimensiones que más importan a los gobiernos, inversores y comunidades, al tiempo que ayuda a las empresas a identificar sinergias y coordinar acciones.
Las cuatro métricas no son arbitrarias. Las emisiones, la producción económica y el empleo responden directamente a las preguntas que todo gobierno o inversor plantea sobre una transición industrial.
El uso del agua es la incorporación más reciente y depende de la ubicación: las transiciones basadas en el hidrógeno o la captura de carbono pueden desplazar la presión sobre los recursos hídricos locales de formas que pasan desapercibidas si solo se consideran el carbono y el PIB. En conjunto, las cuatro ofrecen una imagen compacta pero completa de las dimensiones ambiental, económica y social.
Es importante señalar que las herramientas no sustituyen lo que las empresas ya hacen; complementan y perfeccionan la presentación de informes existente a nivel de empresa. Son deliberadamente flexibles, lo que permite a los clústeres mantenerse coherentes con los procesos existentes y, al mismo tiempo, mejorar la comparabilidad y la transparencia.
Las metodologías ya están disponibles. Los clústeres que antes construyan este lenguaje común estarán en mejor posición para dar forma y liderar la transición.




