La electricidad utilizada para producir aluminio es una fuente importante de emisiones de carbono.
En China —un importante centro de producción de aluminio—, el Gobierno y los productores ya están tomando medidas para aumentar el uso de fuentes de energía más limpias, pero aún queda mucho por hacer.
Si las partes interesadas de toda China —el Gobierno, los productores, las empresas de servicios públicos y los innovadores— trabajan en conjunto, las investigaciones indican que las energías renovables podrían representar más del 50% del suministro eléctrico para la producción de aluminio de aquí a 2045.
Descarbonizar el suministro eléctrico para la producción de aluminio primario es fundamental para que el sector alcance las cero emisiones netas. La electricidad utilizada durante la fundición del aluminio —el proceso de extraer el metal de su mineral— representa más del 60% de las emisiones de carbono de la industria.
Es especialmente importante controlar las emisiones de carbono de la producción china de aluminio primario, que se obtiene directamente del mineral extraído, en lugar de utilizar materiales reciclados o aleaciones. El aluminio primario producido y consumido en China representa aproximadamente el 60% del mercado mundial. Debido a la elevada proporción de energía generada con carbón, por cada tonelada de aluminio producida en China se emiten 12,7 toneladas de carbono, frente a una media mundial de 10,3 toneladas, según las cifras más recientes, que abarcan el período de 2005 a 2019. Por eso es fundamental descarbonizar el suministro eléctrico para la producción china de aluminio primario.
Las políticas energéticas de China ahora favorecen la descarbonización
Al igual que muchos otros gobiernos, el Gobierno chino está utilizando políticas para influir en los esfuerzos de descarbonización industrial. Esto ocurre principalmente al encarecer la electricidad generada con carbón, que produce muchas emisiones de carbono, y fomentar el uso de electricidad más barata y baja en carbono de la red.
El Gobierno está fijando un precio al carbono para elevar el precio del carbón y, para 2025, se prevé que el coste de la electricidad generada con carbón para autoconsumo —producida para usuarios locales, a menudo industriales— supere el de la electricidad generada para la red, según estudios del sector y los modelos internos de Accenture. También es probable que, para entonces, las empresas de aluminio se incluyan en el mercado nacional chino de comercio de emisiones de carbono.
Además, la electricidad generada con carbón para autoconsumo podría empezar a sustituirse por energías renovables después de 2025, una vez resueltas ciertas limitaciones geográficas y dificultades relacionadas con la intermitencia, y a medida que baje el precio de la electricidad de la red. Mientras tanto, el Gobierno ha estado alentando a las empresas de aluminio a trasladar su producción al suroeste de China para aprovechar la electricidad de la red, más barata y generada con una alta proporción de energías renovables.
Si el sector ha de contribuir al cumplimiento de los objetivos de neutralidad de carbono de China para 2060, estos esfuerzos deben continuar. Con ese fin, el Foro Económico Mundial, en colaboración con Accenture, ha realizado un análisis prospectivo para evaluar la trayectoria de descarbonización de China y determinar las medidas necesarias para alcanzar el objetivo de 2060.
Este análisis ha destacado cuatro formas en que los productores chinos de aluminio ya están descarbonizando su suministro eléctrico:
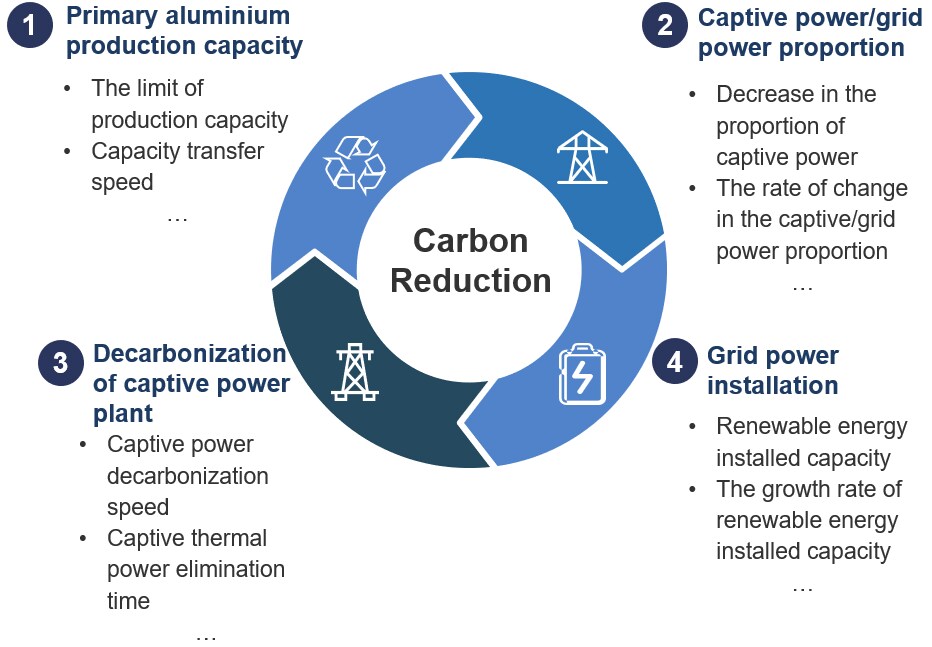
1) Trasladar la capacidad de producción de aluminio primario a zonas con abundantes energías renovables
La capacidad de producción de aluminio primario se está trasladando al suroeste de China, donde abundan los recursos hidroeléctricos y la energía tiene un coste ventajoso. Se prevé que, de 2020 a 2025, se trasladen entre 2 y 3 millones de toneladas de producción de aluminio primario al año; para 2060, la cifra bajará a entre 90.000 y 100.000 toneladas al año. Es probable que Yunnan absorba la mayor parte de la capacidad de producción.
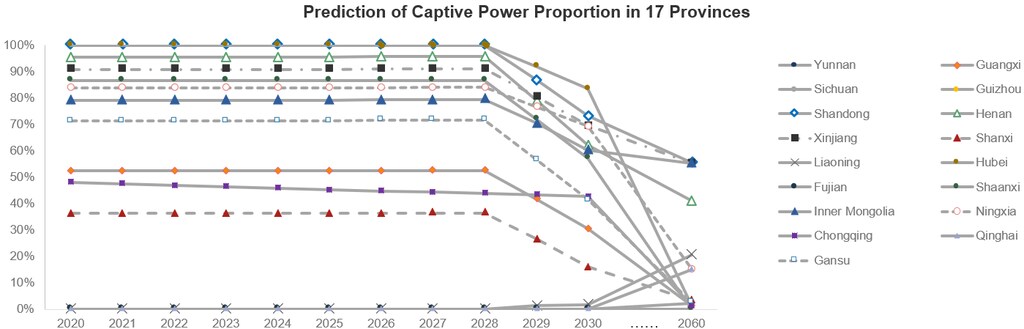
2) Ajustar la proporción entre electricidad para autoconsumo y electricidad de la red
Estimamos que la proporción de electricidad para autoconsumo en el sector del aluminio de China disminuirá del 60-70% en 2020 al 20% en 2060. A corto plazo, la electricidad para autoconsumo seguirá predominando, pero con el tiempo será sustituida gradualmente por electricidad de la red, salvo en un pequeño número de provincias que probablemente conservarán centrales de carbón para autoconsumo.
3) Descarbonizar las centrales eléctricas para autoconsumo
La tecnología de generación de electricidad renovable para autoconsumo está en fase de investigación y desarrollo; en el sector chino del aluminio solo hay unos pocos proyectos piloto en curso. De 2026 a 2030, el número total de centrales de carbón para autoconsumo en China disminuirá gradualmente. Durante ese período, se introducirán las energías renovables para autoconsumo y se utilizarán a pequeña escala. De 2031 a 2060, prevemos que la generación de electricidad con carbón para autoconsumo se vaya eliminando gradualmente y solo se mantenga en unas pocas provincias. El uso de electricidad renovable para autoconsumo seguirá siendo limitado debido a restricciones geográficas y de escala.
4) Descarbonizar las centrales eléctricas conectadas a la red
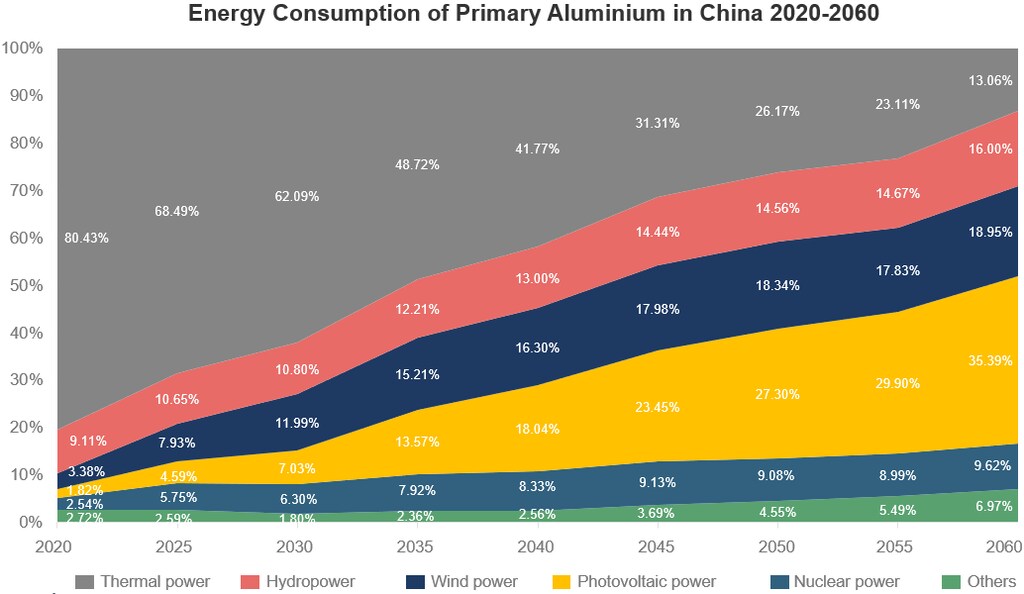
Está previsto que la capacidad instalada de energías renovables y energía nuclear en China aumente considerablemente y represente el 82,9% de toda la energía para 2060. La energía hidroeléctrica, la fotovoltaica y la eólica seguirán siendo las principales fuentes de generación de electricidad renovable, mientras que la energía nuclear representará una proporción relativamente pequeña.
El auge de las energías renovables
Al combinar las cuatro medidas anteriores, las emisiones de carbono del sector del aluminio de China alcanzarán un máximo de 506 millones de toneladas al año para 2028. Después de 2040, las emisiones disminuirán a una tasa media anual del 2,4%. Nuestro análisis muestra que, para 2045, las energías renovables se convertirán en la principal fuente de energía para la producción de aluminio primario, y la energía fotovoltaica representará la mayor proporción.
Según nuestro análisis, apenas estamos al comienzo de esta transición, que constará de tres fases:
De 2016 a 2025, los productores de aluminio siguen utilizando habitualmente electricidad generada con carbón para autoconsumo debido a su bajo precio, mientras que la generación de electricidad renovable para autoconsumo sigue en desarrollo y solo cuenta con unos pocos proyectos piloto. El coste de la electricidad de la red es ligeramente superior al de la electricidad generada con carbón para autoconsumo.
De 2026 a 2030, el precio de la electricidad generada con carbón para autoconsumo aumentará gradualmente debido a las políticas gubernamentales, mientras que la electricidad renovable para autoconsumo empezará a estar disponible a pequeña escala. Entretanto, la electricidad de la red será competitiva en precio y el Gobierno alentará a las empresas a utilizar electricidad de la red con una alta proporción de energías renovables.
De 2031 a 2060, la electricidad de la red dominará la estructura energética de China. Las centrales de carbón para autoconsumo se irán eliminando y solo permanecerán en algunas provincias. La generación de electricidad renovable para autoconsumo avanzará, pero seguirá limitada por sus requisitos geográficos. La electricidad de la red se convertirá en el principal suministro energético de la industria china del aluminio primario.
La senda hacia la descarbonización
Ha llegado el momento de actuar para que los productores chinos de aluminio puedan descarbonizarse con éxito. Para ello, deben actuar las partes interesadas de toda China: el Gobierno, los productores de aluminio, las empresas de servicios públicos y los innovadores.
El Gobierno de China deberá controlar la capacidad total de producción de aluminio del país, fortalecer el mercado de comercio de emisiones de carbono y fomentar el uso de electricidad renovable. Los productores de aluminio deben eliminar la capacidad de producción obsoleta, cerrar las centrales eléctricas para autoconsumo que no cumplan la normativa y explorar el uso de electricidad renovable. Las empresas de servicios públicos deben trabajar para garantizar el suministro de electricidad renovable y explorar métodos de comercio de electricidad verde entre provincias para ayudar a las empresas a descarbonizarse. Las empresas tecnológicas innovadoras dedicadas a explorar tecnologías de almacenamiento y transmisión de energía renovable deberían asociarse con la industria para mejorar la sostenibilidad y la estabilidad de la generación de electricidad renovable.
La posición dominante de la industria china del aluminio en el mercado implica una gran responsabilidad de sus productores en la reducción de las emisiones de carbono. Nuestras previsiones muestran una trayectoria prometedora: para 2045, es probable que las fuentes de energía renovable representen más del 50% del suministro eléctrico para la producción de aluminio primario.




