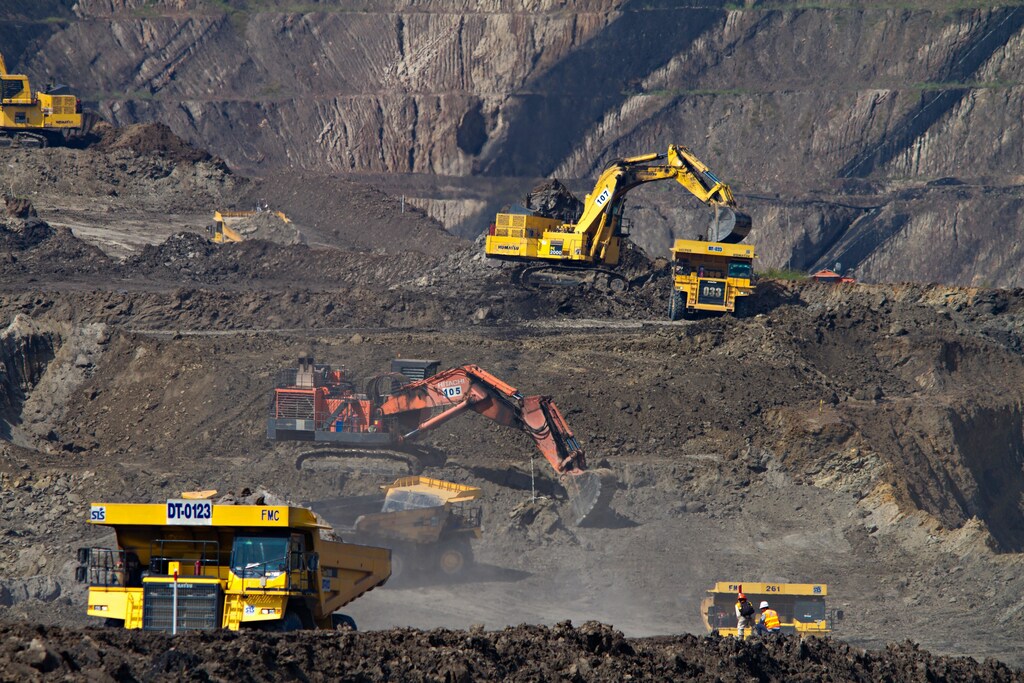
El carbón es la mayor fuente individual de emisiones de CO2 relacionadas con la energía.
La demanda está disminuyendo en EE. UU. y la UE, pero sigue creciendo en algunos países asiáticos.
Es necesario descarbonizar la infraestructura energética existente o retirarla para contribuir al cumplimiento de los objetivos climáticos.
La combinación del crecimiento de las energías renovables, los bajos precios del gas natural y una conciencia cada vez mayor de la urgente necesidad de reducir las emisiones —por no mencionar la ralentización de la demanda energética causada por la pandemia de COVID-19— podría señalar el fin del aumento de la demanda de carbón en EE. UU. y Europa.
Pero aún no ha llegado el ocaso de este combustible fósil, que genera muchas emisiones.
La demanda de algunas de las economías asiáticas en auge podría llenar el vacío que dejarían los países que abandonan el carbón, y Asia podría ser el lugar donde se decida el futuro de este combustible.
Cambio en la demanda
A nivel mundial, se prevé que la demanda de carbón caiga un 5 % en 2020, el mayor descenso desde la Segunda Guerra Mundial, según el informe Coal 2020 de la Agencia Internacional de la Energía (AIE), que analiza las tendencias históricas de la industria del carbón y proyecta cómo evolucionarán durante los próximos cinco años. El repunte previsto para 2021 podría durar poco, ya que no se esperan nuevos aumentos de la demanda entre 2021 y 2025, siempre que continúe la recuperación económica tras la pandemia y las iniciativas políticas no cambien.
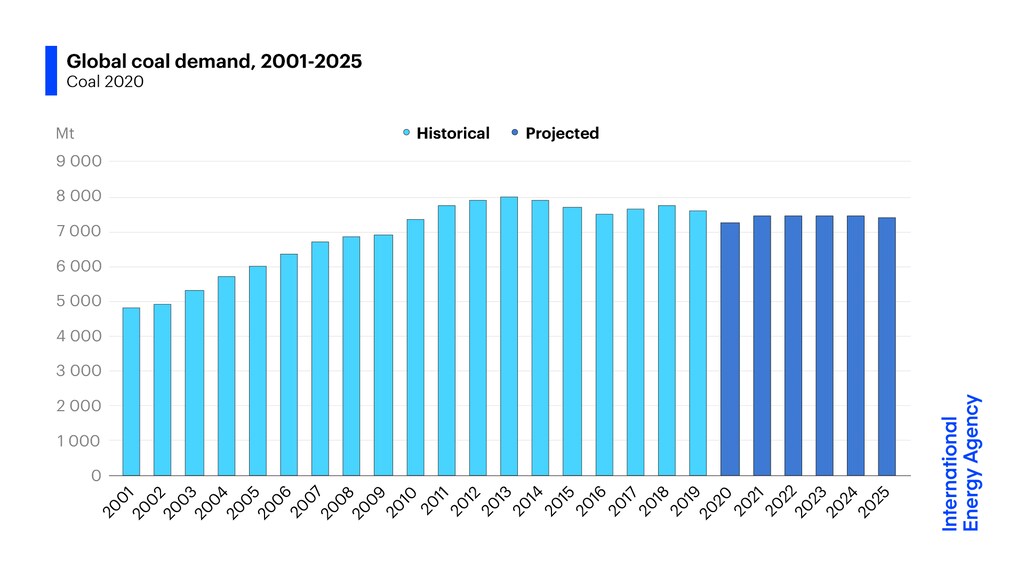
Aunque la perspectiva mundial muestra una demanda estable durante los próximos años, existen desequilibrios regionales: economías como las de China y la India compensan los descensos de Estados Unidos, la Unión Europea y otras regiones.
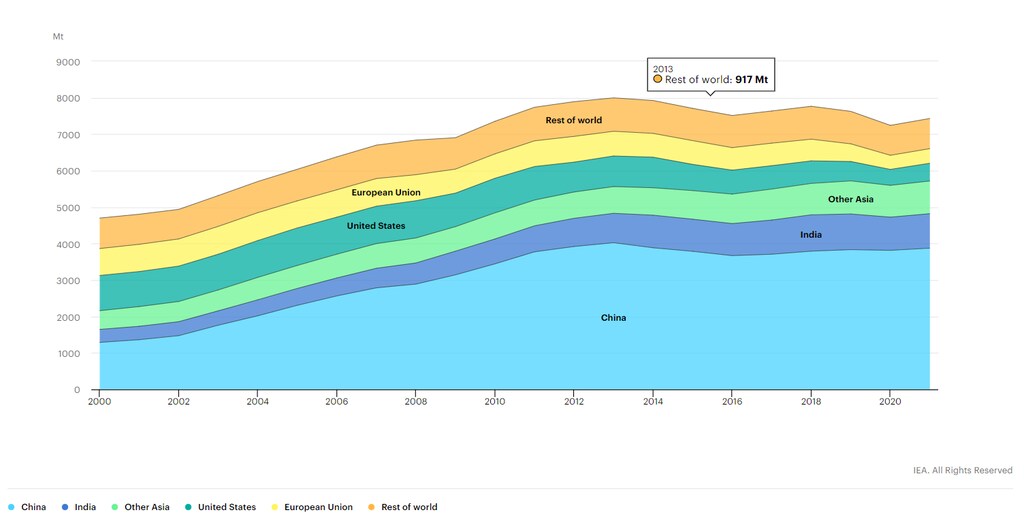
China es el mayor productor, importador y consumidor de carbón del mundo y representa más de la mitad del consumo mundial de carbón (65 %). En 2019, solo China y algunos países del Sudeste Asiático aumentaron su consumo de carbón, mientras que la mayoría de las regiones registraron un descenso ese año.
El carbón sigue siendo un pilar de la generación de electricidad en China, la India y otros países asiáticos, que en conjunto representan alrededor del 75 % de la demanda mundial de carbón. A medida que más actores de la UE y EE. UU. abandonen el carbón, su comportamiento tendrá menos influencia en el futuro de la industria carbonífera. Si no se controla, el crecimiento del consumo de carbón en Asia podría tener graves consecuencias para el planeta.
Es necesario transformar la infraestructura energética
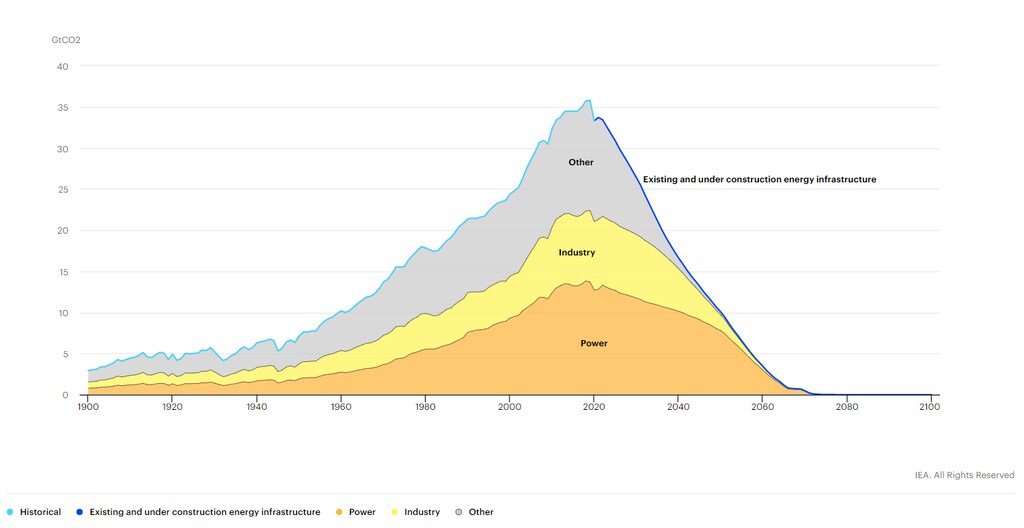
El carbón es la mayor fuente de emisiones mundiales de CO2 relacionadas con la energía. Esto significa que reducir las emisiones de los nuevos proyectos energéticos por sí solo no bastaría para cumplir los objetivos climáticos.
Si la infraestructura energética existente —centrales eléctricas, plantas industriales, edificios, vehículos y otros elementos— sigue funcionando como hasta ahora y con una vida útil similar, esto por sí solo elevará las temperaturas mundiales a 1,65 °C por encima de los niveles preindustriales, según el World Energy Outlook 2020 de la AIE.
También es necesario descarbonizar estos activos heredados, en especial los grandes contaminantes, como las centrales de carbón. El Escenario de Desarrollo Sostenible de la AIE señala la necesidad de modernizar, reconvertir o retirar las centrales eléctricas de carbón existentes para reducir a la mitad sus emisiones para 2030.
El Reino Unido tiene previsto eliminar progresivamente las centrales eléctricas de carbón para 2024, mientras que Drax, la mayor central eléctrica del país, se ha comprometido a dejar de usar carbón para marzo de 2021.




