Podrían necesitarse 3000 millones de toneladas de metal en la transición a la energía limpia.
Este metal es necesario para fabricar tecnologías como los paquetes de baterías de vehículos eléctricos.
Esto podría generar desafíos y provocar un fuerte aumento de la demanda y los precios de los metales durante muchos años.
Para obtener los suministros necesarios, podría requerirse una mayor inversión en minería.
Si se necesita más minería, las empresas mineras deben vigilar su impacto ambiental y recibir ayuda para acceder a financiación verde.
La transición a la energía limpia necesaria para evitar los peores efectos del cambio climático podría desencadenar una demanda de metales sin precedentes en las próximas décadas, que podría requerir hasta 3000 millones de toneladas.
Un paquete típico de baterías de vehículos eléctricos, por ejemplo, necesita alrededor de 8 kilogramos (18 libras) de litio, 35 kilogramos de níquel, 20 kilogramos de manganeso y 14 kilogramos de cobalto, mientras que las estaciones de carga requieren cantidades sustanciales de cobre. Para la energía verde, los paneles solares utilizan grandes cantidades de cobre, silicio, plata y zinc, mientras que las turbinas eólicas requieren mineral de hierro, cobre y aluminio.
"El necesario aumento de la inversión y de las operaciones mineras podría resultar un desafío."
Estas necesidades podrían disparar la demanda y los precios de los metales durante muchos años, como detallamos en un reciente blog basado en nuestra investigación para las Perspectivas de la economía mundial de octubre y un nuevo documento de trabajo del personal del FMI.
Los precios de los metales ya han registrado fuertes subidas a medida que las economías reabrieron, lo que pone de relieve la necesidad crítica de analizar qué podría limitar la producción y retrasar las respuestas de la oferta. En concreto, evaluamos si existen suficientes depósitos de minerales y metales para satisfacer las necesidades de las tecnologías bajas en carbono y cómo abordar mejor los factores que podrían frenar la inversión minera y el suministro de metales.
Limitaciones de la oferta
Según la Hoja de ruta de Cero Neto para 2050 de la Agencia Internacional de la Energía, la proporción de la energía procedente de fuentes renovables aumentaría desde los niveles actuales de alrededor del 10 por ciento hasta el 60 por ciento, impulsada por la solar, la eólica y la hidroeléctrica. Los combustibles fósiles se reducirían de casi el 80 por ciento a alrededor del 20 por ciento.
Sustituir los combustibles fósiles por tecnologías bajas en carbono requeriría un aumento de ocho veces en las inversiones en energías renovables y provocaría un fuerte incremento de la demanda de metales. Sin embargo, el desarrollo de minas es un proceso que lleva mucho tiempo, a menudo una década o más, y presenta diversos desafíos, tanto a nivel empresarial como nacional.
La primera cuestión es hasta qué punto la producción actual de metales está al límite y si las reservas existentes pueden abastecer la transición energética. Dado el aumento previsto del consumo de metales hasta 2050 en un escenario de cero neto, los ritmos actuales de producción de grafito, cobalto, vanadio y níquel parecen insuficientes, con una brecha de más de dos tercios frente a la demanda. Los suministros actuales de cobre, litio y platino también son insuficientes para satisfacer las necesidades futuras, con una brecha del 30 al 40 por ciento frente a la demanda.
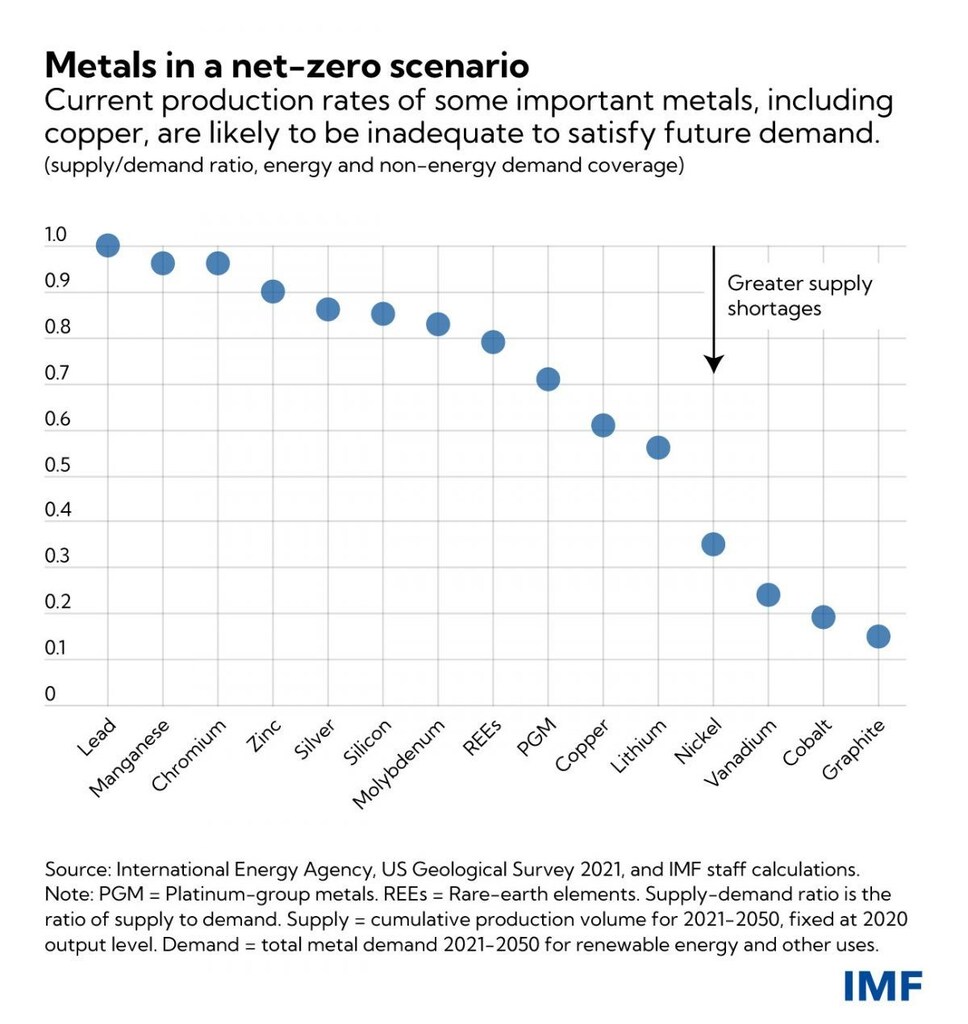
También examinamos si la producción puede ampliarse, analizando las reservas actuales de metales. En algunos minerales, las reservas existentes permitirían una mayor producción mediante más inversión en extracción, como ocurre con el grafito y el vanadio. En otros minerales, las reservas actuales podrían limitar la demanda futura, especialmente el litio y el plomo, pero también el zinc, la plata y el silicio.
Es importante destacar que las reservas y la producción de metales no son estáticas. Las empresas pueden ampliar las reservas mediante la innovación en tecnologías de extracción, y una mayor exploración podría aumentar la oferta futura de metales para satisfacer la demanda futura.
Además, el reciclaje de metales también puede aumentar los suministros. La reutilización de chatarra metálica solo se produce a gran escala en el caso del cobre y el níquel, pero ahora está aumentando para algunos materiales más escasos, como el litio y el cobalto.
Un factor complicador es que algunos suministros importantes suelen estar muy concentrados. Esto implica que unos pocos productores se beneficiarán de manera desproporcionada del crecimiento de la demanda. Por el contrario, esto deja al descubierto los riesgos de la transición energética derivados de los cuellos de botella en el suministro, si las inversiones en capacidad productiva no satisfacen la demanda, o en caso de un posible riesgo geopolítico dentro o entre los países productores.
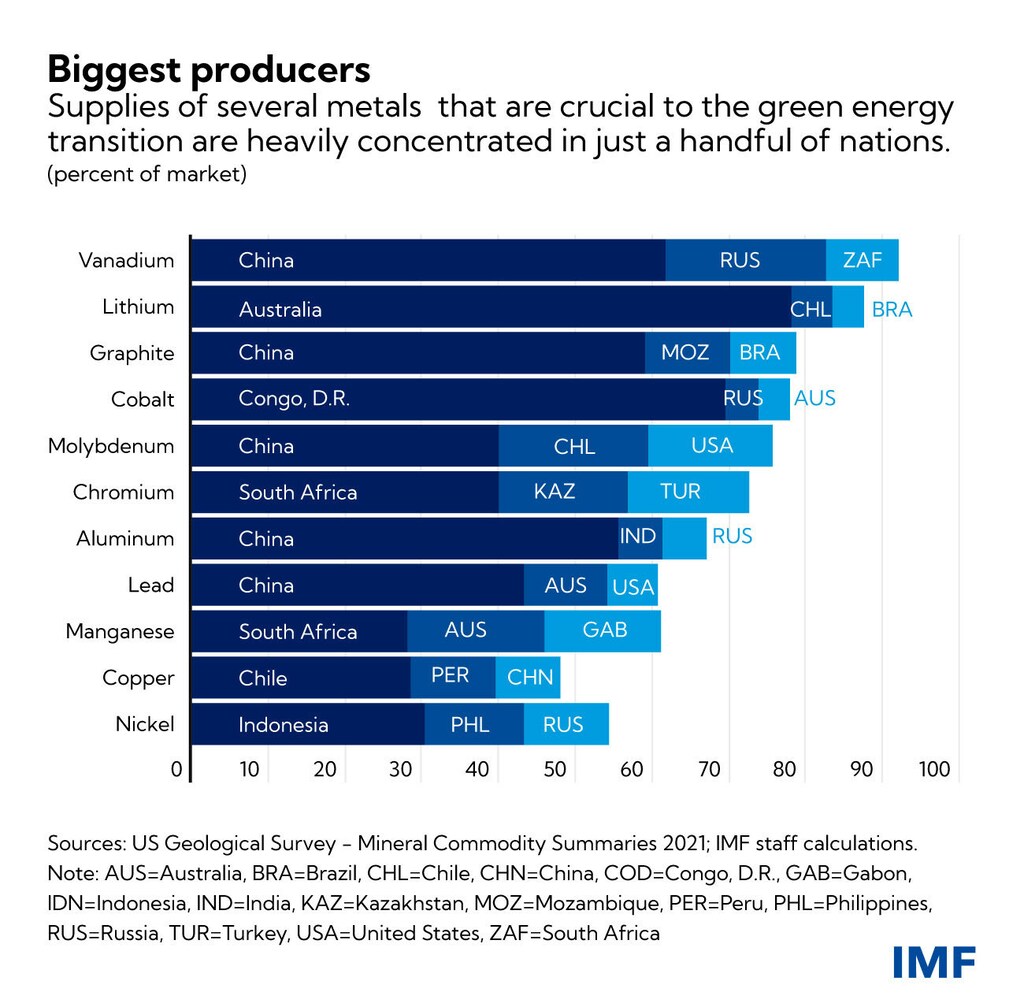
La República Democrática del Congo, por ejemplo, representa alrededor del 70 por ciento de la producción de cobalto y la mitad de las reservas. Su papel es tan dominante que la transición energética podría volverse más difícil si el país no puede ampliar sus operaciones mineras. Riesgos similares se aplican a China, Chile y Sudáfrica, que son todos grandes productores de algunos de los metales más cruciales para la transición energética. Las interrupciones o alteraciones en sus instituciones, regulaciones o políticas podrían complicar el crecimiento del suministro.
Preocupaciones sobre la financiación
Un desafío relacionado es la financiación insuficiente para la inversión en metales y minería, debido al creciente interés de los inversores por las consideraciones ambientales, sociales y de gobernanza, o ASG. La minería tiene impactos ambientales y contribuye al calentamiento global, aunque en una proporción mucho menor que la generación de carbón y gas, como señala un informe del Banco Mundial sobre la intensidad mineral de la transición energética.
La reducción del acceso a la financiación de las empresas con calificaciones más bajas podría limitar la producción, añadiendo otro posible cuello de botella en la cadena de suministro. En respuesta, las empresas mineras intentan reducir su huella de carbono. Un análisis de S&P Global muestra que la puntuación media ASG del S&P Global 1200, un índice que representa alrededor del 70 por ciento de la capitalización bursátil mundial, se situó en 62 sobre 100, mientras que la puntuación del sector de metales y minería subió a 52 el año pasado desde 39 en 2018. Esto puede indicar que las empresas mineras están alcanzando a otros sectores para resultar más atractivas a los inversores globales que buscan construir carteras más responsables.
Un mejor compromiso con las puntuaciones ambientales podría ayudar a desbloquear más financiación verde para las empresas mineras. Lo respalda nuestro análisis de las empresas del S&P 1200, que muestra que las compañías mineras que mejoraron sus calificaciones ASG entre 2018 y 2020 también registraron un aumento de la financiación mediante deuda y capital. En términos más generales, el esfuerzo por desbloquear más financiación verde también cuenta con el apoyo de iniciativas mundiales, entre otras, la Iniciativa de Minería Climáticamente Inteligente del Banco Mundial y el apoyo del FMI a la recuperación ecológica y a la promoción de las finanzas verdes.
El mundo necesita más tecnologías energéticas bajas en carbono para evitar que las temperaturas aumenten más de 1,5 grados Celsius, y la transición podría desencadenar una demanda de metales sin precedentes. Aunque los depósitos son en general suficientes, el necesario aumento de la inversión y de las operaciones mineras podría resultar un desafío para algunos metales y verse frenado por riesgos específicos de mercado o de países.




