La transformación industrial requerirá una inversión adicional estimada de 30 billones de dólares de aquí a 2050, pero muchos proyectos bajos en carbono tienen dificultades para alcanzar el cierre financiero.
El modelo de clúster industrial, en el que empresas de múltiples sectores se ubican conjuntamente bajo una visión compartida y una gobernanza coordinada, ofrece valiosas enseñanzas sobre las condiciones y los modelos de negocio en los que las tecnologías bajas en carbono pueden desplegarse con rapidez y a escala.
Al agrupar infraestructuras, recursos y conocimientos, los clústeres industriales crean entornos en los que la innovación puede pasar del concepto a la implementación más rápidamente de lo que lo haría de forma aislada.
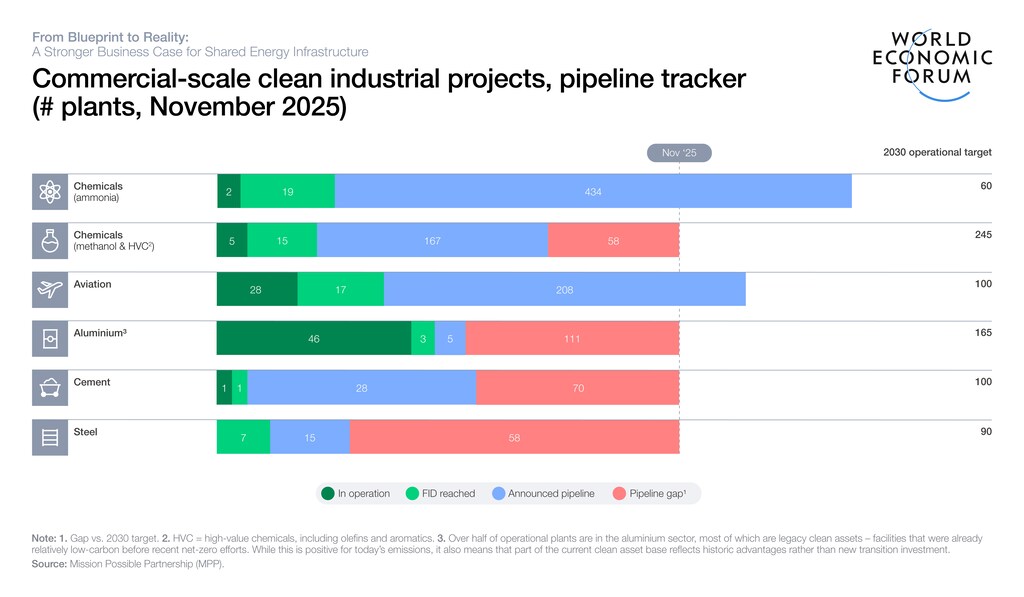
Una transformación industrial mundial es esencial para descarbonizar los sectores difíciles de reducir y para impulsar un crecimiento sostenible y resiliente. Para llevar a cabo esta transición, se requerirá una inversión adicional estimada de 30 billones de dólares de aquí a 2050, y dependerá del establecimiento de mecanismos eficaces para reducir el riesgo y fortalecer la demanda del mercado, así como de entornos normativos estables y facilitadores.
Ante las barreras persistentes relacionadas con la preparación tecnológica y del mercado, los elevados costes de capital y las lagunas políticas y regulatorias, el modelo de clúster industrial demuestra cómo las tecnologías bajas en carbono pueden desplegarse con rapidez y a escala. Los clústeres industriales son zonas geográficas en las que empresas de múltiples sectores se ubican conjuntamente bajo una visión compartida y una gobernanza coordinada. Al agrupar infraestructuras, recursos y conocimientos, los clústeres industriales crean entornos en los que la innovación puede pasar del concepto a la implementación más rápidamente de lo que lo haría de forma aislada.
Casos de éxito recientes demuestran que los clústeres industriales son muy eficaces para movilizar capital para el despliegue de tecnologías bajas en carbono, y ofrecen valiosas perspectivas sobre las condiciones que agilizan las decisiones finales de inversión de los proyectos respectivos. Como centros de colaboración y riesgo compartido, los clústeres ofrecen varias ventajas específicas que refuerzan la bancabilidad de los proyectos de infraestructura de energía limpia:
Los proyectos de clúster reciben apoyo específico de los gobiernos, a menudo a través de programas dedicados.
Las empresas dentro de los clústeres comparten infraestructuras asociadas a un elevado gasto de capital (por ejemplo, captura, transporte y almacenamiento de carbono, y producción de hidrógeno verde), lo que reduce la inversión que requiere cada usuario.
La gobernanza centralizada del clúster agiliza los procesos y la asignación de riesgos, reduciendo las ineficiencias y acortando los plazos.
Los clústeres agregan la demanda y la oferta de energía y recursos, generando mayores volúmenes de producción y aumentando la credibilidad ante los prestamistas comerciales.
Las compras a granel y las eficiencias de construcción dentro de los clústeres generan economías de escala, reduciendo así los costes.
Los agentes de los clústeres comparten las mejores prácticas y colaboran en investigación y desarrollo, lo que reduce los riesgos y permite alcanzar con mayor rapidez la paridad de costes con las tecnologías tradicionales.
En un nuevo informe elaborado por el Foro Económico Mundial en colaboración con Oliver Wyman, analizamos casos prácticos de clústeres industriales que aprovechan estas ventajas para impulsar proyectos de infraestructura baja en carbono hasta la decisión final de inversión. Estos ejemplos muestran cómo combinaciones de capital privado, apoyo público y mecanismos de reparto de riesgos adaptadas a cada contexto pueden acelerar aún más la transformación industrial, a menudo siguiendo uno de tres modelos.
Modelo 1: claridad regulatoria y un marco normativo coherente
El primer modelo se basa en una sólida claridad regulatoria y en un marco normativo coherente que proporciona a los inversores una visión transparente de los mecanismos de apoyo gubernamental. Este entorno permite que los proyectos atraigan financiación de fuentes diversas, combinando la financiación comercial de proyectos con las aportaciones de capex de los promotores.
Por ejemplo, HyNet North West, uno de los clústeres bajos en carbono emblemáticos del Reino Unido, logró asegurar un paquete de financiación de 2.500 millones de libras de más de 20 bancos gracias a los marcos regulatorios y de licencias favorables del Reino Unido, que ofrecieron la certidumbre y la confianza del mercado necesarias para atraer inversión privada. Este clúster integra seis proyectos prioritarios: el proyecto Liverpool Bay de Eni establece la infraestructura esencial de transporte y almacenamiento de carbono, lo que permite que cinco agentes industriales adyacentes desarrollen proyectos de captura que se conectan al sistema.
Además del sólido apoyo del gobierno del Reino Unido, el papel de Eni como operador del sistema, junto con la estrecha colaboración con emisores industriales y las eficiencias de costes derivadas de infraestructuras reutilizadas, ha desempeñado un papel fundamental en la facilitación del despliegue tecnológico y en la maduración del proyecto hasta la decisión final de inversión.
Modelo 2: orientación política clara, pero menor certidumbre sobre los incentivos a largo plazo
El segundo modelo se utiliza en contextos con una orientación política clara, pero con menor certidumbre sobre los incentivos a largo plazo. Esto aumenta el papel de los administradores del clúster a la hora de convocar a las partes interesadas y de desplegar su capital y credibilidad para reducir el riesgo de los proyectos y atraer financiación externa.
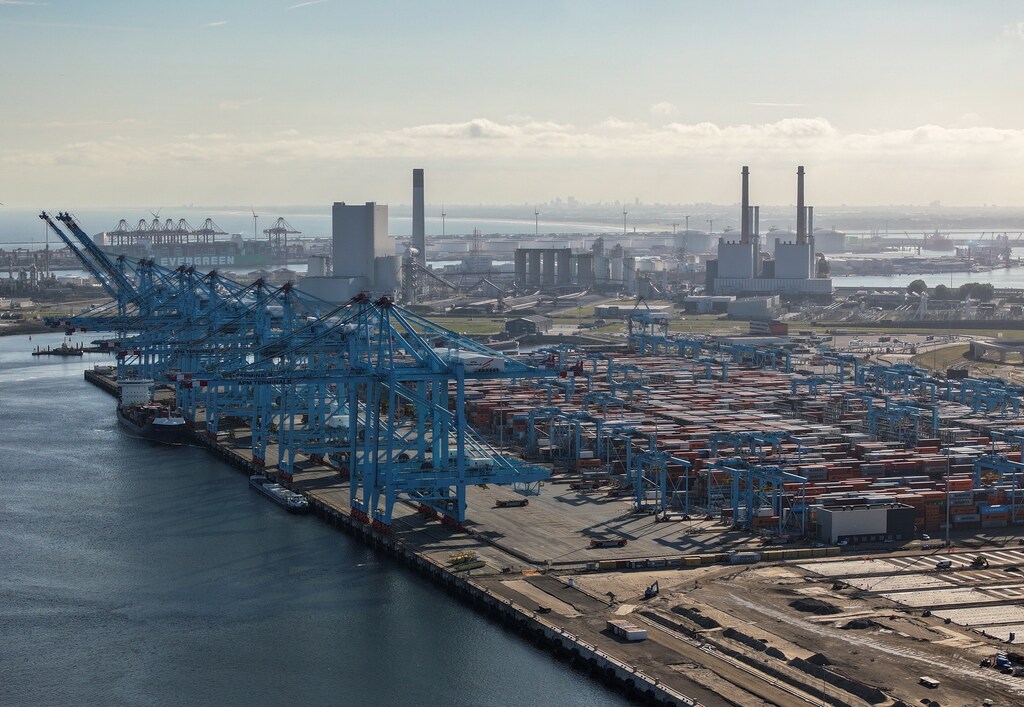
El despliegue de captura y almacenamiento de carbono (CCS) integrados, y de producción de hidrógeno y amoníaco en el puerto de Róterdam, el mayor puerto de Europa, refleja este modelo. Los proyectos respectivos se benefician de un apoyo público sustancial mediante subvenciones y ayudas, pero también del doble papel de la autoridad portuaria como orquestadora de proyectos y propietaria de infraestructuras críticas. Esta trabaja con socios del sector privado para mitigar riesgos y facilitar la ejecución de los proyectos.
Otro ejemplo de gran impacto es el Clúster de Hidrógeno Verde de Bombay, una de las iniciativas de hidrógeno verde más ambiciosas y estratégicamente importantes de la India, dirigida por el Gobierno de Maharashtra y respaldada por el gobierno nacional y el Banco Asiático de Inversión en Infraestructura (AIIB).
Modelo 3: infraestructura financiada de forma independiente
El tercer modelo se basa en una única organización de gran escala cuya solidez de balance, experiencia y recursos le permiten financiar y ejecutar de forma independiente la mayor parte de la infraestructura. Esto reduce la necesidad de vínculos con los gobiernos y los bancos multilaterales de desarrollo.
El Parque Industrial Net Zero de Chifeng, en China, la mayor instalación del mundo de producción de hidrógeno verde y amoníaco, avanza con incentivos nacionales limitados gracias a la inversión del Grupo Envision en energías renovables integradas e hidrógeno verde. Su rápida ejecución se ha visto posibilitada por un único ancla comercial, mediante un acuerdo de compra a largo plazo de amoníaco verde con la japonesa Marubeni Corporation.
En Japón, como parte del Complejo Industrial Carbono Neutral de Kawasaki, uno de los principales clústeres industriales del país, las empresas asumen la mayor parte de la financiación de los proyectos de despliegue de hidrógeno y CCS. La ciudad de Kawasaki aporta principalmente apoyo no financiero, como procesos de aprobación agilizados e infraestructuras compartidas que lo facilitan.
El modelo de clúster no es una panacea. Las estructuras de financiación exitosas son extremadamente específicas de cada contexto y, en última instancia, siguen dependiendo del compromiso de los primeros usuarios y de los compradores, así como de la coordinación de los intereses de las distintas partes interesadas. Con presupuestos públicos cada vez más limitados, también es fundamental que los riesgos se compartan de la forma más eficiente posible, y que los gobiernos se centren estrictamente en los riesgos que los agentes empresariales no pueden asumir.
Sin embargo, en los distintos enfoques, los clústeres industriales están generando valiosas enseñanzas sobre los factores que ayudan a acelerar los proyectos bajos en carbono complejos y con gran intensidad de capital hacia las decisiones finales de inversión. Al reforzar la credibilidad ante los prestamistas corporativos mediante riesgos e infraestructuras compartidos, un capital mejor alineado, una demanda agregada y procesos optimizados, convierten carteras fragmentadas en carteras invertibles. En última instancia, esto ayudará a establecer las pruebas de concepto necesarias para que las tecnologías alcancen la confianza de los inversores y la preparación del mercado, un paso crucial hacia el objetivo final de descarbonizar los sectores difíciles de reducir e impulsar un crecimiento sostenible y resiliente.




