El IPCC afirma que el mundo debe reducir sus emisiones de carbono hasta un 58 % en 2030 para no superar el aumento de la temperatura global de 1,5 °C.
China, EE. UU., India, la UE-27 y el Reino Unido representan dos tercios de las emisiones.
China emite actualmente alrededor del doble que Estados Unidos, el siguiente mayor emisor, escriben tres expertos de la Agencia Internacional de Energías Renovables.
Si China no reduce las emisiones de carbono antes de 2030, será muy difícil para el mundo mantenerse dentro del límite de 1,5 °C.
Desvincular el crecimiento del PIB del crecimiento de las emisiones será un componente importante de una estrategia de descarbonización para China y para el mundo.
Pekín sufrió algunas de las peores tormentas de arena en una década en marzo, causadas por una combinación de sequía, escasa cobertura de nieve y altas temperaturas, otra muestra de los efectos que el cambio climático ya está provocando y de su potencial para afectar gravemente a vidas y medios de subsistencia.
El IPCC afirma que el mundo tendrá que reducir sus emisiones de carbono entre un 41 y un 58 % en 2030, en comparación con los niveles de 2010, para que haya un rebasamiento limitado o nulo de 1,5 °C en el aumento de la temperatura global. De hecho, las emisiones han aumentado alrededor de un 15 % desde 2010. Las emisiones de energía y de procesos alcanzaron 37 Gt en 2019 y aunque bajaron en 2020 debido a la crisis de la Covid-19, pero volvieron al nivel del año anterior en los últimos meses de 2020, debido en gran medida a la recuperación de la actividad económica en China.
China, EE. UU., India, UE-27+Reino Unido: dos tercios de las emisiones mundiales de carbono
Abordar ese desafío requerirá una acción concertada de todos los países, pero las acciones de unos pocos países y regiones son fundamentales. China, EE. UU., India y la UE-27+Reino Unido representan dos tercios de las emisiones mundiales. Juntos determinarán si emprendemos una trayectoria coherente con 1,5 °C.
China: tanto el carbón como las renovables aumentan
China emite actualmente alrededor del doble que el siguiente mayor emisor (EE. UU.). Y en 2020, se estima que China añadió más de 38 GW de nueva capacidad de carbón (una adición neta de 30 GW teniendo en cuenta las jubilaciones). En el resto del mundo, la capacidad de carbón disminuyó alrededor de 17 GW en ese año. En un solo año, el crecimiento en China fue el doble de la disminución registrada en el resto del mundo. Por otro lado, China añadió 72 GW de nueva energía eólica y 49 GW de solar – ambas 3-5 veces superiores a las del siguiente país más cercano.
En este contexto, lo que China haga para combatir el cambio climático es sumamente importante. En particular, si China no reduce las emisiones de carbono antes de 2030, será muy difícil para el mundo mantenerse dentro del límite de 1,5 °C. La cumbre sobre el clima organizada por el presidente Biden a finales de este mes y la COP26 en noviembre podrían aportar claridad sobre hacia dónde nos dirigimos colectivamente. Pero, dado que la dirección de la transición energética es en gran medida la misma para 1,5 °C y 2 °C (solo se diferencia por el ritmo de las reducciones de emisiones), todos los esfuerzos de los próximos años contribuirán a limitar el cambio climático a largo plazo.
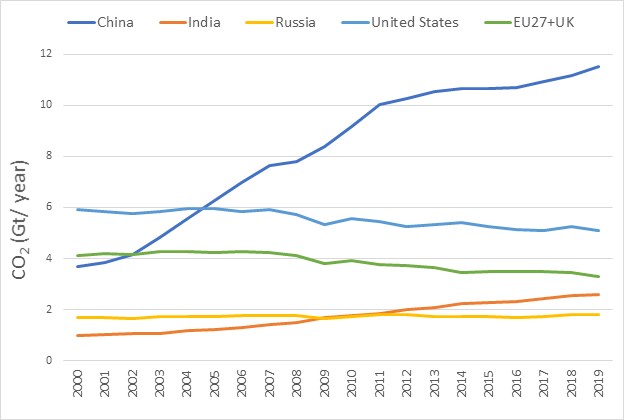
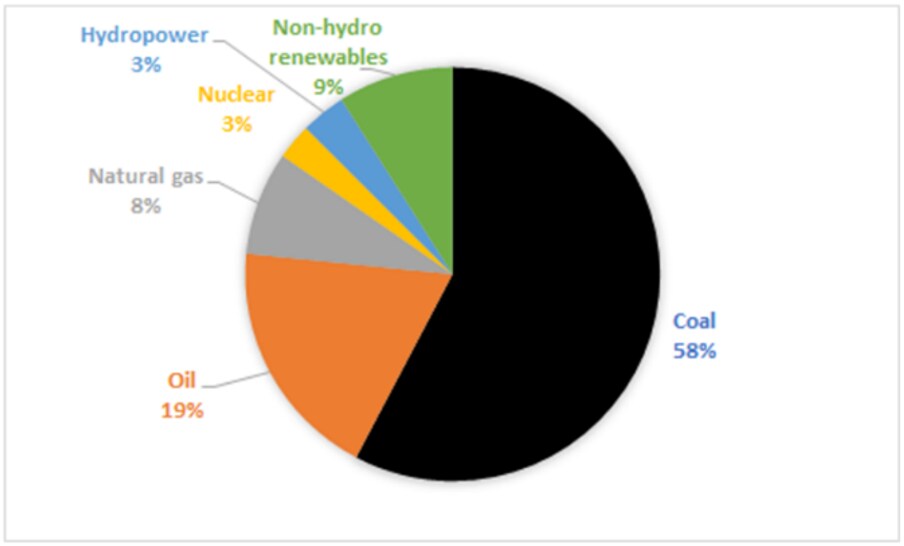
El uso del carbón representa tres quintos del suministro energético de China. A finales de 2020, la capacidad total instalada de generación eléctrica de China alcanzó 2.201 GW. El carbón representaba 1.080 GW de capacidad instalada (49,1 %). Los combustibles no fósiles representaban el 44,7 %. Las emisiones de CO2 de energía y procesos de China alcanzaron 11,5 Gt de CO2 en 2019. 7,7 Gt de emisiones procedían del uso del carbón, 1,4 Gt del petróleo, 0,4 Gt del gas natural y 2 Gt de emisiones de procesos industriales. Pero alrededor del 14 % de las emisiones de carbono de China se utiliza para producir bienes que se compran en otros lugares.
Líder en energías renovables
Pero China también lidera el mundo en energías renovables. Las energías renovables representaron el 72,8 % de la nueva capacidad instalada en China, y la capacidad instalada acumulada alcanzó 934 GW, un aumento del 17,5 % interanual. China añadió 138 GW de capacidad renovable en 2020, más que el resto del mundo juntos.
Se necesita una transición mundial acelerada
La Agencia Internacional de Energías Renovables (IRENA) presentó recientemente su World Energy Transitions Outlook (WETO). El informe detalla cómo reducir a cero las emisiones mundiales de energía y de CO2 entre ahora y 2050, en línea con limitar el calentamiento a 1,5 °C. La transición energética necesaria es muy profunda:
Las mejoras anuales de la intensidad energética deben pasar del 1,2 % en los últimos años a alrededor del 3 %. Las energías renovables, la electrificación y la economía circular tienen un papel clave que desempeñar en la reducción de la intensidad energética, además de las tecnologías convencionales de eficiencia energética;
El crecimiento anual de la cuota de energías renovables en la energía primaria necesita acelerarse ocho veces respecto a los últimos años;
La generación de energía renovable necesita crecer de 2.500 a 27.500 GW para 2050, es decir, un crecimiento de 800 GW al año, un aumento de 4 a 5 veces de las adiciones anuales de capacidad respecto a los últimos años;
Las ventas de vehículos eléctricos necesitan pasar del 4 % al 100 % de todas las ventas de vehículos, y el parque de vehículos eléctricos debe crecer de 7 millones en 2020 a 1.800 millones en 2050;
Hidrógeno la demanda necesita crecer de 120 Mt a 613 Mt en 2050, un aumento de cinco veces. En promedio, deben instalarse 160 GW de electrolizadores cada año entre ahora y 2050; El suministro primario total de biomasa necesitará aumentar hasta algo más de 150 EJ, casi el triple del uso primario de biomasa en 2018;
Para mantenerse dentro del límite de carbono restante para 1,5 °C, las emisiones mundiales deben reducirse en más de un 50 % entre ahora y 2030 hasta menos de 15 Gt. En ese escenario no queda margen para que las emisiones aumenten o se estabilicen en China.
Desafíos para China en su camino hacia la reducción de las emisiones de carbono
La escala de China, junto con una serie de características únicas, hace que su transición a emisiones netas cero sea un reto:
China aspira a convertirse en un país de ingresos altos al final del 14.º Plan Quinquenal, en 2025, y a duplicar el tamaño de su economía y el PIB per cápita para 2035. Desvincular el crecimiento del PIB del crecimiento de las emisiones será un componente importante de una estrategia de descarbonización para China.
En la actualidad, el nivel de urbanización de China es de alrededor del 60 %, unos 20 puntos por debajo de las economías avanzadas.
La geografía de China es vasta, con diferencias significativas entre regiones en cuanto a recursos y demanda. Los recursos solares y eólicos de China se encuentran en el norte y el oeste, y la hidroeléctrica se concentra en el sur y el suroeste, mientras que la demanda se concentra en el centro y el este.
El stock de capital de China es joven. Por ejemplo, las plantas industriales de los sectores del acero, la química y el cemento suelen tener entre 5 y 15 años. Operar los activos hasta el final de su vida útil implicaría emitir alrededor de 260 GtCO2.
China es el mayor productor mundial de una serie de productos básicos intensivos en energía, entre ellos hierro y acero, aluminio, cemento, amoníaco, metanol y plásticos. La industria manufacturera representa el 60 % del consumo final bruto. La industria se basa en gran medida en el carbón, y su uso ha aumentado en los últimos años.
Objetivos de China
En 2020 China anunció que pretende que las emisiones de dióxido de carbono alcancen su máximo antes de 2030 y lograr la neutralidad de carbono antes de 2060 y que, como parte de su Contribución Determinada a Nivel Nacional en el marco del Acuerdo de París sobre el Cambio Climático, se propone reducir sus emisiones de dióxido de carbono por unidad de PIB en más de un 65 % respecto a los niveles de 2005, aumentar la proporción de combustibles no fósiles en el consumo de energía primaria hasta alrededor del 25 % y elevar su capacidad instalada total de energía eólica y solar a más de 1,2 teravatios (TW).
En marzo de 2021, el 14.º plan quinquenal de China para la economía y los objetivos a largo plazo para 2035 fueron ratificados e incluyeron más detalles sobre los planes de descarbonización de China, entre ellos un objetivo para 2025 de reducir las emisiones de carbono por unidad de PIB un 18 % respecto a los niveles de 2020, y el consumo de energía por unidad de PIB un 13,5 %.
Estos anuncios ofrecen señales importantes sobre la trayectoria que China desea seguir. Más adelante, en 2021, el 14.º plan quinquenal sobre energía se publicará junto con por primera vez, un plan quinquenal específico para abordar el cambio climático. Las provincias individuales también publicarán sus planes. China también presentará en 2021 su NDC revisada en el marco del Acuerdo de París sobre el Cambio Climático. En conjunto, estos planes de energía y clima, los planes a nivel provincial y la declaración de la NDC son una oportunidad de importancia crítica para definir los pasos detallados necesarios para encaminar a China hacia los objetivos de 2060.
La trayectoria de China
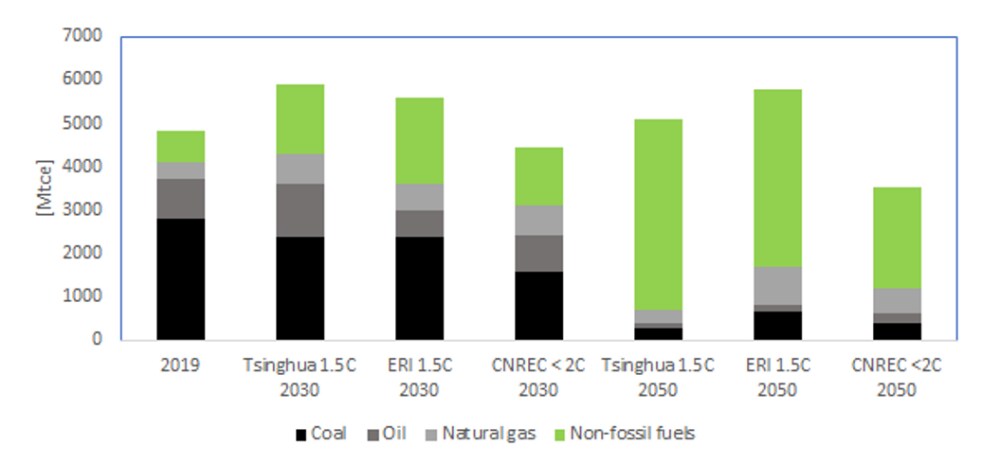
Aunque todavía no existe una trayectoria oficial para la descarbonización de China, varios estudios recientes arrojan luz sobre las trayectorias propuestas. Universidad de Tsinghua desarrolló un escenario de 1,5 °C en el que las emisiones energéticas se estabilizan entre 2020 y 2030 y las emisiones totales de GEI se reducen un 90 % en 2050, en comparación con los niveles de 2020. En ese escenario las emisiones mundiales en 2030 no están en línea con la trayectoria de 1,5 °C sin rebasamiento. Otros estudios recientes, por ejemplo del NDRC Instituto de Investigación Energética, muestran una trayectoria en la que las emisiones de carbono se reducen a alrededor de 7 Gt (-40 %) para 2030 y a emisiones netas cero para 2050. Perspectiva de las energías renovables de China incluye un escenario muy por debajo de 2 °C. En los tres estudios, la combinación energética cambia profundamente hacia las renovables (Figura 3).
Un rasgo común en todos los estudios es la urgencia de actuar en la década de 2020. En particular, las medidas que se adopten en los próximos cinco años serán decisivas. Mantener el aumento de la temperatura en no más de 1,5 °C exigirá que todas las grandes economías avancen más y más rápido en esta década de lo que indican los compromisos actuales, incluida China.
Para China, eso significa que las emisiones de carbono deben alcanzar su máximo antes de 2030. Eso parece alcanzable, sin afectar significativamente al crecimiento económico, si se acelera el ritmo actual de despliegue de energía renovable, se deprioriza el uso del carbón y se mantienen las mejoras de eficiencia. En este contexto, los planes de crecimiento anunciados para la energía solar y eólica de 700 GW añadidos para 2030 no parecen muy ambiciosos. Se puede hacer más y, si las nuevas instalaciones de capacidad continúan al nivel de 2020, se logrará más.
El WETO de IRENA prevé un potencial significativo para la energía eólica marina y la energía solar fotovoltaica en tejados en China. Esto también reducirá la necesidad de líneas de transmisión. Pero también requieren atención los principales sectores de uso final de energía, especialmente la industria. Gracias a las reducciones de costes y a las mejoras tecnológicas, hoy existen soluciones viables basadas en energías renovables, por ejemplo el uso de hidrógeno verde.
Un estudio conjunto de State Grid Corporation de China e IRENA concluye que la electricidad puede llegar a representar más de la mitad del consumo final de energía de China en 2050. Las estrategias para descarbonizar las industrias de alto consumo energético incluyen explorar el uso específico de CAC, en particular para los hornos de cemento, y considerar externalizar algunas de las actividades de la industria de alto consumo energético, por ejemplo la importación de hierro de reducción directa con hidrógeno, amoníaco verde o metanol renovable.
Más allá de la energía solar y eólica, China tiene el potencial de ser líder tecnológico en otras tecnologías emergentes. Por ejemplo, el gasto en I+D+D se ha duplicado desde 2010. Además de prepararse para recortes más profundos de las emisiones de carbono después de 2030, deben avanzar en esta década las condiciones habilitantes, incluida la infraestructura habilitante. Generar confianza en las soluciones para procesos industriales bajos en carbono, en el transporte marítimo y aéreo, y en la CAC, también allanará el camino para un despliegue rápido después de 2030.
Acciones prioritarias para China para minimizar las emisiones de carbono
China deberá aprovechar sus fortalezas y avances hasta la fecha para desarrollar sus recursos de energía renovable al máximo, incluido el uso directo de la electricidad, pero también el uso de biocombustibles, y hidrógeno y combustibles sintéticos. Este enfoque en las energías renovables deberá ir acompañado de reformas políticas, regulatorias y de mercado que permitan sistemas de distribución de energía más inteligentes e interconectados, así como cambios importantes en los sistemas de transporte y los procesos de producción. Los responsables de la toma de decisiones de China deben utilizar los próximos planes energéticos y climáticos para trazar rutas claras que permitan que las emisiones alcancen su pico rápidamente, seguido de una rápida disminución de las emisiones de carbono.
En conclusión, los detalles de la transición hacia la neutralidad de carbono en 2060 tardarán en definirse y evolucionarán con las necesidades económicas, los cambios en el contexto internacional y la innovación tecnológica. Pero el trabajo sobre ese detalle debe comenzar ya, y será fundamental adelantar los esfuerzos y centrarse en los compromisos acelerados para 2030, al tiempo que se integra la transición energética en el contexto más amplio de la reforma económica.




