El 15.º Plan Quinquenal de China amplía su transición ecológica, pasando de la descarbonización a una resiliencia ecológica integral.
Las empresas deben construir competitividad sistémica gestionando sus impactos y dependencias respecto de la naturaleza, además de su huella de carbono.
Cómo las ideas prometedoras se convierten en impacto escalable es un eje central de la Reunión Anual de los Nuevos Campeones, también conocida como Davos de Verano, que se celebrará en China del 23 al 25 de junio.
Los observadores internacionales suelen asociar la transición ecológica de China con la acción climática y la energía limpia. Esta percepción es comprensible. China alberga el mayor mercado de energías renovables del mundo, el mayor mercado de vehículos eléctricos del mundo y uno de los compromisos de neutralidad de carbono más ambiciosos entre las grandes economías.
Sin embargo, el clima y la energía solo cuentan una parte de la historia.
A medida que China entra en el periodo de su 15.º Plan Quinquenal (2026–2030), su concepción de la transición ecológica parece estar ampliándose. La parte decimotercera del Plan se titula «Acelerar la transformación ecológica integral del desarrollo económico y social y construir una China hermosa». La formulación es significativa. El foco ya no se centra únicamente en reducir las emisiones o desplegar energías renovables. En cambio, abarca la relación más amplia entre crecimiento económico, eficiencia en el uso de los recursos, calidad ambiental y conservación ecológica.
Esto plantea una pregunta importante. ¿Qué significa en la práctica «transformación ecológica integral»? Y, lo que es más importante, ¿puede generar una nueva fuente de competitividad empresarial?
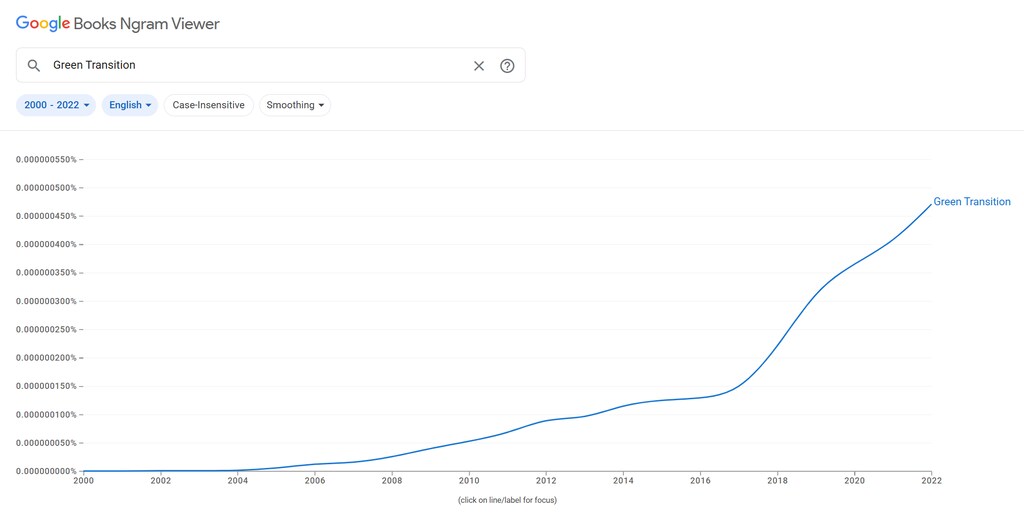
De la transición ecológica a la transformación ecológica integral
El enfoque integral no surgió de la noche a la mañana. Refleja más de una década de evolución de las políticas y una integración creciente con las agendas mundiales de sostenibilidad.
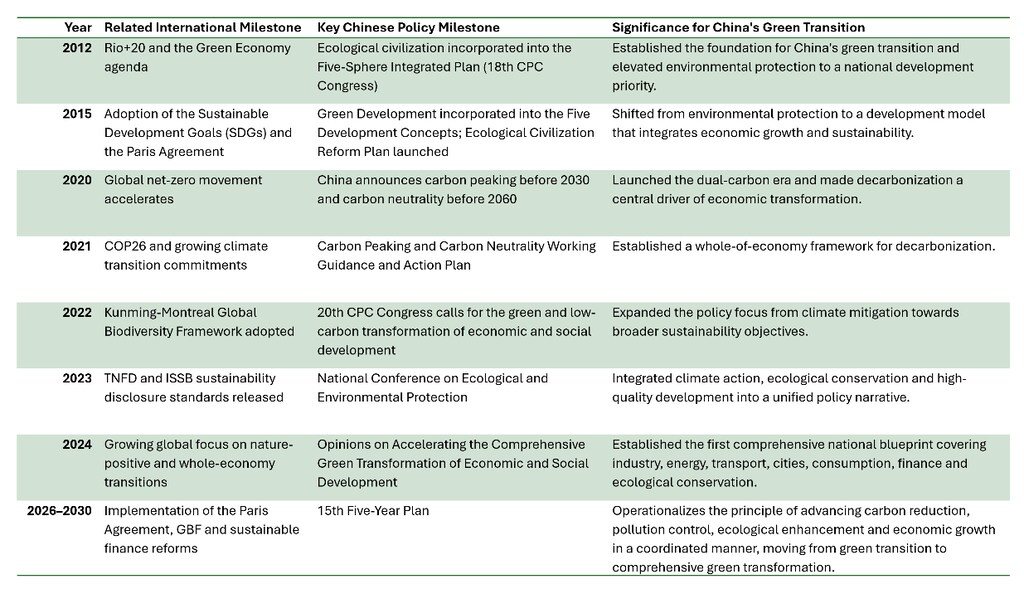
Considerada en su conjunto, la trayectoria es clara. La transición ecológica de China ha evolucionado desde la protección ambiental hasta el desarrollo verde, pasando por la estrategia de doble carbono, y ahora hasta la transformación ecológica integral. Esta evolución se ha producido en paralelo a las principales agendas mundiales de sostenibilidad, al tiempo que alinea cada vez más las prioridades nacionales con iniciativas como los Objetivos de Desarrollo Sostenible (ODS), el Acuerdo de París y, más recientemente, el Marco Mundial de Biodiversidad de Kunming-Montreal.
Esta perspectiva más amplia se refleja en el propio 15.º Plan Quinquenal. El plan adopta el principio de avanzar de manera coordinada en la reducción de carbono, el control de la contaminación, la mejora ecológica y el crecimiento económico.
Las metas demuestran esta ambición. Junto con una reducción del 17 % de las emisiones de carbono por unidad de PIB entre 2026 y 2030, el plan también pretende reducir un 10 % la intensidad del consumo de agua, disminuir las concentraciones de PM2,5 en las ciudades a menos de 27 microgramos por metro cúbico e incrementar la cobertura forestal hasta el 25,8 %. Asimismo, exige una protección ecológica más sólida, una ampliación de las finanzas verdes y un uso más eficiente de recursos como el agua, la tierra y los minerales.
El clima sigue siendo central, pero ya no es la única lente a través de la cual se considera el desarrollo verde. Cada vez más, la transición ecológica de China consiste en gestionar las interacciones entre clima, naturaleza y crecimiento.
Tres transiciones de sostenibilidad, tres fuentes de competitividad
Esta evolución no solo está cambiando las políticas. También está modificando la base de la competitividad empresarial.
Los objetivos de sostenibilidad suelen considerarse limitaciones para las empresas. La historia sugiere lo contrario. Reiteradamente, las grandes transiciones de sostenibilidad han creado nuevas oportunidades para las empresas que actuaron con antelación.
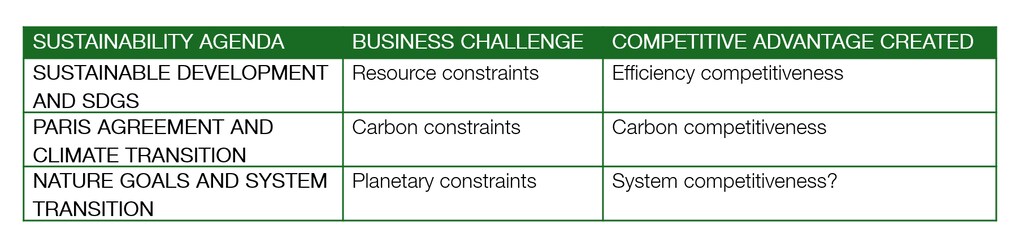
La primera transición surgió de la agenda mundial de desarrollo sostenible que cobró impulso tras la Cumbre de la Tierra de 1992 y que más tarde fue reforzada por los ODS.
A medida que los gobiernos, los inversores y los consumidores prestaban mayor atención a la eficiencia en el uso de los recursos y al desempeño ambiental, las empresas líderes descubrieron que la sostenibilidad podía mejorar la productividad en lugar de limitarla. La eficiencia energética, la reducción de residuos y la producción más limpia se convirtieron en activos estratégicos. Empresas como Toyota, Siemens y GE transformaron la gestión ambiental en excelencia operativa. La sostenibilidad se convirtió en una fuente de competitividad basada en la eficiencia.
La segunda transición fue impulsada por el Acuerdo de París y la carrera mundial hacia los objetivos climáticos.
El carbono se convirtió en una variable estratégica para los negocios. Las empresas capaces de fabricar, transportar y financiar productos con una huella de carbono más baja obtuvieron acceso a nuevos mercados, clientes y fuentes de capital. Tesla y BYD construyeron un nuevo ecosistema de movilidad eléctrica. CATL desarrolló una nueva forma de almacenar y liberar energía a escala. Esta era premió la competitividad basada en el carbono.
Ahora está surgiendo una tercera transición.
A diferencia de las fases anteriores, no está impulsada solo por el clima. Las empresas se enfrentan cada vez más a una realidad más amplia: el valor económico a largo plazo depende de la salud de los sistemas naturales que sustentan la producción, el consumo y el comercio. La escasez de agua, la pérdida de biodiversidad, la degradación de la tierra y la alteración de los ecosistemas se están convirtiendo en riesgos empresariales materiales. Estos riesgos afectan por igual a los sistemas alimentarios, las cadenas de suministro industriales, la infraestructura y las instituciones financieras.
Es importante señalar que la naturaleza no sustituye al clima. Más bien, amplía el alcance de la transición, al poner de manifiesto un conjunto más amplio de dependencias, entre ellas el agua, la tierra, la biodiversidad y los servicios ecosistémicos que proporciona la naturaleza.
Una empresa puede alcanzar la neutralidad de carbono y, aun así, enfrentarse a riesgos materiales derivados de la escasez de agua, la degradación de los ecosistemas, la pérdida de biodiversidad o el deterioro de los servicios ecosistémicos. Gestionar el carbono es cada vez más necesario, pero puede que ya no sea suficiente.
A medida que convergen los objetivos climáticos y los relativos a la naturaleza, se pide a las empresas que gestionen algo más amplio: la resiliencia de los sistemas de los que dependen. Si el desarrollo sostenible premiaba la eficiencia y la acción climática premiaba la descarbonización, la próxima transición podría recompensar la capacidad de crear valor al tiempo que se fortalece la resiliencia de los sistemas económicos y ecológicos.
Esto podría ser el surgimiento de una nueva fuente de ventaja: la competitividad sistémica.
La competitividad sistémica ya empieza a aflorar en varios sectores. Las empresas alimentarias dependen cada vez más de paisajes agrícolas resilientes, suelos sanos y suministros de agua fiables. Los fabricantes de baterías y vehículos eléctricos se enfrentan a una presión creciente para gestionar los impactos ambientales de las cadenas de suministro de minerales críticos. Las industrias intensivas en agua, incluidas las de semiconductores y la fabricación avanzada, están descubriendo que la resiliencia de los ecosistemas puede ser tan estratégicamente importante como la seguridad energética. En cada caso, la ventaja competitiva depende cada vez más de la eficacia con que las empresas gestionan su relación con los sistemas más amplios de los que depende la producción.
El 15.º Plan Quinquenal de China es significativo porque intenta poner en práctica esta convergencia a gran escala. En lugar de tratar el clima, la naturaleza y el crecimiento como prioridades en competencia, busca alinearlos dentro de un marco común para la modernización y el desarrollo de alta calidad.
¿Pueden reconfigurarse los mercados para la nueva generación de competitividad sistémica?
Sin embargo, la historia también ofrece una lección importante. La competitividad no surge simplemente porque los gobiernos anuncien nuevos objetivos. Se amplía cuando los mercados la recompensan.
La competitividad en eficiencia se expandió porque los mercados premiaron la reducción de costes. La competitividad basada en el carbono se expandió porque los mercados de carbono, las finanzas verdes, las normas de contratación pública y los compromisos de neutralidad de carbono crearon demanda de soluciones bajas en carbono. El desafío de la transición hacia la naturaleza es distinto.
Se espera cada vez más que las empresas restauren ecosistemas, mejoren la seguridad hídrica, refuercen la resiliencia de las cadenas de suministro y contribuyan a los resultados en materia de biodiversidad. Sin embargo, los beneficios suelen extenderse mucho más allá de la empresa que realiza la inversión. Una compañía que invierte en la restauración de una cuenca hidrográfica puede mejorar la seguridad hídrica de comunidades e industrias enteras, aunque solo capte una fracción del valor económico que genera. La naturaleza genera valor público con mayor facilidad que valor privado.
Aquí es donde el 15.º Plan Quinquenal de China resulta especialmente interesante. Más allá de los objetivos ambientales, China está experimentando cada vez más con mecanismos diseñados para convertir el valor ecológico en valor económico. Más de 200 proyectos de contabilidad del Producto Ecosistémico Bruto (PEB) se han llevado a cabo en todo el país, lo que ayuda a medir los servicios ecosistémicos y a explorar vías para convertir el valor ecológico en valor económico. Las finanzas para la biodiversidad también están cobrando impulso, con más de 26 provincias que han ensayado el Catálogo de Finanzas para la Biodiversidad desde octubre de 2025.
En conjunto, representan los primeros intentos de construir mercados en torno a los resultados ecosistémicos. Si tienen éxito, estos mecanismos podrían hacer por la naturaleza lo que los mercados de carbono, las finanzas verdes y los incentivos a las energías renovables han hecho por el clima: crear recompensas económicas para las actividades que generan valor ambiental público. El desafío ya no es si la resiliencia de los ecosistemas importa. El desafío es si los mercados pueden aprender a valorarla.
En este sentido, el 15.º Plan Quinquenal de China podría convertirse en uno de los experimentos más importantes del mundo para traducir los objetivos globales en materia de naturaleza en una nueva fuente de competitividad económica.




