La apuesta de China durante 25 años por la electrificación nacional tuvo el efecto imprevisto de darle mayor resiliencia frente a las réplicas del cierre del estrecho de Ormuz.
Las políticas chinas han demostrado que es posible reducir las emisiones, pero la pregunta más amplia es cómo pueden otros países reproducir ese resultado.
Cómo convertir ideas prometedoras en un impacto escalable será uno de los temas centrales de laReunión Anual de los Nuevos Campeones, también conocida como «Davos de Verano», que el Foro Económico Mundial celebrará en China del 23 al 25 de junio.
El conflicto que estalló a finales de febrero de 2026 fue, entre otras cosas, un shock energético. Nueve semanas de interrupciones en el estrecho de Ormuz y sus alrededores llevaron el crudo Brent a casi 120 dólares por barril, elevaron los precios del gas natural licuado (GNL) a máximos de varios años y obligaron a los gobiernos a afrontar la fragilidad de unas cadenas de suministro que, durante los años posteriores a la COVID-19, habían dado por seguras. El shock dejó al descubierto qué economías habían incorporado una resiliencia genuina a sus sistemas energéticos y cuáles se habían limitado a diversificar sus proveedores de hidrocarburos importados.
Sobre el papel, China debería haber sido una de las economías más expuestas. El Centro de Política Energética Global de Columbia ha señalado que aproximadamente el 45-50% de sus importaciones de crudo transitan por Ormuz, y que casi un tercio de su GNL procede del Golfo. Pero la economía china demostró estar mucho más protegida de lo que esos datos hacían prever. Goldman Sachs rebajó su previsión de crecimiento para el país en 2026 apenas 0,2 puntos porcentuales: la menor rebaja de la región de Asia-Pacífico.
Parte de ese colchón era convencional: una reserva estratégica y comercial de crudo de unos 1.200 millones de barriles, suficiente para mantener el país en funcionamiento durante más de 100 días sin importaciones, y rutas de suministro diversificadas hacia Rusia, Asia Central y otras fuentes fuera del Golfo. Pero la razón de fondo es que el crecimiento marginal de la demanda energética de la última década se ha cubierto no con más petróleo importado, sino con electricidad generada en el país.
La electrificación del transporte ha convertido lo que habría sido demanda de gasolina en demanda de electricidad. Rhodium Group calcula que la flota de vehículos eléctricos de China por sí sola desplaza actualmente más de 1 millón de barriles diarios de demanda de petróleo, «equivalente aproximadamente a la producción diaria de petróleo de Omán». La electrificación industrial empieza a lograr lo mismo en el acero, el cemento y los productos químicos: sectores difíciles de descarbonizar, donde el progreso mundial ha sido más lento, pero en los que las empresas chinas han logrado avances cuantificables. La expansión de la red eléctrica, en especial de la red de líneas de transmisión de ultraalta tensión que transporta la electricidad de los recursos eólicos y solares del oeste a los centros de consumo del este, permite que la energía generada en el país llegue a donde se necesita. La exposición estructural de China lleva años disminuyendo.
El shock de Ormuz también ha acelerado algo que ya estaba en marcha: un replanteamiento global de la transición energética, que ha pasado de ser una cuestión climática a ser una cuestión de seguridad energética. Pero ¿cómo llegó un solo país a ocupar una posición que le permitió absorber mejor un shock de esta magnitud que muchas otras naciones?
Nadie previó este momento. Pero el sistema que lo ha absorbido relativamente bien fue fruto de una planificación sostenida y de presiones persistentes: de apuestas deliberadas de los responsables políticos chinos y de respuestas a problemas que no habían elegido ni deseado. La acumulación de ambos factores durante un cuarto de siglo produjo lo que ahora necesita el resto del mundo.
La vulnerabilidad ante los cuellos de botella y una estrategia de seguridad emergente
Los planes quinquenales de China incluyen objetivos de desarrollo de energías renovables desde el Décimo Plan Quinquenal (2001-2005). Desde entonces, han seguido desempeñando un papel crucial a la hora de fijar prioridades para los funcionarios y las empresas. Pero sería un error exagerar el papel de las contingencias y la improvisación: la posición de China en la transición energética también fue producto de una confluencia de presiones, decisiones y capacidades que se acumularon durante aproximadamente un cuarto de siglo, período en el que podrían haberse tomado muchas decisiones distintas y varias estuvieron a punto de tomarse.
Las presiones catalizadoras llegaron a principios de la década de 2000 y tenían que ver con la seguridad energética mucho antes que con el clima. La dependencia china de las importaciones de petróleo, casi nula a principios de la década de 1990, superó el 40% alrededor de 2003 y siguió aumentando. El país ya importaba petróleo a través del estrecho de Malaca, el estrecho de Ormuz y el mar de China Meridional; los estrategas chinos empezaban a formular lo que llegó a llamarse el «dilema de Malaca»: el reconocimiento de que una proporción enorme y creciente del suministro energético del país atravesaba un cuello de botella controlado por potencias navales potencialmente hostiles.
Durante el mismo período, la demanda de electricidad superó la capacidad de generación. En 2003 y 2004, los cortes de suministro y el racionamiento eléctrico se volvieron habituales en las principales provincias costeras, mientras la infraestructura de transporte de carbón se veía sometida a presión por el aumento de la demanda. El brote de SARS reforzó la percepción de que los márgenes del sistema eran demasiado estrechos. De este período surgió una serie de decisiones cuyas consecuencias no se verían plenamente hasta 15 años después: el compromiso de hacer de la transmisión de ultraalta tensión la columna vertebral de la red nacional, la creación de los organismos precursores de la Administración Nacional de Energía y el marco inicial de lo que se convertiría en una política sostenida de traslado de electricidad desde los centros de generación del interior hasta el consumo costero.
La conclusión a la que finalmente llegaron los planificadores chinos ante la vulnerabilidad de los cuellos de botella fue que debían reducir la dependencia en sí. El país no podía, de manera realista, alimentar su rápido crecimiento económico y lograr la autosuficiencia en hidrocarburos como hizo Estados Unidos con el petróleo de esquisto: sus recursos eran demasiado escasos y su consumo, demasiado elevado. Lo que sí podía hacer era construir una base manufacturera y una red eléctrica que, con el tiempo, permitieran que la electricidad generada en el país sustituyera al petróleo y el gas importados en el transporte y la industria. La transición china resultó ser una estrategia de seguridad que, de paso, también era una estrategia climática.
El «airpocalypse» de Pekín
La segunda presión fue la contaminación atmosférica, que a finales de la década de 2000 y principios de la de 2010 ya no podía ignorarse políticamente. El «airpocalypse» de Pekín de enero de 2013, cuando las lecturas de PM2.5 superaron el límite máximo del monitor de la Embajada de EE. UU., fue el punto álgido visible de un problema que llevaba años gestándose. La respuesta política fue real y tuvo consecuencias. Se eliminaron gradualmente las calderas industriales de carbón en las zonas urbanas densamente pobladas y se sustituyeron por alternativas eléctricas o de gas. Se endurecieron las normas de emisiones para las centrales eléctricas hasta niveles que, a finales de la década de 2010, superaban los vigentes en EE. UU. Desde entonces, las concentraciones de partículas en las principales ciudades han caído drásticamente: un 41% en todo el país entre 2013 y 2022.
Sin duda, el problema de la contaminación no está resuelto. Pero la crisis también hizo otra cosa: dio a la población un interés inmediato y tangible en la transición energética, de una manera que rara vez logran los argumentos climáticos de largo plazo. Los habitantes de las ciudades chinas podían sentir en la piel y en los pulmones lo que significaba una energía más limpia.
La crisis financiera de 2008 y la inversión en «nuevas infraestructuras»
La tercera presión fue la crisis financiera de 2008 y el estímulo de 4 billones de yuanes que le siguió. En Occidente, estas medidas se recuerdan sobre todo por sus excesos en el sector inmobiliario y la industria pesada, pero una parte considerable se destinó a capacidad de generación renovable, infraestructura de la red eléctrica y categorías que más tarde se conocerían como «nuevas infraestructuras». La inversión impulsó la fabricación china de energía solar y eólica por la fase más pronunciada de su curva de aprendizaje justo cuando el mercado mundial se contraía.
La evolución energética
La cuarta presión vino del propio liderazgo. En junio de 2014, Xi Jinping pronunció un discurso ante la Comisión Central de Asuntos Financieros y Económicos que introdujo lo que llegó a conocerse como la «Revolución Energética»: un planteamiento en cuatro partes que abogaba por revoluciones en el consumo, el suministro, la tecnología y las instituciones, con la cooperación internacional como quinto elemento. El discurso importa menos por las políticas concretas que anunció que por lo que señaló: la energía se había convertido en una prioridad del máximo liderazgo, en lugar de ser una cuestión sectorial gestionada por los ministerios correspondientes.
Ese enfoque se ha mantenido. En septiembre de 2020, Xi anunció ante la Asamblea General de las Naciones Unidas que China alcanzaría su máximo de emisiones de carbono antes de 2030 y la neutralidad de carbono antes de 2060. El 14.º Plan Quinquenal, publicado al año siguiente, inició la labor institucional de traducir ese objetivo en metas operativas para ministerios, provincias y empresas estatales, incluido el importante cambio de controlar el consumo de energía a controlar las emisiones de carbono.
Lo que retrospectivamente parece una trayectoria coherente fue, en tiempo real, una secuencia de respuestas bajo presión a problemas inmediatos: la inseguridad energética, la contaminación atmosférica y la necesidad de estímulos tras la crisis. El sistema resultante fue producto de esas coincidencias, no de una previsión perfecta.
El mercado que hubo que crear
La mayoría de las tecnologías limpias en 2005, 2010 e incluso 2015 no tenían un mercado natural. Las curvas de costes de la energía solar, la eólica y las baterías de iones de litio aún descendían desde niveles que hacían que su despliegue sin subvenciones no fuera rentable en la mayoría de las aplicaciones. Los vehículos eléctricos eran un producto de nicho prohibitivamente caro. Las tecnologías existían, a menudo en formas perfeccionadas por empresas occidentales y japonesas, pero no había demanda suficiente para absorberlas a gran escala.
Había que crear un mercado para las tecnologías limpias —mediante políticas, contratación pública y regulaciones que desplazaran a las opciones establecidas— antes de que la tecnología pudiera alcanzar un volumen que redujera los costes hasta el punto de poder competir por sus propios méritos. Esto es lo que más suele pasar por alto la cobertura occidental de la política industrial china. También es lo que distingue el enfoque chino de la seguridad energética del de la mayoría de las demás grandes economías. La respuesta convencional a la dependencia de las importaciones consiste en hacer que las propias importaciones sean más seguras: diversificar los proveedores, crear reservas estratégicas, proteger las rutas marítimas y asegurar el suministro de petróleo. China hizo todo eso, pero su apuesta mayor se centró en la demanda. Si la economía funcionaba cada vez más con electricidad generada en el país, la fiabilidad de cualquier ruta marítima determinada pesaría menos cada año.
Las herramientas eran variadas y, consideradas por separado, poco llamativas. La mayoría tenía equivalentes en otros lugares. Lo distintivo de China fue la acumulación de estas medidas y la disposición a aplicarlas simultáneamente en varios sectores de tecnologías limpias.
Los vehículos eléctricos y el sistema de créditos duales
Para los vehículos eléctricos, la herramienta de mayor impacto fue el sistema de créditos duales introducido en 2017, que obligaba a los fabricantes de automóviles a producir y vender una proporción cada vez mayor de vehículos de nueva energía o comprar créditos a competidores que superaran sus cuotas; un mecanismo inspirado directamente en el programa de vehículos de cero emisiones de California. Las ciudades de primer nivel reforzaron ese incentivo al vincular el acceso a matrículas con la posesión de un vehículo eléctrico: en Pekín, donde las matrículas para vehículos de combustión interna se asignaban por sorteo y eran limitadas, quienes compraban un vehículo eléctrico podían obtenerlas con mucha menos espera; en Shanghái, donde las matrículas se subastaban por unos 90.000 yuanes, quienes compraban un vehículo eléctrico estaban exentos de la subasta. La infraestructura pública de recarga se desplegó a cargo de las cinco grandes empresas estatales de generación eléctrica por orden expresa del Gobierno central. State Grid Corporation se comprometió por sí sola a instalar cientos de miles de puntos de recarga a principios de la década de 2020: una inversión pública que cerró la brecha de autonomía que había disuadido a compradores particulares de adquirir vehículos eléctricos a principios de la década de 2010.
Energía solar y eólica: creación de la demanda
En el caso de la energía solar, el programa Golden Sun de 2009 y el régimen de tarifas reguladas que lo siguió en 2011 garantizaron la compra de la energía a precios fijados, dando a los promotores la certidumbre de ingresos necesaria para desplegar proyectos a gran escala durante el período en que los costes de generación aún superaban la paridad con la red.
En el caso de la energía eólica, las primeras rondas de licitaciones de concesiones y la ley de energías renovables de 2005 establecieron obligaciones de compra para la red que convirtieron la generación intermitente en una propuesta comercial viable.
La característica común a todos estos instrumentos fue crear demanda en condiciones reguladas durante el tiempo suficiente para que la oferta alcanzara escala; después, esas condiciones pudieron retirarse gradualmente y dejar que las curvas de costes hicieran el resto.
La demanda creada dio lugar a una oferta que, en menos de una década, se convirtió en la base manufacturera de tecnologías limpias más competitiva en costes y más integrada verticalmente del mundo. El patrón se observó en varios sectores, pero fue más claro en las baterías. CATL, fundada en 2011 en Ningde, pasó de suministrar baterías a un único fabricante de automóviles nacional a convertirse en menos de una década en el principal productor mundial de celdas de iones de litio, con la ayuda de una alianza temprana con BMW. BYD siguió otra ruta y aprovechó su experiencia en la fabricación de baterías como una ventaja estructural en costes que sus competidores no podían reproducir. A principios de la década de 2020, estas dos empresas juntas representaban más de la mitad de la producción mundial de baterías para vehículos eléctricos.
Según la mayoría de las versiones, la competencia que produjo esta posición fue feroz. Los márgenes de beneficio de las empresas chinas de tecnologías limpias han sido sistemáticamente inferiores a los de sus competidoras occidentales y coreanas. La misma dinámica se está dando ahora en los vehículos eléctricos, donde se prevé que la competencia nacional entre más de cien marcas produzca una consolidación similar.
La red eléctrica: la oferta, pero también la demanda
La columna vertebral de ese sistema es la transmisión de ultraalta tensión. Esta tecnología, que casi ningún otro lugar ha desarrollado a gran escala, permite transportar electricidad a tensiones muy altas y con pérdidas muy bajas a distancias continentales. China se comprometió pronto con la ultraalta tensión, a mediados de la década de 2000, y desde entonces ha construido una red que conecta los recursos eólicos y solares de las provincias occidentales y septentrionales —Mongolia Interior, Xinjiang, Gansu y Qinghai— con los centros de consumo de la costa oriental. La ingeniería no admite concesiones. La línea de ultraalta tensión más larga del país, el enlace de 1.100 kilovoltios entre Changji y Guquan, recorre más de 3.200 kilómetros y puede transmitir 12 gigavatios —suficientes para abastecer a 50 millones de hogares— con tasas de pérdidas que hacen económicamente viable la transmisión a semejante distancia.
Las energías renovables variables plantean un problema de integración que las redes diseñadas para generación térmica gestionable resuelven mal. A principios de la década de 2010, el vertido de energía —electricidad generada pero no absorbida por la red— alcanzó niveles muy elevados en el ventoso noroeste, con tasas superiores al 30% en algunas provincias. La respuesta combinó la expansión de la transmisión, reformas en el despacho de electricidad y mecanismos de mercado que incorporaron el coste del vertido a los ingresos de los generadores. La AIE informa que el vertido de energía en China bajó del 16% en 2012 a menos del tres por ciento en 2022, gracias a lo que denomina una «inversión a gran escala en infraestructura de la red eléctrica», con un promedio de 75.000 millones de dólares al año. El problema de integración no está resuelto, pero la trayectoria muestra un desafío que se gestiona en tiempo real, en lugar de superar la capacidad de respuesta de las políticas.
La demanda en el relato de la red eléctrica ha recibido menos atención que la oferta, pero estructuralmente es la parte más interesante. La electrificación no se ha limitado a los turismos. La red ferroviaria interurbana de China, la mayor del mundo, está electrificada en más de un 75%.Cincuenta y cuatro ciudades han construido sistemas de metro que suman casi 11.000 kilómetros, casi todos construidos desde el año 2000.Más de 400 millones de vehículos eléctricos de dos ruedas han sustituido a los ciclomotores de gasolina de dos tiempos que alimentaban la contaminación atmosférica urbana en gran parte del mundo en desarrollo. La demanda energética marginal de las ciudades chinas se cubre con electricidad de una red que va dejando atrás los combustibles fósiles, en lugar de gasolina y diésel importados. La pregunta que ahora importa es si el sistema ha llegado al punto de producir una reducción absoluta de las emisiones o si solo ha ralentizado su crecimiento.
La trayectoria actual: ¿hancrecido las energías renovables lo suficiente como para cambiar la curva de emisiones?
Los ajustes de rumbo han sido reales. La crisis del suministro eléctrico de 2021 frenó el ritmo al que se retiraba el carbón, y el a menudo citado aumento de las aprobaciones de nuevas centrales de carbón en 2022 y 2023 reflejó una repriorización explícita de la seguridad energética.
En marzo de 2026, en la sede del Grupo Huaneng en Xiong'an, Xi insistió en que la energía generada con carbón seguía siendo «la base de nuestro suministro energético» y que «continuaría desempeñando un papel de respaldo», incluso mientras el sistema giraba hacia las renovables. A primera vista, parece contradictorio que China sea a la vez el mayor constructor de energías renovables del mundo y el mayor constructor de nueva capacidad de generación a carbón. Ambas cosas reflejan la misma estrategia de fondo.
La pregunta más interesante es si la expansión de las renovables ha crecido lo bastante como para cambiar la curva de emisiones. Los datos hasta principios de 2026 indican que sí, y que esta meseta es distinta por naturaleza de las anteriores.
Las emisiones de China han caído cuatro veces en las últimas cuatro décadas, pero todas las caídas anteriores fueron consecuencia de la debilidad económica: la recesión industrial de 2015 y la contracción causada por la política de cero COVID en 2022. Cayó la demanda y, por tanto, cayeron las emisiones. Lo que empezó en marzo de 2024 es lo contrario. Lauri Myllyvirta, del Centro de Investigación sobre Energía y Aire Limpio, cuyos análisis trimestrales para Carbon Brief son la referencia habitual sobre las emisiones chinas, informa que las emisiones de CO2 del país se han mantenido estables o han disminuidodurante 21 meses hasta febrero de 2026, no porque se haya estancado la demanda, sino porque la generación de energía limpia ha crecido más rápido que la demanda. El análisis de Myllyvirta de febrero encontró un resultado sin precedentes en la era moderna: en 2025, la generación eléctrica a partir de carbón en China cayó por primera vez en más de medio siglo, mientras la economía seguía expandiéndose.

Que este sea el máximo es otra cuestión. Las emisiones siguen apenas por debajo del máximo anterior, lo que significa que un solo trimestre malo para las renovables —un año seco para la energía hidroeléctrica, una desaceleración en la ampliación de capacidad o un aumento del consumo de carbón en la industria química— podría llevar la cifra principal de emisiones a un nuevo récord. Además, Myllyvirta y otros han criticado el 15.º Plan Quinquenal, publicado en marzo de 2026, por fijar un objetivo de intensidad de carbono que, con una metodología revisada, podría permitir que las emisiones absolutas aumentaran entre un tres y un seis por ciento durante los próximos cinco años.
Pero la meseta es real. El sistema ya puede producir una reducción absoluta de las emisiones. La cuestión abierta es si el marco normativo lo permitirá.
¿Una historia replicable para otros países?
La tentación es extraer una lección equivocada de esta historia: que otros países deberían copiar el modelo chino. No pueden.
«La transición energética de China demuestra el poder de la planificación a largo plazo», afirma Espen Mehlum, director de Energía del Foro Económico Mundial. «Guiado por sucesivos planes quinquenales, el país ha mejorado la seguridad energética, la sostenibilidad y la asequibilidad, al tiempo que ha reducido la dependencia de las importaciones y la contaminación atmosférica local.
»Al mismo tiempo, ha desarrollado capacidades líderes a escala mundial en industrias de energía limpia, como los vehículos eléctricos, las baterías y la fabricación de paneles solares, un progreso que se refleja en sus sólidos resultados en el Índice de Transición Energética.»
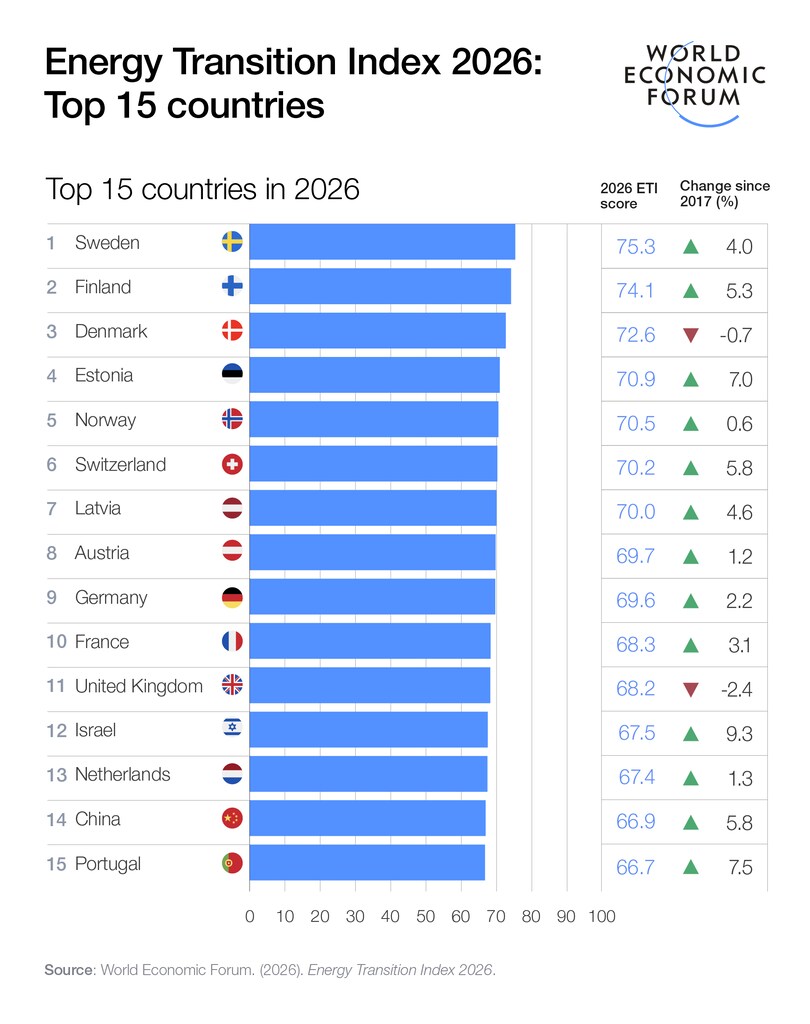
La trayectoria china fue posible gracias a una configuración institucional específica: un Estado con un horizonte de planificación que le permite comprometerse con infraestructuras a 20 años, capacidad fiscal para soportar una década de márgenes reducidos en industrias estratégicas, alcance burocrático para alinear los incentivos provinciales con los objetivos nacionales y estabilidad política para afrontar repetidos ajustes de rumbo sin abandonar la dirección de fondo. Pocas naciones cuentan con todo esto, y ninguna democracia liberal lo adquirirá importando un plan quinquenal.
Qué construir en el país y qué adquirir fuera
La lección correcta es otra. La transición energética requiere ciertas capacidades, y estas pueden obtenerse mediante distintos mecanismos institucionales. China las desarrolló mediante una forma particular de capitalismo dirigido por el Estado. Noruega y Costa Rica lograron una alta adopción de vehículos eléctricos sin política industrial alguna, utilizando mecanismos más sencillos de impuestos e importación en países lo bastante pequeños como para que la producción nacional nunca fuera el objetivo. California fue pionera del sistema de créditos que China adaptaría más tarde y sigue liderando la política de energía limpia de EE. UU. mediante regulaciones estatales que el Gobierno federal no ha igualado. La Unión Europea está aplicando un modelo de colaboración gestionada, en el que empresas chinas invierten en producción europea con condiciones que incluyen la transferencia de tecnología. India está creando su propia base de tecnologías limpias mediante la combinación de incentivos nacionales y la adquisición selectiva a proveedores chinos. Brasil se está posicionando como destino de inversiones chinas que aportan capacidad manufacturera en lugar de limitarse a extraer materias primas.
Cada uno de estos enfoques responde de forma reconocible a los mismos hechos estructurales: el coste de las tecnologías limpias ha bajado lo suficiente para que puedan competir por sus propios méritos, la cadena de suministro pasa en gran medida por China y la cuestión estratégica es qué construir en el país y qué adquirir fuera.
La transición energética ya no es una cuestión climática
La lección más difícil para los países que han pasado la última década tratando la transición energética principalmente como una cuestión climática es que ahora también es una cuestión de seguridad, algo que el shock de Irán ha dejado inequívocamente claro.
Aunque ambos enfoques a veces pueden generar resultados beneficiosos para todas las partes, también pueden dar lugar a dinámicas políticas distintas. Un país que quiera alcanzar la independencia energética en 2026 puede avanzar plausiblemente hacia ese objetivo mediante la electrificación, pero, a medio plazo, el camino puede pasar por cadenas de suministro chinas y generar desafíos de dependencia. Un país que enmarque la transición principalmente como una contribución a la descarbonización mundial tiende a encontrar coaliciones políticas más estrechas y horizontes de política más cortos. La pregunta que responderá el resto de esta década es si el giro hacia la seguridad dará lugar a políticas duraderas en Estados Unidos, la UE y las principales economías emergentes.
Después de Irán
El sistema chino que absorbió el impacto de Irán no se había diseñado para hacerlo. Se construyó a lo largo de un cuarto de siglo en respuesta a presiones que eran, en su mayoría, locales e inmediatas: una dependencia de las importaciones de petróleo que se había vuelto estratégicamente incómoda, una red eléctrica incapaz de seguir el ritmo de la demanda industrial, una crisis de contaminación atmosférica que se había vuelto políticamente insostenible, un episodio de estímulo económico que necesitaba un destino y un liderazgo que llegó a considerar la energía una prioridad de primer orden.
Pero, aunque la estrategia energética de China haya podido ser improvisada, la situación de Irán puso de manifiesto el valor de un segundo tipo de seguridad que el país había ido acumulando. Es la seguridad que proviene de redes eléctricas capaces de transportar energía a través de las distancias que abarca China, de fábricas que producen paneles, baterías y transformadores en los volúmenes que exige la transición, y de la capacidad técnica para construir todo ello con más rapidez de la que puede determinar la política por sí sola. Una economía con esas capacidades se pliega ante un choque petrolero. Una economía que carece de ellas se quiebra. China no se propuso construir nada de esto para un conflicto en el Golfo. Lo construyó al resolver otros problemas durante 25 años. 2026 fue simplemente el momento en que el resto del mundo se dio cuenta de lo que tenía.




