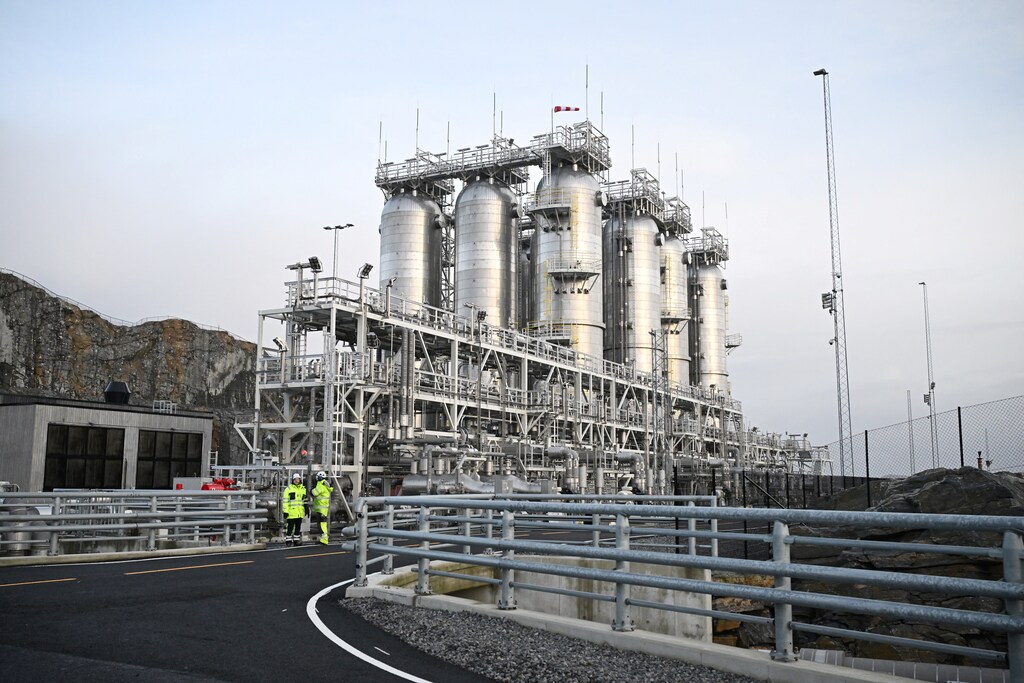
La captura y almacenamiento de carbono (CCS) suele ser la tecnología de descarbonización más viable para industrias como la producción de cemento, acero y productos químicos.
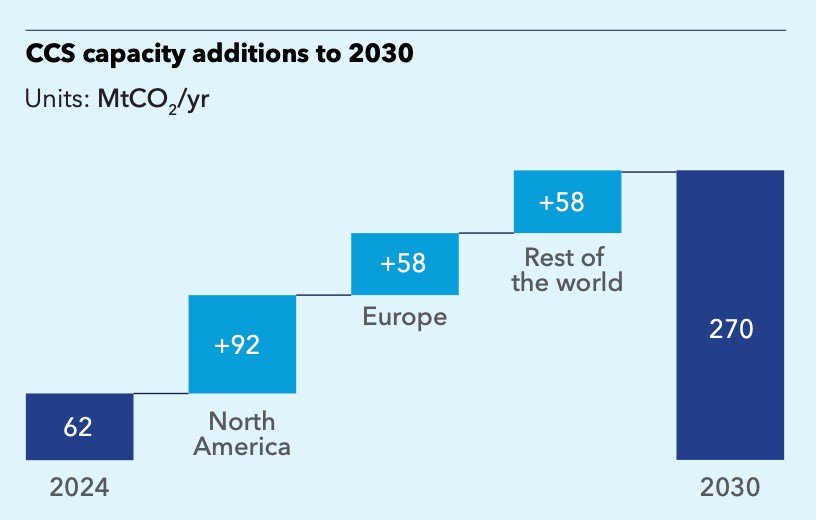
Una nueva investigación prevé que la CCS crezca cuatro veces hasta 2030, un pronóstico respaldado por los avances de la industria más amplia de captura y almacenamiento de carbono.
Los avances tecnológicos serán clave para el crecimiento de la CCS, pero la aprobación y el respaldo gubernamentales también serán fundamentales para que la industria crezca y desempeñe un papel importante en la reducción de las emisiones globales de carbono.
La captura y almacenamiento de carbono (CCS) es fundamental para la transición energética. Suele ser la tecnología de descarbonización más viable para industrias de procesos como la producción de cemento, acero y productos químicos. Sin embargo, no ha logrado escalar hasta ahora.
El recientemente publicado Energy Transition Outlook: CCS to 2050 informe de DNV muestra que la captura y almacenamiento de carbono, que capta las emisiones de dióxido de carbono (CO2) en su origen antes de liberarse a la atmósfera, se encuentra en un punto de inflexión. Esperamos que se cuadruplique hasta 2030, y esto está respaldado por los avances de la industria de la CCS.
Northern Lights, la primera infraestructura de transporte y almacenamiento de CO2 de código abierto del mundo, situada en el oeste de Noruega, recibió en mayo su primer envío de dióxido de carbono licuado procedente de Heidelberg Materials. Mientras tanto, 1PointFive’s STRATOS una instalación en Texas está a punto de entrar en funcionamiento y será la mayor instalación de captura directa de aire (DAC).
Aquí demostramos por qué DNV considera que este es un momento decisivo para la CCS.
Por qué el punto de inflexión de la captura y almacenamiento de carbono es ahora
Se espera que las inversiones acumuladas en CCS en los próximos cinco años alcancen unos 80.000 millones de dólares. Aproximadamente dos tercios de las adiciones de capacidad proyectadas se producirán en Norteamérica y Europa, siendo Norteamérica también el líder actual.
Esperamos que el crecimiento de la capacidad de CCS impulsado por las políticas reduzca los costes en torno a un 14 % para 2030, principalmente debido a las reducciones en los costes de capital de las tecnologías de captura y en los costes de transporte y almacenamiento.
Los sectores de difícil descarbonización son aquellos en los que la CCS desempeña el papel más importante. La sociedad seguirá necesitando cemento, fertilizantes, acero y similares, que se producen mediante procesos de alta energía que no pueden simplemente electrificarse.
Las primeras grandes obras de la CCS corren a cargo de empresas con raíces en el sector del petróleo y el gas. Northern Lights es una empresa conjunta de Equinor, Shell y TotalEnergies, mientras que STRATOS es en parte propiedad de Occidental, lo que refleja la escala y la complejidad de la ingeniería implicada, así como la inversión necesaria.
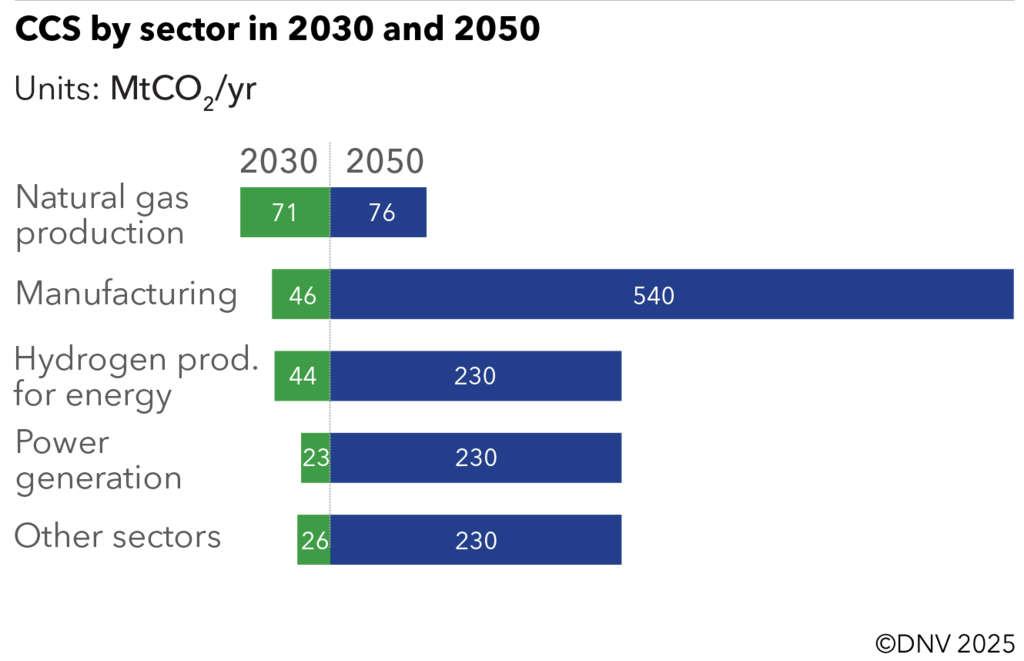
La mayor parte del despliegue de la CCS en proyectos conocidos vendrá impulsado por la descarbonización de los sectores de producción de hidrocarburos (procesamiento de gas natural e hidrógeno y amoníaco bajos en carbono), donde la captura de carbono suele ser más barata debido a las mayores concentraciones de CO2 y a la infraestructura existente.
Después de 2030, el crecimiento más fuerte se dará en los sectores de difícil descarbonización, y la industria manufacturera representará el 41 % del CO2 capturado anualmente a mediados de siglo.
La industria manufacturera, en particular el cemento y los productos químicos, será la mayor aplicación de la CCS en Europa; en Norteamérica y Oriente Medio, lo será el hidrógeno y el amoníaco; en China, la generación de energía a partir del carbón.
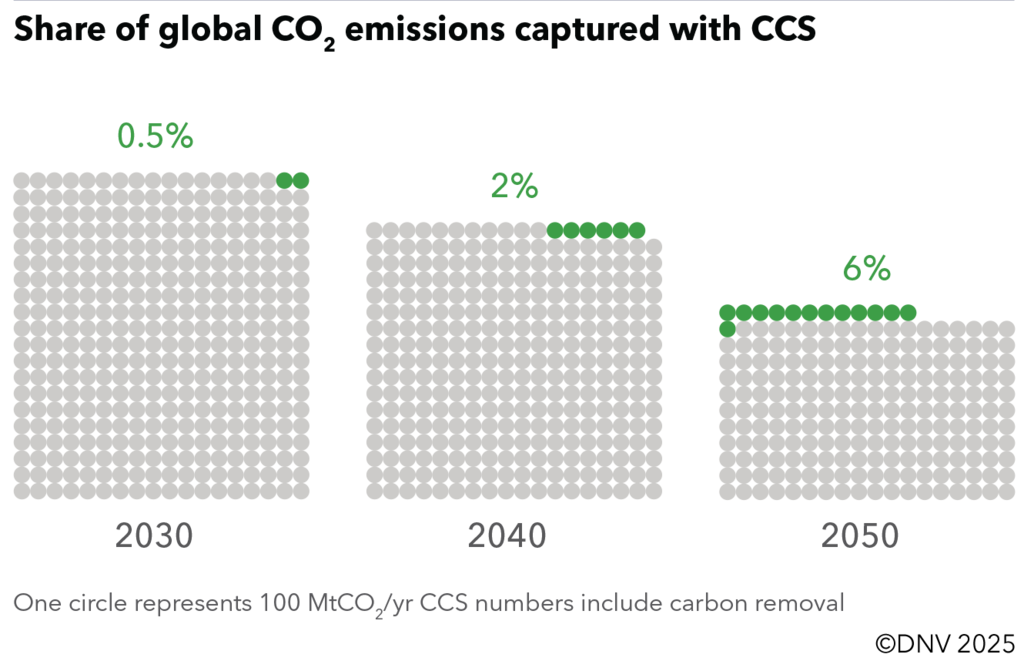
Según nuestras estimaciones, la CCS crecerá hasta capturar el 6 % de las emisiones globales de CO2 en 2050, frente a solo el 0,5 % en 2030.
Sin embargo, aunque este es un crecimiento impresionante, tendría que crecer seis veces más de lo previsto para alcanzar el volumen necesario para la CCS en el Pathway to Net Zero Emissions by 2050 escenario de DNV.
Es mucho más barato reducir las emisiones ahora que intentar recuperarlas en el futuro. Sin embargo, estamos lejos de alcanzar las emisiones netas cero para 2050 y necesitaremos tecnologías de eliminación de dióxido de carbono, como la captura directa de aire (que extrae el CO2 de la atmósfera en cualquier ubicación) para desempeñar un papel importante en la reducción del exceso de carbono durante las próximas décadas.
Estas tecnologías son caras, pero el mercado del carbono favorecerá el crecimiento. Para 2050, aproximadamente una cuarta parte de las emisiones capturadas lo será mediante la eliminación de dióxido de carbono.
El liderazgo, clave para el crecimiento de la captura y almacenamiento de carbono
El crecimiento de la CCS depende del liderazgo gubernamental. El Acorn Project en Escocia obtuvo recientemente el respaldo del gobierno; sin embargo, la oposición al proyecto demuestra por qué los defensores de la CCS deben navegar por aguas políticas complicadas.
En el caso de Acorn, persiste el escepticismo del Partido Verde, que ve la CCS como una forma de ampliar la influencia de la industria del petróleo y el gas, y del partido de derecha Reform UK, que no considera que los objetivos de cero emisiones netas sean una prioridad.
La seguridad se ha convertido en la característica definitoria de la política energética en todo el mundo. Como el crecimiento de la CCS depende del apoyo gubernamental, el cambio de prioridades políticas supone un riesgo significativo a la baja para la CCS. No obstante, hay señales alentadoras del sector público, donde hemos visto que se han dado luz verde a proyectos importantes, así como del mundo empresarial.
Empresas como ExxonMobil, Shell, BP, Chevron y Aramco han anunciado objetivos individuales de CCS que oscilan entre 10 y 30 MtCO2/año para 2030. Las grandes inversiones y adquisiciones relacionadas con la CCS son cada vez más frecuentes y sustanciales.
En 2023, ExxonMobil adquirió Denbury por 4.900 millones de dólares, lo que le dio acceso a su infraestructura de oleoductos de CO2. SLB adquirió una participación mayoritaria en Aker Carbon Capture, mientras que Occidental compró Carbon Engineering por 1.100 millones de dólares, seguido más recientemente de su adquisición de una segunda empresa de DAC, Holocene.
El camino político de la CCS quizá sea tan complicado como la solución tecnológica. Pero si queremos mantener el foco en alcanzar en última instancia las emisiones netas cero y seguir beneficiándonos de los bienes producidos por la industria pesada, el mundo necesitará la CCS. Ahora es el momento decisivo para la CCS y debemos trabajar juntos para acelerarla aún más.




