Los precios del petróleo se desplomaron a mediados del año pasado porque se disparó la oferta de petróleo de esquisto de EE. UU. y cayó la demanda china de este producto, lo que provocó un enorme exceso de oferta en el mercado; o eso dice la teoría.
A primera vista, hay muchos motivos para creer esta explicación (la oferta de EE. UU. ha seguido aumentando y la economía china se está desacelerando), pero justo en el centro hay un enorme vacío con forma de deuda. Los productores de petróleo tienen ahora una carga de deuda tan pesada que no pueden reaccionar a una caída de los precios recortando la oferta, como suelen hacer.
El crudo Brent cayó de 114 dólares por barril a 45 dólares en menos de seis meses, mientras que el crudo WTI de EE. UU. bajó de 107 dólares a un mínimo de 44 dólares por barril en un período similar.
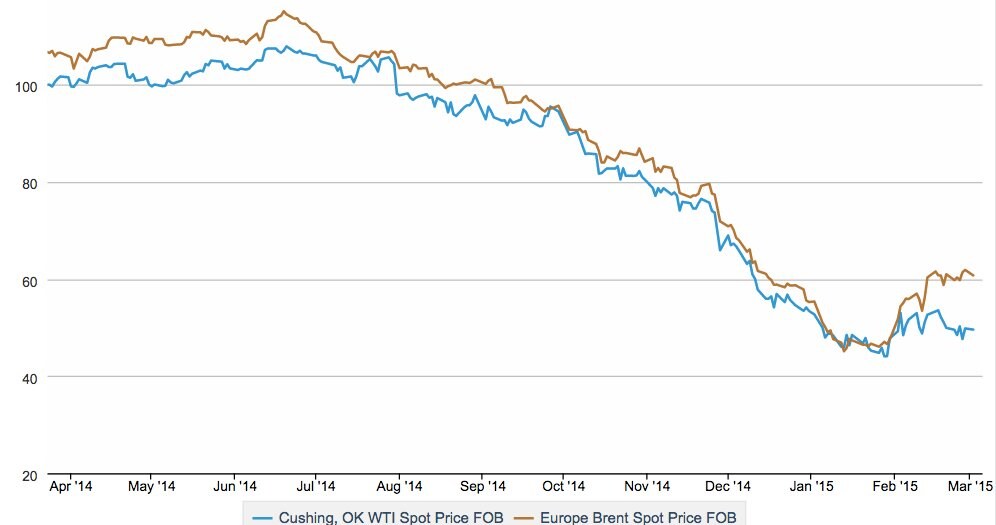
Para explicar ese cambio basándose en los fundamentos, cabría esperar movimientos bastante drásticos en la oferta y la demanda mundiales. Y, desde mediados del año pasado, ciertamente vimos cómo se abría una brecha significativa entre ambas:

Curiosamente, sin embargo, una proporción significativa del aumento de la oferta pareció producirse después de que el precio del petróleo empezara a caer y la demanda mundial de petróleo comenzara a debilitarse. Parte de esto puede explicarse por el retraso entre el momento en que los productores de petróleo perciben la caída de los precios y el momento en que reaccionan; un factor especialmente pertinente cuando la OPEP decidió no recortar la oferta, en un aparente intento de seguir siendo competitiva frente a los productores de petróleo de esquisto de EE. UU.
Sin embargo, esos retrasos no deberían haber bastado por sí solos para hacer caer los precios del petróleo más de un 50 % y sumir a varios grandes productores en graves dificultades. Para explicar el fenómeno de lo que parecen ser precios del petróleo estructuralmente más bajos, debemos analizar el impacto de la deuda en el mercado petrolero.
Lo primero que cabe señalar es que las compañías petroleras han acumulado una enorme cantidad de deuda en los últimos años. Esto, según un informe del Banco de Pagos Internacionales (BPI), podría haber contribuido a impulsar al alza el precio del petróleo en los últimos años y ahora podría estar agravando su caída.

Como señala el informe (énfasis añadido):
En este contexto de alto endeudamiento, una caída del precio del petróleo debilita los balances de los productores y endurece las condiciones crediticias, lo que podría agravar la caída del precio como consecuencia de la venta de activos petroleros (por ejemplo, se vende por adelantado una mayor parte de la producción). En segundo lugar, en términos de flujos, un precio más bajo del petróleo reduce los flujos de caja y aumenta el riesgo de déficits de liquidez que impidan a las empresas pagar los intereses. Las obligaciones de servicio de la deuda pueden inducir a mantener la producción física de petróleo para sostener los flujos de caja, lo que retrasa la reducción de la oferta en el mercado.
En resumen, las compañías petroleras sencillamente no tienen mucha flexibilidad en este sentido. Deben pagar sus deudas y eso significa mantener la producción incluso cuando caen los precios.
Pero, lo que es importante, la magnitud de este efecto depende cada vez más de la geografía. Ya hemos visto a compañías petroleras endeudadas de Rusia tener que pagar sus deudas, en la práctica, con la oferta actual, mientras que a Venezuela se le ofrece un acuerdo de intercambio de petróleo por papel higiénico por parte de Trinidad.
Mientras tanto, en EE. UU., los temores de que los productores de petróleo de esquisto con altos costos marginales quebraran en masa debido al desplome del precio del petróleo han resultado infundados. Como informó Business Insider, esto se debe en gran medida a que estas empresas han podido realizar una «importante emisión de acciones» durante el último mes, lo que les ha permitido reducir sus niveles de deuda sustituyéndola por capital social.
A corto plazo, ambas situaciones son malas noticias para quienes esperan una rápida recuperación del precio del petróleo. Las compañías petroleras rusas deben mantener la producción para pagar sus facturas y, aun así, se han visto obligadas a acudir con el sombrero en la mano al Gobierno para pedir rescates por decenas de miles de millones de dólares. Además, es probable que otros países productores de petróleo en dificultades, como Venezuela, Irak, Irán y Nigeria, necesiten que otra persona (léase: Arabia Saudita) recorte la producción en lugar de asumir ellos mismos el golpe, debido a la fragilidad de sus finanzas públicas.
Y los productores estadounidenses, liberados de la carga del servicio de la deuda y rebosantes de entradas de capital procedentes de Europa y de los mercados emergentes, impulsadas por las expectativas de una subida de los tipos de interés de la Reserva Federal, tienen libertad para seguir erosionando la posición de mercado de la OPEP, tanto en EE. UU. como en el extranjero. No solo es fácil conseguir capital mediante la emisión de acciones, sino que además es preferible, dado que es probable que las subidas de tipos aumenten el costo de la financiación mediante deuda.
En otras palabras, lo que estamos viendo es lo que ocurre cuando se afloja el férreo control de la deuda sobre los mercados de materias primas y los especuladores quedan intimidados (al menos por ahora) por las rápidas caídas de los precios, en lugar de tratarse simplemente de un cambio en la dinámica fundamental de la oferta y la demanda. Esta depuración podría no durar —al fin y al cabo, la financiarización de los mercados de materias primas lleva más de una década en marcha—, pero a los especuladores podría resultarles mucho más difícil recuperar un papel tan importante en la fijación de precios en el futuro.
Para la persona corriente, preocupada por el precio en el surtidor, eso es una muy buena noticia.
Este artículo se publica en colaboración con Business Insider UK. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Tomas Hirst es periodista de política en Business Insider y reside en Londres.
Imagen: Un trabajador baja las escaleras de un tanque de petróleo. REUTERS/Umit Bektas.


