La transición de Asia hacia la energía limpia es vital para los esfuerzos mundiales por reducir las emisiones de carbono y alcanzar las cero emisiones netas.
Aunque algunos países del continente están tomando decisiones más sostenibles, es fundamental que el continente en su conjunto se esfuerce por lograrlo.
Entre los países que están obteniendo resultados especialmente buenos figuran China, India e Indonesia.
Ninguna región del mundo es tan crucial para la transición hacia la energía limpia como Asia, que representa casi la mitad de la demanda mundial de energía y es hoy la región con mayores emisiones del mundo, por delante de los emisores históricos de América del Norte y Europa. A pesar de los desafíos económicos planteados por la pandemia de COVID-19, muchos países de Asia-Pacífico siguieron registrando un crecimiento récord de las energías renovables desde 2020.
Ahora es importante que tanto las economías gigantes como los países más pequeños sigan ampliando las energías renovables para cumplir los objetivos, reducir las emisiones y mantener sanas a las comunidades. Entonces, ¿cómo pueden los países asiáticos lograr una transición exitosa hacia la energía limpia?
Aquí analizamos cinco ejemplos en todo el continente: las enormes economías emergentes de China, India e Indonesia; Vietnam, que ha logrado con las energías renovables más de lo esperado; y Bangladesh, uno de los muchos países asiáticos más pequeños que pueden aprender de los líderes regionales para ecologizar su propia red eléctrica. En conjunto, estos países albergan aproximadamente al 43 % de la población mundial y representan más del 35 % del consumo energético mundial.
China
En septiembre de 2020, China anunció su intención de alcanzar la neutralidad de carbono para 2060, un importante paso posterior a su compromiso anterior de alcanzar el máximo de emisiones de carbono para 2030. Un año después, la segunda economía más grande del mundo también se comprometió a dejar de construir proyectos de carbón en el extranjero, aunque los detalles aún no están claros. En el ámbito nacional se han registrado avances alentadores: las instalaciones eólicas alcanzaron un máximo histórico de 72.4 gigavatios (GW) en 2020, casi el triple que en 2019. La energía solar no quedó muy rezagada, con 49.3 GW, un aumento superior al 60 % respecto del año anterior.
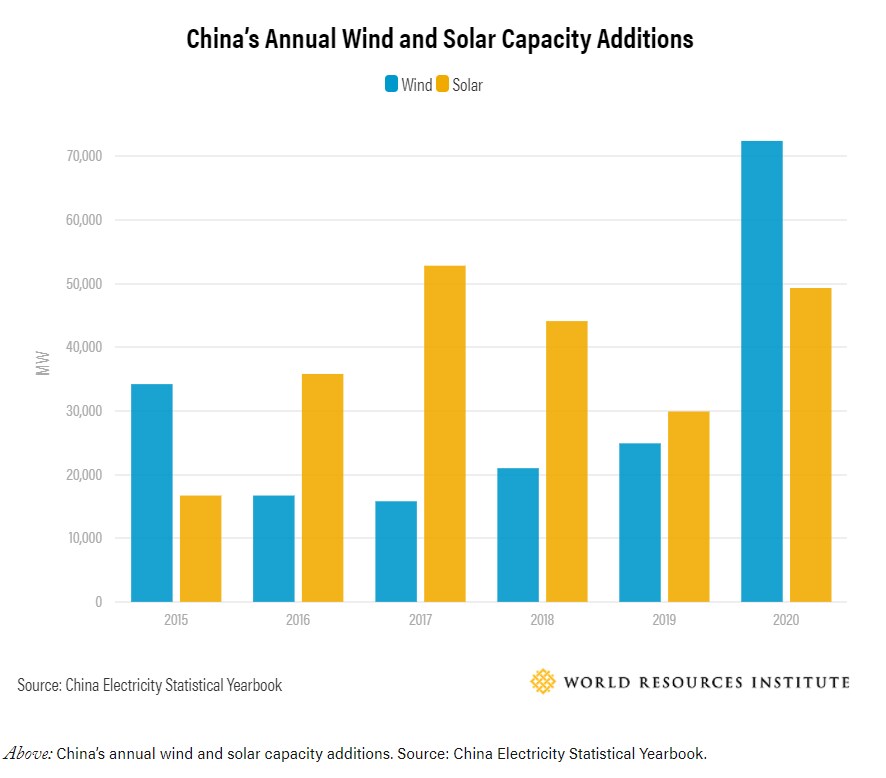
No obstante, se siguen poniendo en marcha nuevas centrales de carbón y este sigue siendo la principal fuente de energía de China, con 49 % de la capacidad, frente al 24 % de la eólica y la solar juntas. Para cumplir sus objetivos de reducción de emisiones, China debe llevar adelante los planes nacionales para comenzar a reducir gradualmente el uso del carbón a mediados de esta década. Y aunque se prevé que el crecimiento de las energías renovables continúe, los recientes cambios en el panorama de inversión hacen prácticamente inevitables unas transformaciones sísmicas, dado el reciente fin de las subvenciones a largo plazo y el aumento previsto de la necesidad de modernizar la red y desplegar sistemas de almacenamiento de energía.
Las nuevas políticas prometen compensar, al menos parcialmente, la eliminación gradual de las subvenciones. Desde 2019, China ha aplicado los estándares de cartera de energías renovables, que exigen a los operadores de redes, las empresas eléctricas y algunos grandes clientes obtener de fuentes renovables un porcentaje mínimo de la electricidad que consumen. Además, a principios de 2021 comenzó a funcionar un sistema nacional de comercio de carbono, al que siguió un programa piloto de comercio de energía verde en 17 provincias. Aunque el impacto a corto plazo de estos proyectos será reducido y persisten las dudas sobre la precisión de los informes, el comercio de carbono y de energía verde serán herramientas valiosas a largo plazo para reducir las emisiones y fomentar la expansión de la energía limpia.
India
En noviembre de 2021, India se comprometió a lograr cero emisiones netas para 2070. Aunque existe una brecha de 20 años entre el calendario del Gobierno y el consenso científico sobre la necesidad de alcanzar las cero emisiones netas a escala mundial para 2050, India sigue inmersa en el desarrollo de su economía y en sacar a 360 millones de personas de la pobreza. India debe abordar varios problemas urgentes, entre ellos, ante todo, la fiabilidad energética. Las comunidades rurales siguen enfrentándose a cortes de suministro recurrentes y prolongados, que dificultan servicios esenciales como la atención sanitaria y la educación. A diferencia de China, donde se prevé que el aumento de la demanda de energía se mantenga por debajo del 20 % en las próximas dos décadas, India sigue una trayectoria muy pronunciada al alza: se espera que el consumo energético crezca casi un 70 % de aquí a 2040. Por lo tanto, el despliegue de energía limpia será vital para controlar las emisiones de India, actualmente el tercer mayor consumidor de electricidad del mundo.
Los ambiciosos objetivos de India en materia de energías renovables —recientemente elevados a 500 GW para 2030— han impulsado su despliegue, al igual que políticas gubernamentales estables, como el despacho prioritario, que da preferencia en el mercado a muchos proyectos de energía limpia frente a los de combustibles fósiles, independientemente del precio, y la exención de los cargos de transmisión, que les otorga una ventaja financiera frente a las fuentes de energía convencionales. Estos esfuerzos han dado frutos: desde 2017, la energía limpia ha superado continuamente al carbón en las nuevas adiciones de capacidad. Ahora el país está en vías de alcanzar no solo su objetivo de capacidad renovable de 175 GW para 2022, sino también su meta de instalar un 50 % de capacidad no fósil para 2030.
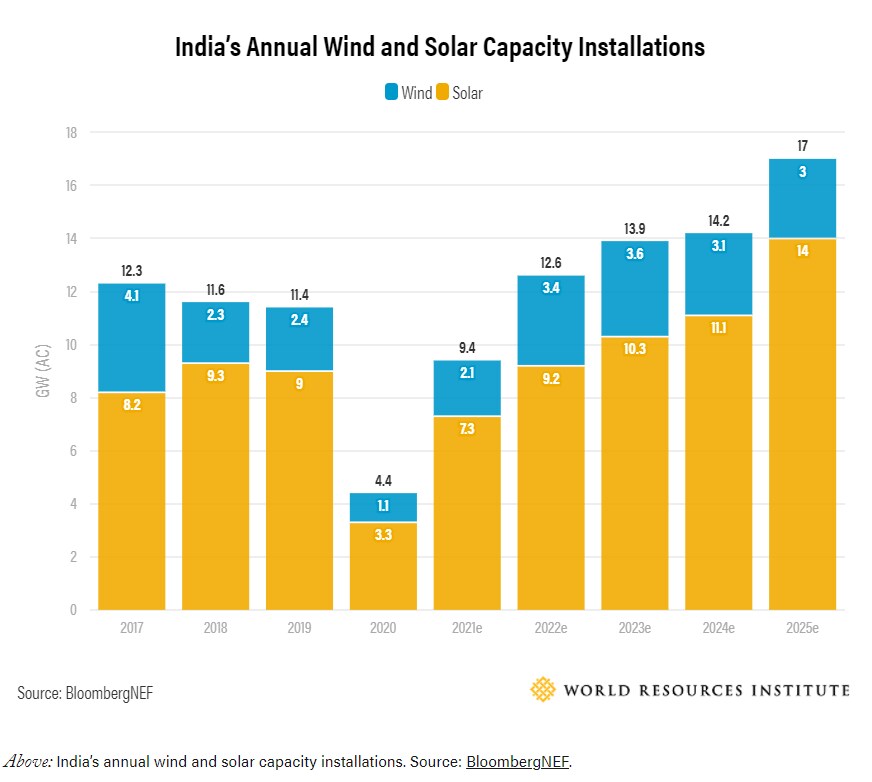
India también cuenta con la energía solar más barata y la energía eólica terrestre con el segundo costo más bajo del mundo; actualmente, son las fuentes más económicas del país para la generación de electricidad a gran escala. Dada la variabilidad de la generación de estas fuentes, invertir en tecnologías de almacenamiento, como las baterías, es clave para garantizar que puedan satisfacer la demanda energética en todo momento. Afortunadamente, se prevé que incluso la combinación del almacenamiento en baterías con la energía eólica y solar alcance costos inferiores a los del carbón en la próxima década, lo que consolidará aún más la viabilidad económica del desarrollo de la energía limpia en India.
A pesar de estos avances, el carbón —aunque está en declive— sigue siendo la fuente de energía dominante, con un 55 % de la capacidad instalada. Una transición exitosa hacia la energía limpia requerirá una inversión de 633.000 millones de dólares durante esta década, no solo en energías renovables, sino también en otros sectores clave, como el almacenamiento de energía, la infraestructura de la red y medidas del lado de la demanda, como la eficiencia energética. Estos pasos son necesarios para que India mantenga a la vista sus objetivos climáticos a largo plazo, aunque no puede (y, de hecho, ha dejado claro que no lo hará) hacerlo por sí sola. Para que el país esté a la altura del desafío, tanto los inversores como las naciones de altos ingresos deben redoblar sus compromisos de financiar los esfuerzos de India.
Indonesia
Al igual que en India, se prevé que la demanda de energía del Sudeste Asiático crezca a un ritmo vertiginoso: casi un 60 % de aquí a 2040. Indonesia, con diferencia la mayor economía de la región, impulsará gran parte de este crecimiento. La buena noticia es que Indonesia se comprometió en la COP26 a eliminar gradualmente el carbón para la década de 2040 (condicionado a recibir ayuda internacional adicional), sobre la base de un compromiso anterior de alcanzar cero emisiones netas para 2060. La mala noticia es que el país aún está lejos de esa realidad: los combustibles fósiles representan el 87 % de la capacidad.
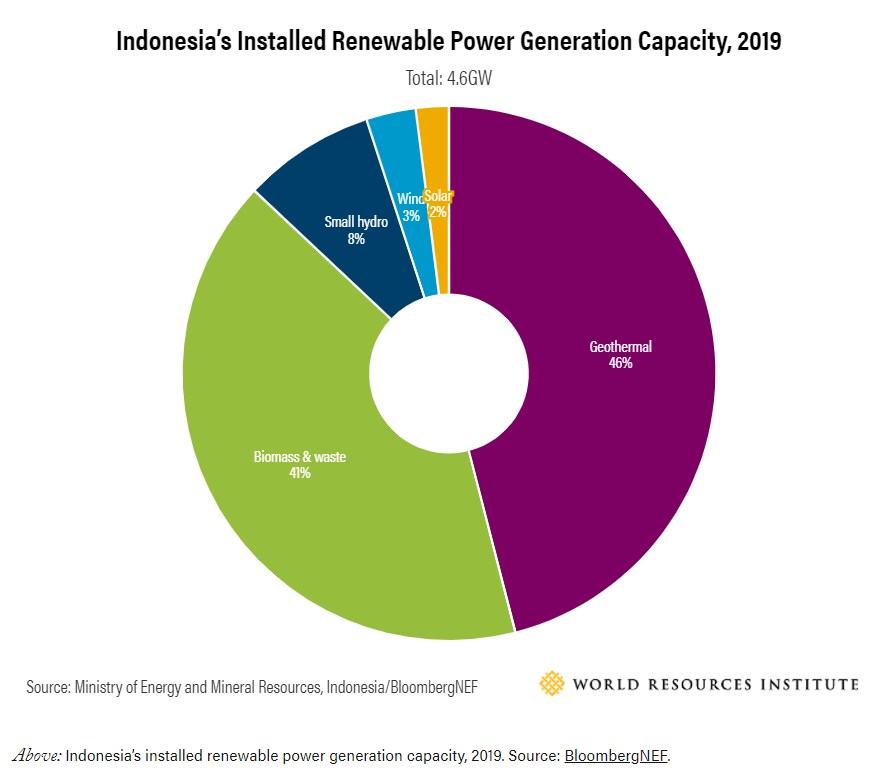
Pero Indonesia también tiene la ventaja de estar situada sobre el Anillo de Fuego del Pacífico, una región con una gran concentración de actividad tectónica y volcánica. Esto otorga a la nación insular el mayor potencial geotérmico del mundo, y este recurso representa casi la mitad (46 %) de la capacidad renovable instalada. La energía solar y la eólica juntas quedan muy por detrás, con apenas el 5 % del total.
A finales de 2020, la empresa eléctrica estatal PLN lanzó el primer programa del país de certificados de energía renovable, un mecanismo reconocido internacionalmente para hacer un seguimiento de la generación de energía limpia. Estos certificados son imprescindibles para todo mercado de energías renovables maduro: ayudarán a la empresa eléctrica a satisfacer la demanda existente de energía limpia y a incentivar un mayor desarrollo. Además, el Gobierno otorgó de manera generalizada a las fuentes renovables la condición de «funcionamiento obligatorio», lo que significa que, cuando hay un excedente de electricidad, las centrales de energía renovable deben seguir funcionando a plena capacidad y son las centrales de combustibles fósiles las que deben reducir sus horas de generación.
Pero persisten los desafíos. La normativa indonesia impide que la mayoría de los promotores firmen acuerdos directamente con los clientes, y los usuarios corporativos no pueden comprar energía renovable de fuentes distintas de la solar instalada en sus propias instalaciones. Esto ha planteado dificultades a grandes consumidores empresariales que desean cumplir sus objetivos de energía renovable, entre ellos Nike y Coca-Cola, que han suscrito una declaración de demanda de energía renovable. Además, los promotores suelen verse obstaculizados por los estrictos requisitos de contenido local: políticas que exigen a las empresas utilizar productos fabricados en el país. Esto ha perjudicado especialmente los avances en energía solar y eólica, dada su dependencia de equipos fabricados en el extranjero. Para aprovechar las energías renovables y eliminar gradualmente el carbón con éxito, Indonesia primero tendrá que abordar estas barreras normativas.
Vietnam
Vietnam, otro país que se comprometió a eliminar gradualmente el carbón en la COP26, asumió el compromiso adicional de alcanzar las cero emisiones netas para 2050, condicionado, como en el caso de Indonesia, al apoyo internacional. Como economía de tamaño mediano, Vietnam ya ha logrado avances asombrosos en energía limpia, incluso en comparación con países más grandes. Muchos de los principales mercados de inversión en energías renovables se desplomaron en 2020, pero Vietnam destacó con un aumento del 89 %, el tercero mayor del mundo. Se prevé que en los próximos años el país añada casi tres veces más capacidad renovable que los otros cuatro principales mercados de energías renovables del Sudeste Asiático juntos.
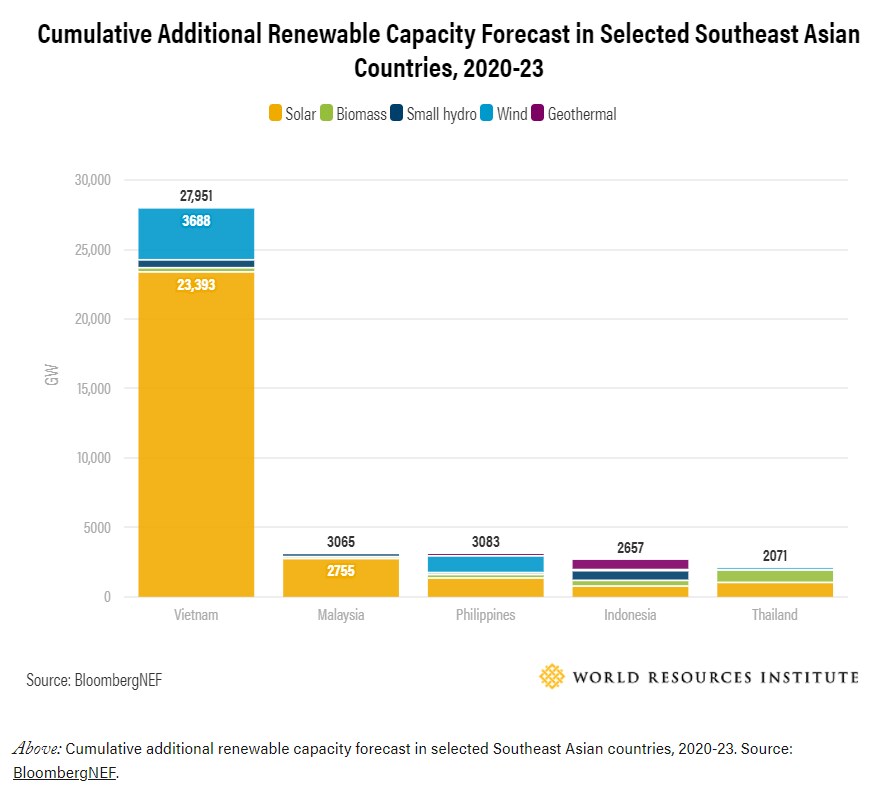
La energía solar en tejados creció de 0.38 GW en 2019 a 9.3 GW en 2020 —un aumento de 25 veces—, principalmente gracias a la demanda de consumidores comerciales e industriales. El auge sin precedentes se atribuye a un incentivo que vencía a finales de año, y situó a Vietnam casi 10 veces por encima de su objetivo original de energía solar en tejados para 2025 y colocó al país entre los principales mercados solares del añolos tres principales mercados solares del mundo, solo por detrás de China y Estados Unidos: un logro notable para una economía de menos del 2 % del tamaño de cualquiera de sus dos competidores más destacados.
Pero este crecimiento significa que ahora hay más energía limpia de la que la red puede absorber. Mejoras necesarias, junto con la reducción de los incentivos gubernamentales, hacen casi inevitable una desaceleración. Y, pese a los avances recientes, el último Plan de Desarrollo de la Energía del Gobierno prevé que los combustibles fósiles mantengan una participación del 60 % en la red durante las próximas décadas. Dada la demanda energética prevista, esto significa que Vietnam podría duplicar la capacidad de generación de carbón y casi cuadruplicar las centrales de gas natural para 2030.
Si Vietnam quiere seguir siendo líder en la transición energética y acercarse siquiera a cumplir sus objetivos climáticos, tendrá que revertir la trayectoria de los combustibles fósiles. Hay reformas prometedoras en marcha, como la habilitación de transacciones directas fuera de las instalaciones entre consumidores industriales y generadores de energía renovable. La medida, que cuenta con el apoyo de empresas como H&M, Nike y Target, permitiría vender energía limpia en volúmenes mucho mayores —un paso necesario para que sectores con un alto consumo energético, como el textil y el de la confección, abandonen rápidamente los combustibles fósiles. Aun así, sigue siendo fundamental adoptar medidas más contundentes, especialmente para frenar el desarrollo de los combustibles fósiles.
Bangladés
Los logros de Vietnam demuestran que la transición energética no tiene por qué limitarse a las mayores economías de Asia. Los países más pequeños tienen un papel importante que desempeñar, especialmente allí donde la demanda energética es elevada y se prevé que aumente. Bangladés representa solo el 0,3 % de la economía mundial, pero consume el 3 % del consumo energético mundial, y su demanda de energía crece casi cinco veces más rápido que en el resto del planeta; es un ejemplo claro.
Sin embargo, a diferencia de su vecino, Bangladés aún no está a la vanguardia de la acción por la energía limpia. Aunque el país ha logrado un gran progreso socioeconómico en las últimas décadas, todavía afronta numerosos desafíos de desarrollo: más del 20 % de la población sigue viviendo por debajo del umbral nacional de pobreza, y la rápida urbanización ha mantenido a muchos habitantes de las ciudades en la pobreza extrema. Aunque el acceso a la electricidad ha mejorado drásticamente (en parte gracias a la energía solar residencial), las energías renovables siguen representando solo el 3 % de la matriz energética, muy por debajo del objetivo original de Bangladés de alcanzar el 10 % para 2020. La escasez de terrenos, los retrasos en la aprobación de proyectos y la dependencia de equipos importados costosos son solo algunas de las barreras. Pero, más importante aún, se mantienen importantes subsidios gubernamentales al carbón y al gas, lo que distorsiona los precios del mercado y reduce la competitividad de las energías renovables.
Pero, como hemos visto en el caso de Vietnam, con la combinación adecuada de medidas habilitadoras, como eliminar gradualmente los subsidios a los combustibles fósiles y crear nuevos mecanismos para la compra de energía renovable, Bangladés también puede marcar el camino. Con el apoyo de los países desarrollados y los inversores, este país situado a nivel del mar podría avanzar sustancialmente hacia su objetivo, anunciado en noviembre de 2021, de alcanzar un 40 % de energía renovable para 2040 y, de paso, ayudar a evitar los efectos devastadores del cambio climático, que amenazan a su población excepcionalmente vulnerable.
La piedra angular de la transición energética
La energía renovable sigue batiendo récords en toda Asia, a menudo impulsada por la creciente demanda de grandes consumidores de los sectores comercial e industrial, que cada vez más están fijando objetivos y colaborando para ampliar las oportunidades. Sin embargo, persisten muchos desafíos mientras los gobiernos, las empresas energéticas y los inversores se adaptan a la nueva normalidad: aquella en la que las fuentes de bajas emisiones podrían representar la mayoría de la electricidad mundial al final de la década.
No hay tiempo que perder. Se prevé que el consumo de energía de Asia casi se duplique para mediados de siglo en un contexto de rápido cambio climático, por lo que los gobiernos de la región deben actuar con rapidez. Ya sabemos que existe una gran demanda de energías renovables en la región, y que ya se han demostrado políticas y mecanismos para ampliar el acceso a opciones de compra de energías renovables. Dado que más de 1.000 de las principales empresas del mundo —que en conjunto representan casi el 30 % del PIB mundial— han fijado objetivos climáticos, los mercados que no respondan en consecuencia corren el riesgo de quedar en desventaja competitiva.
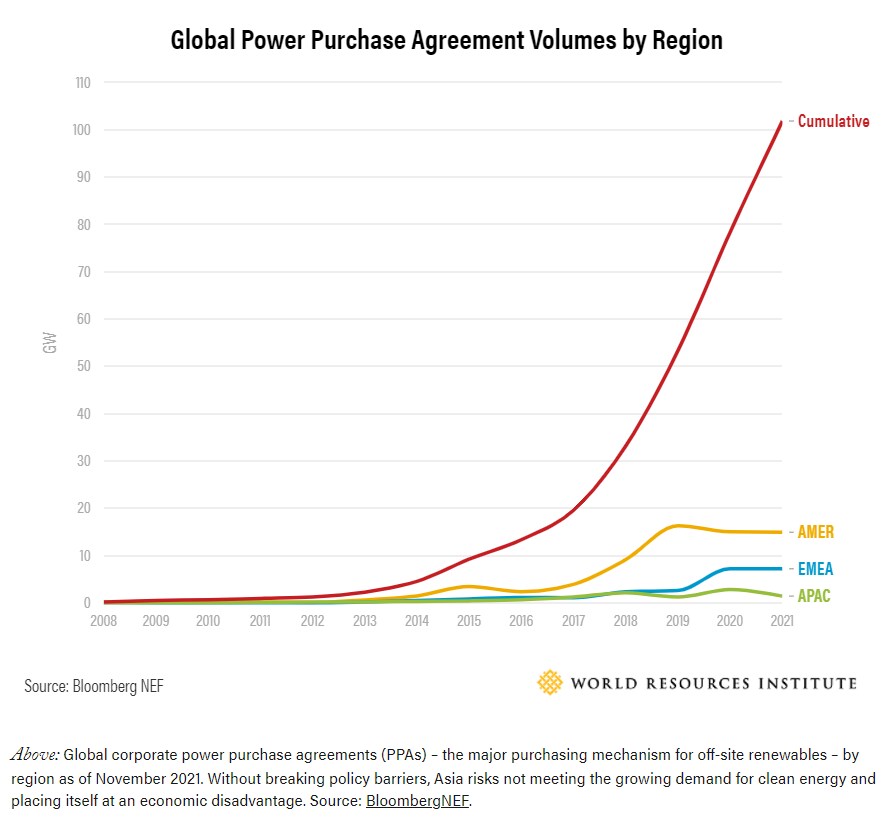
Los gobiernos asiáticos no pueden —ni deberían tener que— afrontar este problema por sí solos. Todos estos países han pedido ayuda financiera y técnica a las naciones de altos ingresos, que, gracias a su crecimiento anterior, están mejor preparadas para hacer frente a la crisis. Para que Asia cumpla sus compromisos, necesitará que sus socios internacionales refuercen sus propios compromisos de financiación climática, que actualmente ascienden a 100.000 millones de dólares anuales, una cifra que aún no se ha alcanzado. El sector privado también debe aportar su parte de los 1 billón de dólares en inversiones anuales que Asia necesitará durante las próximas dos décadas ofreciendo más y mejores opciones de financiación para la energía limpia y la infraestructura de la red. Los compradores de energía deben seguir expresando su demanda de energías renovables, mientras que las compañías eléctricas deben hacer todo lo posible por ofrecer a sus clientes opciones de compra de energías renovables a gran escala. Y, fundamentalmente, todas estas partes interesadas deben tener en cuenta los problemas ambientales y sociales que acompañarán al rápido desarrollo de las energías renovables. La transición de casi la mitad del mundo a la energía limpia, y la garantía de que sea equitativa, requerirán un esfuerzo mundial; cada uno de los grupos mencionados tiene un papel fundamental que desempeñar.




