Las diferencias de costo entre las energías renovables y los combustibles fósiles han guiado tradicionalmente las nuevas incorporaciones de energía renovable, especialmente en los países en desarrollo. La economía de mercado a menudo hacía que la nueva generación con combustibles fósiles fuera más barata, una elección peligrosa si se considera el imperativo climático de satisfacer la creciente demanda de electricidad con energía de bajas emisiones de carbono.
Pero esos días están llegando a su fin, según el informe Climatescope 2014 de Bloomberg New Energy Finance (BNEF), que concluye que la electricidad renovable es ahora una opción tan asequible como la de los combustibles fósiles en 55 países emergentes de África, Asia, América Latina y el Caribe.
BNEF señala que el equilibrio en estos mercados quizá ya se haya inclinado a favor de las energías renovables. La capacidad de energía limpia en los países encuestados creció un 143% entre 2008 y 2013, casi el doble de rápido que en los países más ricos de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), y más que se duplicó durante ese período, hasta alcanzar un total de 142 gigavatios (GW).
Aumenta la demanda de electricidad y de energías renovables
Climatescope es un análisis anual de las condiciones del mercado de la energía limpia en los países en desarrollo, que incluye el marco propicio (estructuras de mercado, precios de la electricidad y demanda), la inversión en energía limpia y la financiación climática, las cadenas de valor de las empresas con bajas emisiones de carbono y la gestión de emisiones. Las ediciones anteriores cubrían 26 países de América Latina y el Caribe, pero la edición de este año se amplió para incluir 19 países africanos y 10 países asiáticos, con especial atención a 15 provincias chinas y 10 estados indios.
Las condiciones que tradicionalmente favorecían a los combustibles fósiles ahora impulsan las energías renovables, empezando por la creciente demanda mundial de electricidad. De 2008 a 2013, los países de Climatescope añadieron 603 GW de nueva capacidad y ampliaron en casi un tercio la capacidad total de la red, hasta 2.013 GW, frente a los 258 GW añadidos —un aumento del 9,6%— y los 2.887 GW de capacidad total de la red en los países de la OCDE.
«No solo crece más rápido la demanda de energía en el mundo en desarrollo que en los países más desarrollados, sino que, en términos porcentuales, la demanda de energía limpia también crece más rápido en el mundo en desarrollo», afirmó Ethan Zindler, analista de BNEF. Incluida la gran energía hidroeléctrica, las energías renovables representan ahora más de 660 GW de capacidad en los países de Climatescope, frente a los 806 GW de los países de la OCDE.
China encabeza la lista, pero no está sola
BNEF concluye que este flujo de nuevas incorporaciones de capacidad de energía limpia es más evidente en China, la economía emergente más importante del mundo. China ocupó el primer lugar en la clasificación de Climatescope: añadió 416 GW de nueva capacidad entre 2008 y 2013 y, en el proceso, se convirtió en el mayor sistema eléctrico y el mayor emisor del mundo .
Esto también dio lugar a la mayor economía verde del mundo y convirtió a China en el principal fabricante mundial de equipos eólicos y solares, además de albergar la mayor demanda global de capacidad de energía renovable. Desde 2006, han llegado al país 302.000 millones de dólares en inversiones en energías renovables a escala de servicios públicos, que se han extendido a los países vecinos de Asia y han creado un centro regional de fabricación de equipos.
Sin embargo, China no estaba sola. Brasil ocupó el segundo lugar gracias a las recientes licitaciones organizadas por el Estado para contratos de energía renovable, una cadena de fabricación de energía limpia en expansión y la disponibilidad de capital de bajo costo a través de su banco nacional de desarrollo. Sudáfrica ocupó el tercer lugar, atrayendo 10.000 millones de dólares en nuevas inversiones en energía limpia en 2012-2013 y registrando un crecimiento «explosivo» de la inversión gracias a una serie de subastas inversas.
La economía de mercado simplifica la ecuación
Según BNEF, las condiciones económicas favorables del mercado son fundamentales para el rápido crecimiento de las energías renovables. Los elevados costos de los combustibles fósiles coinciden con la bajada de los precios de las energías renovables, algo especialmente pertinente, ya que muchos países de Climatescope dependen de importaciones volátiles de combustibles fósiles. «La energía limpia es la opción de bajo costo en muchos de estos países», afirmó Zindler en una entrevista. «Las tecnologías son competitivas en costos ahora mismo, no en el futuro, sino ahora mismo».
En 2013, los precios minoristas de la electricidad para usuarios industriales en los países de Climatescope promediaron 147,90 dólares por megavatio-hora (MWh); 23 países tenían precios industriales superiores a 142 dólares por MWh y 32, superiores a 82 dólares por MWh. El análisis global de BNEF del costo nivelado de la electricidad (LCOE) sitúa en 82 dólares por MWh el costo de añadir nueva energía eólica terrestre y en 142 dólares por MWh el de la nueva energía solar fotovoltaica, lo que apunta a una oportunidad de mercado para que la energía eólica y la solar superen a los combustibles fósiles.
Una salvedad sobre el potencial de las energías renovables en los mercados minoristas de electricidad: los precios de la electricidad de la red también incluyen los costos de transmisión, distribución y venta por parte de las compañías eléctricas, por lo que el LCOE de BNEF para la energía eólica y solar no es una herramienta de comparación directa, punto por punto. Por ejemplo, estos costos adicionales pueden representar entre el 30 y el 60% del costo minorista de la electricidad en Estados Unidos.
Sin embargo, esta oportunidad es más clara en la generación distribuida. BNEF calcula que en 2013 los precios residenciales de la electricidad en los países de Climatescope promediaron 14,7 centavos por kilovatio-hora (kWh); en 20 países superaron los 15 centavos por kWh y en 16 países, los 22 centavos por kWh, mientras que el LCOE de la energía solar fotovoltaica instalada era de 15 centavos por kWh en todo el mundo. El potencial de ahorro de costos es más preciso en este caso, ya que los consumidores pueden reducir directamente sus facturas de electricidad y aumentar la fiabilidad del suministro con paneles solares en los tejados, en lugar de sumar los cargos de la red y las compañías eléctricas al LCOE.
La ecuación resulta más favorable cuando entran en juego los costos externos , como la contaminación atmosférica o la fiabilidad de la red. Los generadores diésel o el queroseno suelen ser la primera opción durante los cortes de electricidad o para las comunidades sin conexión a la red, lo que significa que los consumidores deben comprar combustible continuamente en un mercado volátil, a la vez que generan problemas de emisiones localizadas de partículas.
La política gubernamental toma forma, pero aún hay margen de crecimiento
Las condiciones favorables del mercado pueden impulsar nuevas incorporaciones de capacidad de energía limpia, pero las políticas de apoyo son las que permiten el crecimiento desde el principio. BNEF encontró al menos 359 políticas vigentes que se remontan a 2006; 306 se añadieron desde 2008 y 210 desde 2011, lo que refleja el interés de los responsables políticos en diversificar el suministro energético más allá de los combustibles fósiles.
«Francamente, en muchos casos están descubriendo que pueden usar energía limpia; realizan estas inversiones y ponen en marcha políticas para fomentarlas», afirmó Zindler. «Eso supone un cambio real con respecto a los últimos años».
Climatescope considera que el mayor potencial de mejora reside en contar con políticas claras y estables, especialmente en los países con las tasas más bajas de acceso a la red. Muchos de estos países tienen estructuras de mercado que dificultan fundamentalmente la creación de capacidad a pequeña escala, en particular en lo relativo a la autonomía o la claridad regulatoria para desarrollar capacidad de generación sin conexión a la red.
Aun así, las nuevas incorporaciones de energía limpia no están disminuyendo en los países de Climatescope. China, por sí sola, va camino de instalar una cifra récord de 6 GW de energía solar en 2014, lo que significa que las nuevas incorporaciones totales de capacidad en los 55 países podrían superar este año las de todos los países de la OCDE en conjunto: las superarían en volumen, no solo en porcentaje.
Este artículo se publica en colaboración con The Energy Collective. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para seguir Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: Silvio Marcacci es director de Marcacci Communications
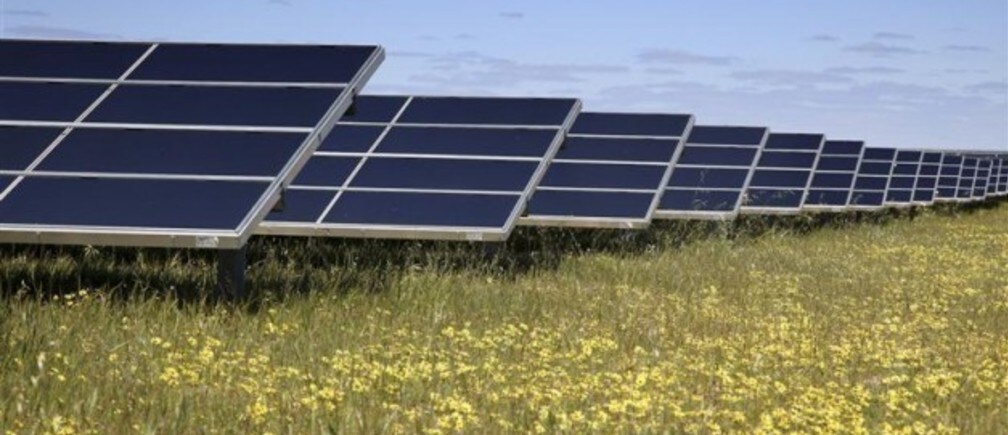
Imagen: Filas de paneles solares apuntan al cielo en el proyecto solar Greenough River, cerca de la localidad de Walkaway, a unos 350 km (217 millas) al norte de Perth. REUTERS