El cemento y el hormigón son responsables de casi el 8% de las emisiones mundiales de CO₂.
Descarbonizar este sector requiere una transformación completa de la cadena de valor, desde las materias primas hasta el hormigón vertido en obra, pasando por la forma en que diseñamos para la circularidad y la reutilización.
Los financieros, responsables políticos e innovadores que actúen ahora limpiarán una de las industrias más contaminantes y ayudarán a redefinir los cimientos de la economía mundial.
El cemento y el hormigón son los materiales de fabricación humana más utilizados del mundo, y la segunda sustancia más consumida en la Tierra después del agua. También son responsables de casi el 8% de las emisiones mundiales de CO₂. Si el sector del cemento fuera un país, sería el tercer mayor emisor del mundo, tras China y Estados Unidos.
Mientras que las energías renovables, los vehículos eléctricos y otras tecnologías limpias atraen miles de millones en inversiones y un sólido apoyo normativo, el cemento y el hormigón van muy por detrás en el capital y la atención que reciben. En la New York Climate Week, del 21 al 28 de septiembre de 2025, estos materiales quizá no acaparen titulares, pero sin transformar este sector el mundo no alcanzará las emisiones netas cero.
Descarbonizar este cemento y hormigón no es tarea fácil. Requiere una transformación de toda la cadena de valor, desde las materias primas que entran en un horno hasta el hormigón vertido en una obra y, cada vez más, la forma en que diseñamos para la circularidad y la reutilización. Esta transformación no se logrará mediante una única tecnología ni un único actor. Exige una movilización coordinada de capital, la alineación de las políticas y medidas que den forma al mercado y abarquen todo el ecosistema.
Por qué el cemento y el hormigón son tan difíciles de descarbonizar
El desafío es doble:
1. Emisiones de proceso
~60% procede de la reacción química que se produce al calentar la caliza (calcinación), que libera CO₂.
2. Emisiones de combustible y energía
~40% procede del calor extremo necesario para impulsar este proceso, tradicionalmente suministrado por carbón o coque de petróleo.
Sustituir los combustibles fósiles en los hornos ayuda, pero sin abordar las emisiones de proceso, la descarbonización profunda es imposible. Por eso el espacio de soluciones abarca desde las químicas de clínker bajas en carbono hasta las fuentes de calor electrificadas, las soluciones basadas en la captura de carbono, la producción de hormigón circular y la monitorización y verificación avanzadas.
Una mirada a toda la cadena de valor
Una perspectiva de cadena de valor muestra dónde la innovación y la financiación pueden marcar la mayor diferencia:
• Materias primas y operaciones de horno en la fase inicial: Los nuevos aglutinantes, los combustibles alternativos y las tecnologías de captura de carbono son prometedores, pero su escalado requiere reformas a gran escala e inversiones iniciales de miles de millones.
• Procesamiento y distribución de materiales: La logística más inteligente y el procesamiento de materiales alternativos pueden reducir las emisiones y los costes, pero exigen mejoras de infraestructura a escala intermedia.
• Producción de hormigón y optimización de la mezcla: Las herramientas digitales de diseño de mezclas y las especificaciones basadas en el rendimiento permiten mezclas más resistentes y de menor huella de carbono. Estas soluciones requieren mejoras a nivel de planta e integración de software.
• Contratación pública y adopción en el mercado: Las normas de contratación pública bajas en carbono y el seguimiento verificado de las emisiones pueden ayudar a generar señales de demanda creíbles. Aquí se necesita inversión en plataformas de transparencia y sistemas de negociación de atributos.
• Circularidad y fin de vida útil: El reciclaje de áridos, la recarbonatación y la minería urbana pueden cerrar el ciclo. Pero esto requiere nuevas plantas de reciclaje y tecnologías innovadoras de reutilización.
Cada una de estas etapas representa una oportunidad para financieros, responsables políticos e innovadores, y los avances deben producirse en paralelo.
Financiación de primeros proyectos de su tipo (FOAK) y brecha de mercado
Las primeras implantaciones de cualquier avance en la descarbonización del cemento y el hormigón afrontan el mayor riesgo y la mayor intensidad de capital. Estos proyectos FOAK suelen combinar tecnología no probada a escala, una integración compleja en sistemas industriales existentes y una aceptación incierta por parte del mercado.
Para que los proyectos FOAK tengan éxito, son esenciales las estructuras de financiación combinada y colaborativa. Esto puede incluir la superposición de:
• Capital público o concesional para absorber el riesgo inicial.
• Inversores privados en capital o infraestructuras que aporten disciplina y escala.
• Mejoras crediticias y garantías para atraer a prestamistas comerciales.
• Incentivos basados en resultados vinculados al rendimiento de carbono verificado.
Es importante que la financiación FOAK siga siendo neutral desde el punto de vista tecnológico. El objetivo no es elegir ganadores, sino construir estructuras que reduzcan el riesgo en cualquier vía de descarbonización creíble.
A pesar de la mayor concienciación, el sector se enfrenta a una brecha de financiación del «punto intermedio ausente» entre el mercado de capital riesgo y el mercado de empresas cotizadas e infraestructuras. Una vez que una tecnología supera la fase piloto, los proyectos son demasiado grandes e intensivos en capital para financiarse únicamente con capital propio, pero demasiado arriesgados y poco familiares para la deuda convencional.
Dos problemas estructurales agravan esta brecha:
1. Escasez de datos
Hay datos limitados sobre el rendimiento y los costes a nivel del sistema para las soluciones de cemento y hormigón. Esto dificulta que los prestamistas suscriban proyectos y evalúen el riesgo con precisión.
2. Dificultades de compra garantizada (off-take)
Asegurar una demanda vinculante y financiable de productos bajos en carbono sigue siendo difícil, sobre todo cuando los compradores tienen incentivos limitados o se enfrentan a restricciones de contratación pública.
El resultado es que gran parte del sector financiero o bien ignora por completo el mercado, o exige rendimientos similares a los del capital para lo que podrían ser instrumentos similares a la deuda, un desajuste que bloquea la escala y ralentiza la adopción. Cerrar esta brecha requiere nuevos mecanismos de mercado, una mayor transparencia de datos y la agregación temprana de la demanda para generar la confianza que necesitan los prestamistas. La First Movers Coalition del Foro Económico Mundial, por ejemplo, pretende reducir el riesgo de la inversión en producción baja en carbono mostrando una señal de demanda creíble y agregada de empresas comprometidas a comprar cemento y hormigón profundamente descarbonizados para 2030.
Concrete Transition Capital (CTC) está desarrollando un innovador mecanismo de financiación de proyectos respaldado por análisis de riesgos, suscripción sectorial, apoyo a la generación de ingresos y mejoras crediticias para reducir el riesgo de la inversión en instalaciones de producción de hormigón y cemento de baja emisión (LECC). Mediante la organización de proveedores de capital, la utilización de vehículos de financiación combinada y la obtención de ingresos contratados, CTC busca reducir el riesgo y el coste de los préstamos, permitiendo así que las empresas en fase de escalado cubran la brecha y salgan al encuentro del sector financiero.
Adecuar la financiación al desafío, con la política como facilitadora
Cada eslabón de la cadena de valor requiere capital, pero no todo el capital es igual. Las estrategias más eficaces siguen siendo neutrales desde el punto de vista tecnológico y se centran, en cambio, en la fase de madurez y el perfil de riesgo:
• Financiación de la innovación temprana — Financiación por subvenciones, aceleradoras y capital riesgo semilla para conceptos y prototipos.
• Capital para el escalado — Capital de crecimiento o financiación de capital riesgo para tecnologías probadas que entran en nuevos mercados o amplían su capacidad.
• Capital para el despliegue de primeros proyectos de su tipo — Deuda concesional, financiación combinada y garantías de crédito para poner en marcha las primeras plantas a escala comercial.
• Capital para el despliegue comercial — Deuda de infraestructuras y capital una vez que las tecnologías están probadas y existen mercados.
•.Financiación para habilitar el mercado — Fondos para crear plataformas de datos, sistemas de verificación y mecanismos de impulso de la demanda, como los compromisos de contratación pública.
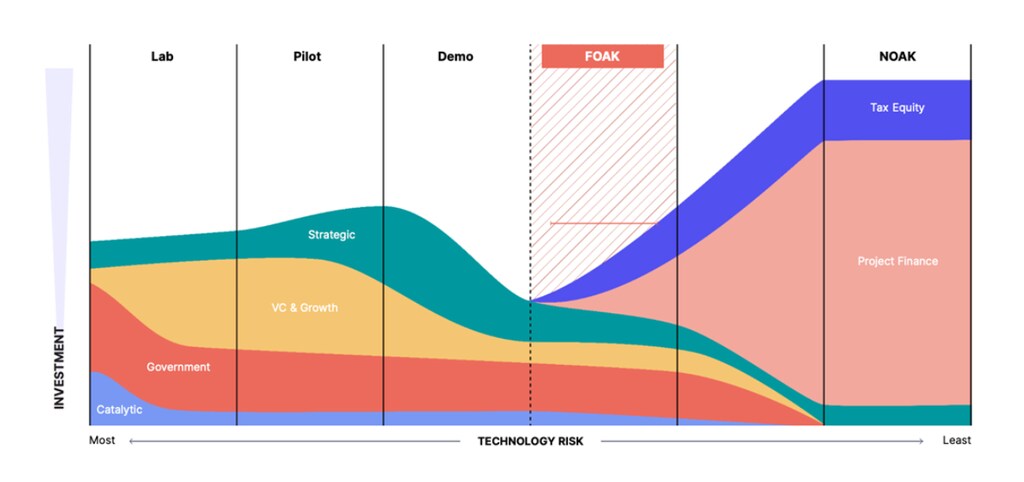
El objetivo es desbloquear el capital privado en cada fase, reduciendo el riesgo de los proyectos mediante la combinación adecuada de instrumentos, socios y señales de mercado.
Sin embargo, el capital por sí solo no puede impulsar el sector sin señales de demanda claras ni marcos normativos alineados. Las normas de contratación pública que exijan —o den mucho peso a— las reducciones de carbono incorporado pueden inclinar los mercados. Las obligaciones de divulgación, los límites al carbono incorporado y las especificaciones basadas en el rendimiento pueden abrir la puerta a mezclas innovadoras sin comprometer la seguridad.
Las intervenciones que dan forma al mercado, como los certificados verificados de atributos ambientales (EAC) para el cemento y el hormigón, pueden crear flujos de ingresos predecibles al superar las distancias geográficas entre compradores y proveedores, evitar la compra física de cemento y hormigón y mejorar la financiabilidad de los proyectos bajos en carbono. Este enfoque de 'book-and-claim', ya utilizado en los mercados de electricidad renovable y de combustible de aviación sostenible, permite a los compradores reclamar los beneficios climáticos del cemento y el hormigón bajos en carbono, incluso cuando no es posible la compra física, mejorando así la financiabilidad de los proyectos.

Colaboración, una nueva clase de activos y el camino por delante
Ningún actor por sí solo puede resolver este desafío de forma aislada. Los productores de cemento controlan los hornos; las empresas de hormigón preparado gestionan las mezclas; las constructoras redactan las especificaciones; los gobiernos y los promotores privados deciden qué comprar. Sin coordinación, incluso la mejor tecnología corre el riesgo de quedarse estancada en el limbo de los proyectos piloto. Es esencial una coalición de toda la cadena de valor que abarque productores, desarrolladores tecnológicos, financieros, responsables políticos y grandes compradores. Se trata de un desafío sistémico que requiere avances paralelos en cada eslabón de la cadena.
Si esa colaboración tiene éxito, el cemento y el hormigón podrían dejar de ser un «pasivo difícil de reducir» para convertirse en una de las mayores clases de activos alineadas con el clima del mundo. Podrían surgir nuevas fuentes de ingresos a partir de productos premium bajos en carbono, créditos de rendimiento verificados vinculados a reducciones de emisiones y modelos de negocio circulares basados en la reutilización y el reciclaje.
Mientras los líderes se reúnen en la New York Climate Week, gran parte de la atención se centrará en la energía limpia, los vehículos eléctricos y los flujos financieros. Sin embargo, el cemento y el hormigón merecen un lugar igual en la mesa. Puede que carezcan del atractivo de los parques eólicos o las flotas de vehículos eléctricos, pero sin ellos la transición hacia las emisiones netas cero no puede tener éxito. Las tecnologías existen. Las vías están claras. Lo que queda es desbloquear capital a escala, alinear las políticas y reunir la voluntad colectiva de actuar.
Descarbonizar el cemento y el hormigón no será fácil, pero es esencial. Quienes actúen ahora —financieros, responsables políticos e innovadores por igual— limpiarán una de las industrias más contaminantes y ayudarán a redefinir los cimientos de la economía mundial.




