El hidrógeno verde es fundamental para atender las necesidades de seguridad energética de India y, al mismo tiempo, abordar las emisiones en sectores de difícil descarbonización.
El Gobierno indio puso en marcha la Misión Nacional de Hidrógeno Verde en 2022, pero hasta ahora la tracción sobre el terreno del hidrógeno verde es limitada.
Un nuevo informe del Foro Económico Mundial y Bain & Company ha identificado cinco áreas en los ecosistemas de demanda y oferta para acelerar la adopción del hidrógeno verde en India.
India es la tercera economía del mundo en términos de necesidades energéticas, y se prevé que su demanda de energía se dispare un 35 % para 2030. Para que India alcance las emisiones netas cero en 2070 según lo previsto, necesita recurrir a métodos no tradicionales de generación de energía.
Para abordarlo, India recurre al hidrógeno verde. Además de otras iniciativas, como los biocombustibles, el hidrógeno verde podría ayudar a India a satisfacer simultáneamente su creciente demanda energética y a reducir las emisiones.
El imperativo del hidrógeno verde
El hidrógeno verde se produce mediante la electrólisis del agua utilizando energía renovable. Durante su producción o combustión no se liberan gases contaminantes a la atmósfera, lo que lo convierte en un recurso limpio y sostenible. El hidrógeno verde puede transformarse en electricidad o en combustibles como el amoníaco. Ya tiene aplicaciones versátiles en los sectores comercial, industrial y de la movilidad.
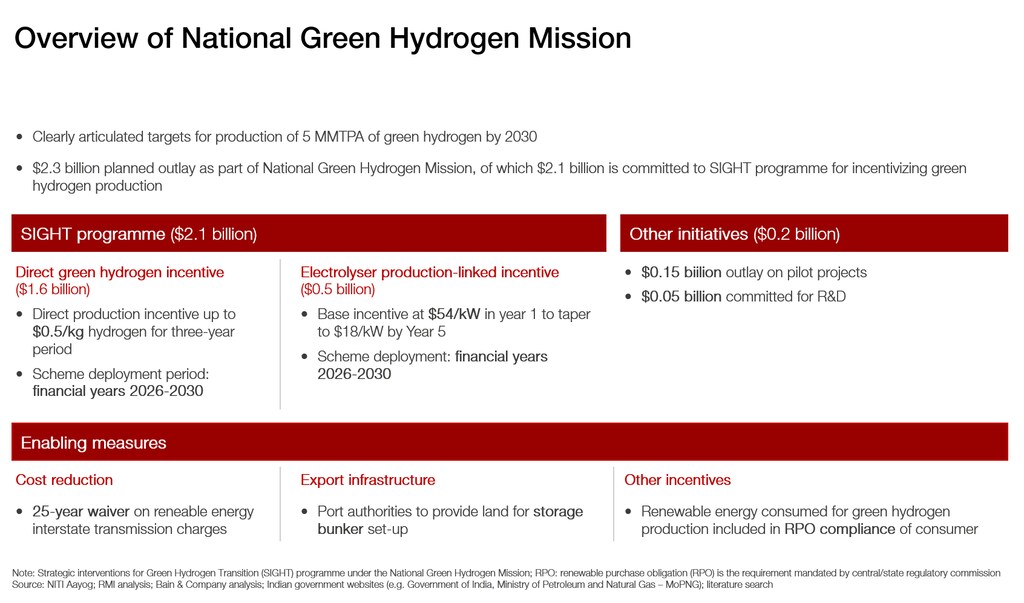
India puso en marcha la Misión Nacional de Hidrógeno Verde en 2022 para impulsar la producción y el consumo de hidrógeno verde. La misión considera el hidrógeno verde una vía fundamental para garantizar las necesidades energéticas de India y mitigar las emisiones contaminantes. Entre 2022 y 2030, se prevé que la misión destine cerca de 2300 millones de dólares a incentivos para el hidrógeno verde y otras medidas habilitadoras.
Sin embargo, muchos de los principales actores de India adoptan un enfoque prudente de «esperar y ver», previendo que la producción sustancial no comenzará hasta después de 2027. Pero no hay tiempo que perder. Para alcanzar los objetivos energéticos y climáticos críticos, India necesita acelerar la adopción del hidrógeno verde.
Según un informe del Foro Económico Mundial y Bain & Company, India puede abordar cinco áreas en los ecosistemas de demanda y oferta para agilizar el hidrógeno verde y acelerar su adopción.
1. Reducir los costes de producción del hidrógeno verde a menos de 2 dólares/kg
Hoy en día, el hidrógeno verde cuesta entre 4 y 5 dólares/kg producirlo en India, lo que equivale aproximadamente al doble del coste de producción del hidrógeno gris. Para que el ecosistema del hidrógeno verde se desarrolle en India, los costes de producción deben bajar a 2 dólares/kg.
El mayor coste del hidrógeno verde se debe principalmente a la electricidad renovable las 24 horas (RTC, por sus siglas en inglés) y a los electrolizadores.
Es probable que los costes de producción se reduzcan de forma natural con el tiempo, a medida que aumente la capacidad y disminuyan los costes de las energías renovables. Sin embargo, India podría beneficiarse en este momento de dos intervenciones específicas:
India necesita reducir los costes de almacenamiento de energía para poder suministrar energía RTC. Las subvenciones indirectas a los costes podrían reducir el coste de las tecnologías de almacenamiento de energía, como las baterías. Las intervenciones también podrían adoptar la forma de impuestos sobre bienes y servicios o exenciones de aranceles aduaneros. Como parte de su Presupuesto de la Unión de 2023, India eximió de aranceles aduaneros a las baterías de iones de litio importadas para vehículos eléctricos, lo que redujo su coste hasta en un 20 %. De manera similar, India podría eximir los componentes importados de almacenamiento en baterías para la energía renovable RTC con el fin de apoyar la producción de hidrógeno verde.
Para reducir el coste de los electrolizadores, India también podría aumentar las subvenciones directas para los primeros adoptantes. El Gobierno indio puso en marcha un incentivo vinculado a la producción (PLI) para subvencionar 54 dólares/kW durante el primer año de producción de electrolizadores. El primer tramo entró en funcionamiento entre julio y octubre de 2023. Sin embargo, esta subvención solo reduce el coste de producción del hidrógeno verde en 0,1 dólares/kg. Se necesitan intervenciones adicionales, incluido un mayor apoyo mediante subvenciones a través del esquema PLI, para reducir significativamente el coste de los electrolizadores y, por tanto, del hidrógeno verde.
2. Minimizar los costes relacionados con la conversión, el almacenamiento y el transporte del hidrógeno verde y sus derivados
Las necesidades de infraestructura también tienen un impacto significativo en el coste de entrega del hidrógeno verde. Por ejemplo, se necesitan instalaciones para la conversión y reconversión, el almacenamiento y el transporte.
Varias intervenciones podrían minimizar dichos costes. Por ejemplo:
Crear clústeres para la producción y la compra podría reducir significativamente el coste de la infraestructura de transporte y almacenamiento. Los clústeres industriales son concentraciones geográficas de empresas ubicadas en el mismo lugar que ofrecen oportunidades para escalar tecnologías, compartir riesgos y recursos y ayudar a optimizar la demanda energética. Dado que la industria es responsable del 30 % de todas las emisiones mundiales de CO2, los clústeres industriales pueden acelerar la adopción del hidrógeno verde. La iniciativa de Transición de los Clústeres Industriales hacia Cero Emisiones Netas es un esfuerzo global para formalizar y fomentar la participación de la industria en los clústeres. En India, para impulsar la compra en los clústeres, el Gobierno podría permitir que las empresas liciten a los planes PLI u otros esquemas de incentivos como parte de un clúster. India también podría compartir historias de éxito sobre clústeres en plataformas nacionales para fomentar la colaboración.
En la Unión Europea, el programa Columna Vertebral Europea del Hidrógeno desarrolló una red de gasoductos en la UE. India también podría beneficiarse de inversiones a largo plazo en infraestructura como la construcción de gasoductos para el transporte de hidrógeno verde.
3. Crear demanda de hidrógeno verde para impulsar su desarrollo
Hay cuatro tipos de usuarios que probablemente impulsarán la adopción del hidrógeno verde:
Usuarios actuales de hidrógeno gris (p. ej., refino, amoníaco).
Procesadores industriales (p. ej., acero, cemento, químicos).
Proveedores de transporte (p. ej., vehículos pesados y ligeros, marítimo, aviación).
Empresas de energía y calefacción (p. ej., energía, equilibrio de la red).
Las intervenciones del lado de la demanda deben adaptarse a cada tipo de usuario. Por ejemplo, en el caso de los usuarios actuales de hidrógeno gris, la adopción de energía verde podría verse influida por intervenciones basadas en el consumo. Las partes interesadas podrían empezar por fomentar el uso del hidrógeno mezclado, que combina hidrógeno verde y gris (con un impacto mínimo en el coste del producto final). Por ejemplo, los mandatos podrían exigir a refinadores y fabricantes de amoníaco que mezclen pequeñas cantidades (5 %–20 %) de hidrógeno verde en su combustible. Ese nivel no alteraría sustancialmente el coste del producto final, pero podría favorecer una adopción más amplia.
¿Cómo facilita el Foro Económico Mundial la transición a la energía limpia?
El Centro de Energía y Materiales conecta a líderes para comprender las complejas transiciones que reconfiguran los sistemas energéticos, de materiales e industriales. Ofrece una plataforma para explorar cómo se cruzan la seguridad energética, la asequibilidad y la sostenibilidad.
Mediante la colaboración a lo largo de las cadenas de valor y las regiones, el Centro hace posibles trayectorias compartidas que ayudan a los socios a alinearse en torno a soluciones prácticas para una transición segura, baja en carbono y equitativa.
4. Aprovechar el potencial exportador de India
India tiene potencial para convertirse en un centro de exportación de derivados del hidrógeno verde, dadas su energía renovable relativamente barata, su mano de obra cualificada y la abundancia de terrenos para la expansión de las energías renovables.
Las partes interesadas pueden aprovechar el potencial exportador de India mejorando la infraestructura de exportación en los puertos.
Los derivados del hidrógeno verde deben convertirse en el lugar de producción o en los puertos antes de poder exportarse. La exportación también requiere instalaciones de almacenamiento y envío en las terminales portuarias.
El Gobierno indio ha comenzado recientemente a permitir que los fabricantes de hidrógeno verde y amoníaco verde establezcan depósitos de almacenamiento cerca de los puertos. En el futuro, India podría optimizar aún más la infraestructura portuaria para permitir la producción y conversión de hidrógeno verde in situ.
5. Desviar las inversiones de alternativas intensivas en carbono hacia vías más ecológicas, garantizando al mismo tiempo el acceso a la energía para todos
Además de incentivar la adopción del hidrógeno verde, India también debe desincentivar las fuentes de energía intensivas en carbono.
India puede desviar las subvenciones de las fuentes de altas emisiones y redirigir los fondos hacia la transición energética verde. Un régimen integral de impuestos al carbono podría ayudar a India a satisfacer la creciente demanda energética sin comprometer la asequibilidad energética para la población.
Una oportunidad única en la vida
El ecosistema del hidrógeno verde aún está en desarrollo. Como ocurre con cualquier tecnología nueva o en evolución, las medidas con un plazo de impacto más corto y más fáciles de implementar podrían tener los efectos más profundos. Las medidas que adoptemos ahora orientarán el ecosistema del hidrógeno verde de India hacia su madurez.
Si se adoptan las medidas adecuadas, India puede pasar de ser importadora de energía a exportadora de derivados del hidrógeno verde.
Si India logra desbloquear todo el potencial del hidrógeno verde, puede crear una solución en la que todos ganan para la seguridad energética, el crecimiento económico y la sostenibilidad ambiental.
Para más detalles sobre estos objetivos y medidas habilitadoras, lea el informe completo del Foro Económico Mundial y Bain & Company.




