Más de la mitad de los usuarios de internet del mundo se encuentran ahora en Asia. La mayoría de la clase media mundial vive en mercados emergentes (ME), y casi el 90% de los próximos mil millones de personas que se incorporarán a la clase media procederán de Asia, según el Brookings Institute. En lugar de pagar en efectivo o con tarjeta de crédito, los consumidores de los ME usan monederos móviles para comprar el almuerzo o pagar los servicios públicos, y aprovechan al máximo la rápida infraestructura digital moderna, sobre todo en los animados centros urbanos.
Tras una larga pausa, hoy hay muchas razones para que los inversores de los mercados públicos se entusiasmen con los mercados emergentes. Sin embargo, sigue siendo cierto que a los inversores les puede resultar difícil entrar en estos mercados, que los rendimientos de las inversiones son más volátiles que en los mercados desarrollados y que comprender sus fundamentos es complicado debido a los cambios más rápidos en las preferencias de los consumidores y en las pautas regulatorias y de políticas.
¿Por qué podría ser diferente esta vez y de qué manera?
1. La tecnología de los ME está impulsando el crecimiento de los ingresos
Tras cinco años de resultados mediocres como clase de activos, los analistas prevén que el crecimiento de los beneficios de la renta variable de los ME podría aumentar hasta un 23% este año, después de una contracción del 2% en 2016. La expectativa consensuada es que las acciones tecnológicas lideren el avance, y algunos indicadores adelantados respaldan esta opinión. Las empresas tecnológicas representan alrededor del 25% de las diez principales acciones del índice MSCI Emerging Markets, tras haber desplazado a las empresas de telecomunicaciones y energía. En el primer trimestre de 2017, el mismo índice subió un 11,4%, registrando el mejor desempeño de un primer trimestre desde 2012. Cabe destacar que las empresas tecnológicas chinas que cotizan en el mercado continental pasarán a formar parte de ese índice, lo que las hará más accesibles para los inversores internacionales.
2. El crecimiento de la economía digital de los ME no es un espejismo, pero la baja inflación podría reducir el apetito actual por la renta variable de los ME
Los mayores mercados emergentes siguen siendo motores del crecimiento del PIB mundial. El FMI prevé que la economía mundial crezca un 3,5% en 2017, mientras que los mercados emergentes más poblados crecerán mucho más rápido. Se prevé que India se recupere con un crecimiento del 7,2% en 2017–2018 y del 7,7% en 2018–2019. El FMI también ha revisado al alza en 0,2 puntos porcentuales su previsión de crecimiento de China, hasta el 6,7% en 2017.
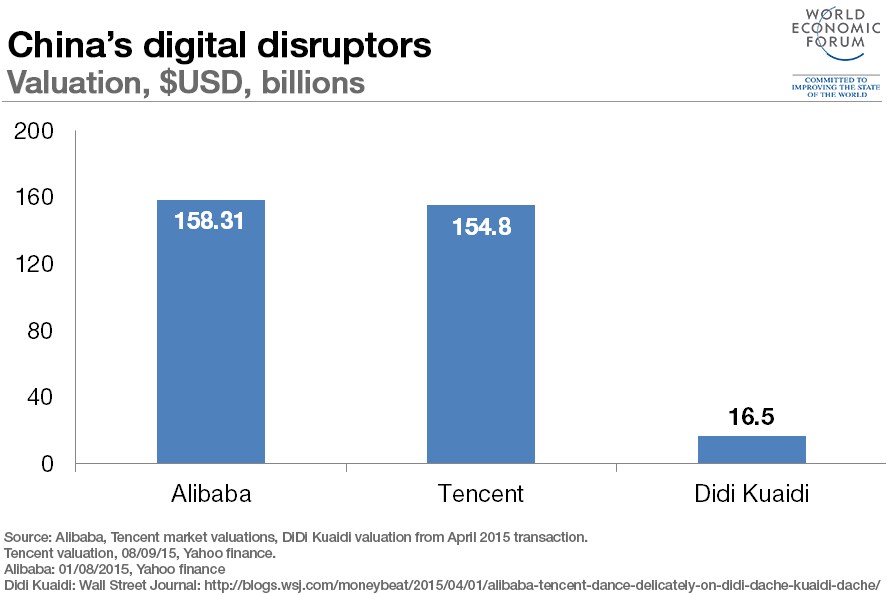
Además de la expansión del crédito, según se informa, el aumento del gasto ha impulsado el crecimiento específicamente en China, lo que a su vez ha hecho que la economía digital del país crezca aún más rápido que el PIB. En el tercer trimestre del año pasado, la economía de internet de China tenía un valor de 352.500 millones de RMB, un 2,6% más que en el trimestre anterior, por encima del crecimiento del PIB, del 1,8%.
Sin embargo, ahora a algunos les preocupa que haya crecimiento, pero no inflación, y que de hecho estemos experimentando una «reflación mundial». Las tecnologías transformadoras podrían estar generando presiones deflacionarias en los mercados. ¿Por qué? Andrew McAfee ha sostenido que la tecnología puede sustituir los insumos tradicionales de mano de obra, edificios y maquinaria pesada, y hacer bajar los salarios y los precios. Podría decirse que, en este aspecto, los ME tienen la ventaja de carecer de infraestructura heredada. Sin embargo, a medida que se despliegan tecnologías de nueva generación, sigue siendo necesario construir infraestructura física y mercados fuera de línea que las respalden. Fuera del sector tecnológico, los inversores de los ME tendrían motivos para preocuparse por los efectos deflacionarios de la moderación de los precios de las materias primas y del comercio sobre los beneficios empresariales.
3. De los mercados de lo online a lo offline (O2O) a llevar la tecnología a todo
Pedir el almuerzo en Grubhub o Seamless (o en Delivery Hero en Europa) muestra un cambio drástico en nuestras opciones de consumo fuera de línea. Esto también ocurre en los ME. Hasta ahora, la mayoría de las acciones tecnológicas de los ME con mejor desempeño han sido acciones tecnológicas de alto crecimiento; por ejemplo, servicios de pagos en línea y plataformas de redes sociales y análisis. Las empresas en línea populares de los ME generan ingresos mediante transacciones en servicios de contenido y transmisión de vídeo, plataformas de videojuegos y otros similares. Sin embargo, en el último año hemos visto desacelerarse el crecimiento del comercio electrónico.
Las nuevas oportunidades consisten en ayudar a consumidores y empresas a «hacer lo que necesitan». En otras palabras, lo que está en auge es el vínculo entre los servicios en línea y los servicios físicos. Se trata de «digitalizar el último tramo» de los servicios de consumo fuera de línea. Como ha sostenido el profesor de Harvard Clay Christiansen, la gente en realidad no compra productos o servicios digitales, sino que los contrata para que le ayuden a realizar una tarea concreta. A medida que evolucionan los mercados, hay un número infinito de tareas que digitalizar, tanto en el ámbito del consumo como en el de los activos reales mundiales, para las que surgirán nuevos modelos de negocio.
4. Las empresas de plataformas están bien posicionadas para beneficiarse a medida que también se expanden los mercados O2O en los ME
¿Qué tienen que ver los alimentos y las bicicletas con la inversión tecnológica? Basta con fijarse en el anuncio de la semana pasada de la adquisición de Whole Foods por parte de Amazon. Desde la perspectiva del comprador, los resultados finales de la industria de los comestibles son significativos en comparación con los de una empresa tecnológica, sin contar los costes de adquisición. Para una empresa de plataformas como Alibaba o Mercadolibre en América Latina, una adquisición podría ahorrar el coste de crear empresas de cadena de suministro para «hacer el trabajo».
En los últimos años, las empresas de plataformas digitales (como Amazon o Airbnb) han tenido una ventaja frente a los modelos de negocio tradicionales porque no son propietarias de sus propias cadenas de suministro. Como resultado, tienen menores costes de transporte y comunicación. Al igual que otros negocios digitales, han aumentado aún más sus márgenes de beneficio al reducirse los costes de computación y de ancho de banda, y la caída de los precios de los sensores ha estimulado nuevos modelos de negocio.
Además, las empresas de plataformas digitales han logrado crear ecosistemas para sus productos y pueden tener costes marginales de producción casi nulos al llevar nuevas versiones de productos al mercado. La entrada de empresas de plataformas digitales puede validar e impulsar el crecimiento y la eficiencia en los mercados físicos tradicionales.
5. De los engranajes al GPS en las bicicletas: otros ejemplos de innovación en bienes de consumo discrecional e infraestructura en los ME
En los mayores mercados emergentes, según un estudio de Nielsen realizado este año, los consumidores confían ahora en el crecimiento económico y en el aumento estable de los ingresos individuales, y gastan en marcas, servicios y productos de mayor categoría.
Las preferencias de los consumidores evolucionan y cambian rápidamente en comparación con los mercados europeos y estadounidenses. La construcción, la infraestructura y otras industrias centradas en activos reales también están experimentando una transformación en los ME. Las tecnologías de infraestructura inteligente, incluidos los sensores, los sistemas de navegación, las baterías, el aprendizaje automático y otras, forman parte de la modernización y mejora de edificios, transporte y ciudades, por citar algunos ejemplos.
En comparación con los mercados desarrollados, la oportunidad de crecimiento de la economía digital de los ME está, podría decirse, más ampliamente distribuida. Las empresas tienen mayores oportunidades para desarrollar infraestructura y servicios digitales de primera generación, y los mercados O2O están creciendo rápidamente. Sin embargo, quizá con la excepción de China, las transformaciones de los mercados digitales plantean grandes dificultades fiscales para la mayoría de los gobiernos de los ME. En especial en los mercados frontera, la conectividad inalámbrica es, hasta ahora, el límite de las ambiciones de infraestructura inteligente. Hay muchas oportunidades para mejorar la regulación y atraer capital del sector privado a estos proyectos.
A los inversores les corresponde evaluar la oportunidad que ofrecen los mercados digitales de los ME. Además de las acciones tecnológicas de rápido crecimiento de los ME, las acciones cíclicas de los ME siguen siendo relativamente baratas y muestran buenos fundamentos económicos y perspectivas de crecimiento.




