Semana tras semana, otro banco de África se incorpora al ámbito del dinero móvil.
El banco panafricano Ecobank se está asociando con Orange Cameroon para que los clientes de la operadora que tienen cuenta en el banco puedan transferir efectivo entre ambos servicios. Las dos empresas ya colaboran en Malí y planean introducir el servicio en otros cuatro países africanos.
La asociación de bancos con empresas de telefonía móvil es el último intento de las entidades financieras por captar a la gran población de “no bancarizados” del continente.
En el África subsahariana, solo un tercio de los adultos tiene acceso a cuentas bancarias. Si se compara con América Latina, otro mercado emergente, la cifra asciende al 51 %, según el Banco Mundial. Hay muchas personas cuyo dinero simplemente nunca llega a los sistemas financieros de la región.
La revolución de la telefonía móvil y el auge del dinero móvil, especialmente en África oriental con plataformas como M-Pesa, ha cambiado esta situación.

El dinero móvil es ya un negocio de gran envergadura en África. El año pasado, el mercado generó 656 millones de dólares en ingresos y se prevé que en los próximos cuatro años esta cifra se duplique hasta alcanzar los 1.300 millones de dólares, según afirman los analistas.
Hasta hace poco, las entidades financieras cedían este ámbito a las empresas de telecomunicaciones. Pero el claro crecimiento del sector ha obligado a replantear la situación. Ahora, los bancos no solo intentan competir en este ámbito, sino que también ofrecen nuevos productos que prometen dar acceso a servicios bancarios a quienes hasta ese momento estaban excluidos.
Así, en Nigeria, por ejemplo, GT Bank se asocia con Etisalat Nigeria, el tercer operador móvil más grande del país, para crear GTEasySavers, una cuenta de ahorro que puede abrirse a través del teléfono móvil. Para el 57 % del país, que no tiene acceso a servicios financieros formales, se trata de un pequeño paso en la dirección correcta.
Y en Kenia, en 2011, solo el 42 % de las personas tenía cuenta bancaria. Esa cifra ha aumentado notablemente, impulsada por las plataformas de dinero móvil.

Una batalla por la supremacía
Los nuevos productos móviles que llegan al mercado prometen profundizar aún más en la inclusión financiera. Equity Bank está introduciendo Equitel, su unidad de telecomunicaciones, que permitirá a los clientes acceder a créditos y préstamos, realizar transferencias de dinero transfronterizas y enviar y recibir dinero de otros bancos comerciales, según informa Reuters.
Equity es uno de los mayores bancos del este de África y, desde el lanzamiento provisional de Equitel en octubre del año pasado, el servicio ha atraído a millones de suscriptores. El banco pretende elevar esa cifra a 5 millones antes de que termine el año.
“Estamos eliminando las barreras a la inclusión financiera; estamos haciendo que las empresas de telecomunicaciones compitan en datos, SMS, voz y en todos los niveles de transferencia de dinero”, afirmó James Mwangi, director ejecutivo de Equity Bank , durante el lanzamiento del producto.
Y el mercado está ahí. Las transferencias de dinero móvil alcanzan una penetración del 85 % en Kenia y, según el Banco Central de Kenia, solo en 2014 pasaron por estas plataformas 23 000 millones de dólares, equivalentes al 42 % del PIB del país.
Y el actor dominante en este ámbito es Safaricom, que controla dos tercios de la cuota de mercado y tiene más de 20 millones de suscriptores, generando 318 millones de dólares en ingresos. Pero con el lanzamiento de Equitel, respaldado por su rival Airtel Kenya, el estatus de Safaricom como número uno podría empezar por fin a ser cuestionado.

“La competencia entre Equitel (bancos) y Safaricom (empresas de telecomunicaciones) beneficiará a los consumidores finales y a la inclusión financiera en general, ya que el dinero móvil dispone de una plataforma para llegar a quienes no están incluidos”, declaró a Quartz Martin Warioba, consultor tecnológico del Banco Mundial. “Siempre que los precios sean lo bastante bajos para incluir a los no bancarizados, los servicios de dinero móvil y una competencia sana beneficiarán a los consumidores y aumentarán la inclusión financiera.”
Al ser Equitel gratuito e interoperable entre bancos y otros servicios de dinero móvil, Equity Bank podría desafiar el dominio de Safaricom en el mercado, sobre todo porque cobra una tarifa por el uso de M-Pesa.
Pero el director ejecutivo de la compañía no se muestra preocupado. “Damos la bienvenida a la competencia; es un verdadero indicador del entorno operativo libre y sólido que tenemos en Kenia”, afirmó Bob Collymore en un comunicado.
Safaricom tiene sus propias alianzas: con el Commercial Bank of Africa (CBA), que ofrece M-Shwari, una plataforma que permite a las personas acceder a servicios bancarios, como cuentas de ahorro y pequeños préstamos, a través de sus teléfonos móviles. Y en marzo lanzaron KCB M-Pesa con Kenya Commercial Bank, una plataforma de préstamos reembolsables basada en el teléfono móvil.
Como hemos escrito antes en Quartz, cada vez más en África los bancos quieren hacer negocios con las empresas de telefonía móvil, mientras que las compañías de telecomunicaciones se han convertido, en esencia, en instituciones financieras.
Este artículo se publica en colaboración con Quartz Africa. La publicación no implica el respaldo del Foro Económico Mundial a las opiniones expresadas.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Omar es reportero de Quartz y cubre África oriental desde Dar es Salaam, la capital comercial de Tanzania.
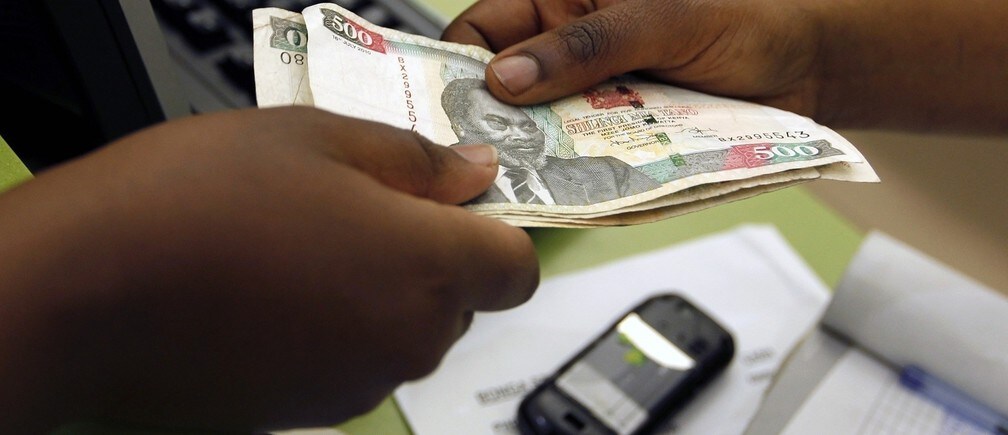
Imagen: Un cliente realiza una transferencia de dinero móvil, conocida como M-Pesa, en el centro de atención al cliente de Safaricom en el distrito comercial central de Nairobi, capital de Kenia, el 15 de julio de 2013. REUTERS/Thomas Mukoya.


