Cada semana parece surgir una nueva startup espacial, con ambiciosos planes de lanzar una flota de nanosatélites que ofrezcan una solución espacial única, con la promesa de transformar los mercados tradicionales y crear otros completamente nuevos.
Y respaldar a estas startups hay una serie de fondos de capital riesgo que buscan aprovechar lo que esperan que sea el próximo gran mercado de crecimiento. Es fácil entender por qué. Las posibles aplicaciones derivadas de algunas de estas iniciativas podrían resultar enormemente lucrativas, sobre todo si se tiene en cuenta la relativa
escasez de datos en sectores verticales como la agricultura, los recursos naturales y la gestión de desastres.
Además, el bajo perfil de gasto de capital (capex) de estas empresas, en comparación con los proyectos espaciales tradicionales, las convierte en un negocio viable para que los capitalistas de riesgo lo evalúen e inviertan en él. Como observó Mark Boggett, socio gerente de Seraphim Capital: “Como capitalista de riesgo, ahora puedo evaluar un negocio de tecnología espacial exactamente de la misma manera en que evaluaría un negocio de dispositivos médicos, de internet o de software. Ha creado un terreno de juego mucho más equilibrado para que las empresas espaciales accedan a capital de crecimiento a través de los capitalistas de riesgo.
“Creo que eso solo se acelerará en los próximos años. Todavía hay un número limitado de empresas puramente dedicadas a la tecnología espacial, pero están creciendo de forma significativa año tras año, y eso genera más interés por parte de la comunidad inversora.”

Las nuevas favoritas de Silicon Valley
Esa comunidad inversora se concentra, por supuesto, principalmente en Silicon Valley, que se ha convertido en el de facto hogar del nuevo sector espacial. Y el flujo de operaciones allí está cobrando impulso con rapidez.
Según la base de datos de capital riesgo CB Insights, las startups espaciales captaron 1.760 millones de dólares en el primer semestre de 2015. Aunque esa cifra está dominada por empresas como SpaceX y OneWeb, su informe ‘The Future of Frontier Technology’ señala que un gran número de startups más pequeñas también ha conseguido financiación de capital riesgo con éxito.
El informe indica que Lux Capital, RRE Ventures y Bessemer Venture Partners han sido los tres fondos de capital riesgo más activos en startups espaciales desde 2012. Tanto Bessemer como RRE invirtieron en Spire, mientras que Bessemer también invirtió en Skybox Imaging, que posteriormente fue adquirida por Google en 2014 por 500 millones de dólares. Lux Capital ha invertido, entre otras, en Kymeta, Planet Labs y Orbital Insight.
Uno de los primeros inversores en el sector espacial privado ha sido Draper Fisher Jurvetson. El socio fundador, Steve Jurvetson, lleva mucho tiempo interesado en el espacio, pero nunca había encontrado un proyecto que considerara que justificara una inversión, hasta la llegada de SpaceX. Jurvetson ha explicado cómo vio que
reducir el coste de acceso al espacio era un factor transformador que podría abrir el sector a multitud de nuevos emprendedores. Hoy considera que el sector ofrece enormes oportunidades de inversión.
“Comparado con otros sectores, nunca he visto un margen de mejora tan enorme. Existe esa idea canónica de que una startup debe presentar una mejora de 10 veces para que la inversión merezca la pena. Rara vez se ve a un emprendedor presentar una mejora de 100 veces. Pero en el espacio
hemos visto mejoras de 1.000 veces, y en realidad de 10.000 veces.”
Europa se suma a la tendencia
No es solo la costa oeste de Estados Unidos la que experimenta un rápido aumento de la financiación de capital riesgo para proyectos espaciales. Europa se está poniendo al día con rapidez, con un notable incremento de la financiación y de los mecanismos de apoyo a las pequeñas startups espaciales.
Mientras que la inversión en Estados Unidos está liderada por fondos de capital riesgo centrados en tecnología, la financiación europea de capital riesgo tiene un fuerte componente estratégico. Seraphim Capital, con sede en el Reino Unido, lanzará en octubre un fondo de capital riesgo centrado en el espacio. El fondo, de 83 millones de libras (128 millones de dólares), cuenta con el respaldo de Airbus Defence and Space, Thales
Alenia Space, Telespazio, Com Dev, Avanti Communications y la Agencia Espacial Europea.
Seraphim prevé colaborar de forma privada con cada uno de sus inversores corporativos para determinar cuáles son sus objetivos de crecimiento y de tecnología a largo plazo. Después agregará esa información y desarrollará una serie de temas en los que el fondo buscará tecnologías para identificar.
Boggett dijo: “La idea es lograr que el mayor número posible de empresas relacionadas con el espacio participe en el fondo, porque este adopta un enfoque amplio para identificar tecnologías espaciales y tecnologías que habilitan el espacio. Por eso, cuanto más amplio sea el grupo de inversores estratégicos que participen, mejor será el fondo a la larga, en nuestra opinión.”
En Francia, Starburst Accelerator actúa actualmente como incubadora de nuevos proyectos en el sector aeroespacial. Su último socio es el operador de satélites Eutelsat, que afirmó que ve la asociación como otro paso en su estrategia de innovación abierta, orientada a trabajar estrechamente con nuevas empresas tecnológicas.
Y se espera que este interés estratégico por invertir en startups disruptivas siga creciendo y creciendo. Simon Drake, de Space Venture Investors, con sede en Alemania, afirmó: “Creo que tienen que hacerlo. No porque su propio personal técnico carezca de las competencias, sino porque, si eres una gran empresa aeroespacial como Airbus, resulta mucho más difícil fomentar un entorno de emprendimiento y tecnología, así que les es más fácil adquirirlo.”
Puede que haya problemas por delante
Sin embargo, pese a todo el entusiasmo y las expectativas, algunos en el sector creen que empieza a perfilarse una posible burbuja, similar al colapso de las puntocom a principios de siglo.
Tony Previte, director ejecutivo de Terran Orbital, especialista en pequeños satélites con sede en California, declaró: “Viví el periodo de las puntocom desde múltiples perspectivas. El ámbito de los nanosatélites me recuerda a las comparaciones con el espacio de las puntocom. Algunas de esas comparaciones me resultan simplemente aterradoras.
“Cuando alguien anuncia ‘voy a construir 300 satélites para ofrecer servicios x, y, z’, ¿realmente se necesitan tantos satélites o simplemente lo dicen porque a la mayoría de los fondos de capital riesgo les gustan mucho las cifras grandes? Les entusiasma y les despierta interés. Esto recuerda a la burbuja puntocom, cuando el número de servidores web que tenías era una métrica incluida en cada prospecto de financiación, independientemente de si realmente se necesitaban tantos servidores para entregar contenido a las personas.”
El número sin precedentes de empresas que han anunciado planes para construir constelaciones de satélites de imagen es el ejemplo más evidente de un sector relativamente inmaduro que podría tener dificultades para acomodar tantos negocios similares.
Como señala el analista de Raymond James Chris Quilty: “Aunque cada una de estas empresas apunta a un nicho de capacidad o de cliente único, todas se enfrentarán a un problema similar: poner en marcha su modelo de ingresos una vez que sus constelaciones estén lanzadas.”
Y esto resume la preocupación de muchos en el sector. ¿Son estos proyectos más un ‘campo de sueños’ que planes de negocio viables? ¿Permanecerán pacientes los inversores mientras el mercado se desarrolla o entrarán en pánico si se producen fracasos notables?
El sector satelital ha visto numerosos fracasos espectaculares en el pasado. Muchos inversores han salido escaldados y, más recientemente, el dramático declive de NewSat ha puesto de manifiesto lo rápido que pueden torcerse las cosas.
Pero las dificultades de NewSat reflejan más los peligros que enfrentan los nuevos proyectos satelitales en la economía espacial tradicional. Los enormes costes iniciales y la larga espera antes de que empiecen a fluir los ingresos siempre han sido un argumento difícil de vender a los inversores. En comparación, la mera velocidad y el coste con los que una empresa de smallsats puede construir y lanzar su sistema significan que un inversor puede asumir un riesgo sabiendo que otro posible ganador está a la vuelta de la esquina.
La industria del capital riesgo se construyó en torno a la expectativa de que una parte de sus inversiones fracase, y así ocurre también con las startups espaciales. Algunas fracasarán. Pero el hecho de que exista un mercado de capital riesgo en auge dispuesto a financiarlas solo puede redundar en beneficio del sector.
¿Ya ha leído?
¿Qué aspecto tiene nuestro impacto en la Tierra desde el espacio?
¿Qué aprenderemos de Marte?
Este artículo apareció originalmente en Satellite Finance
Autor: Ed Ansell, editor de Satellite Finance
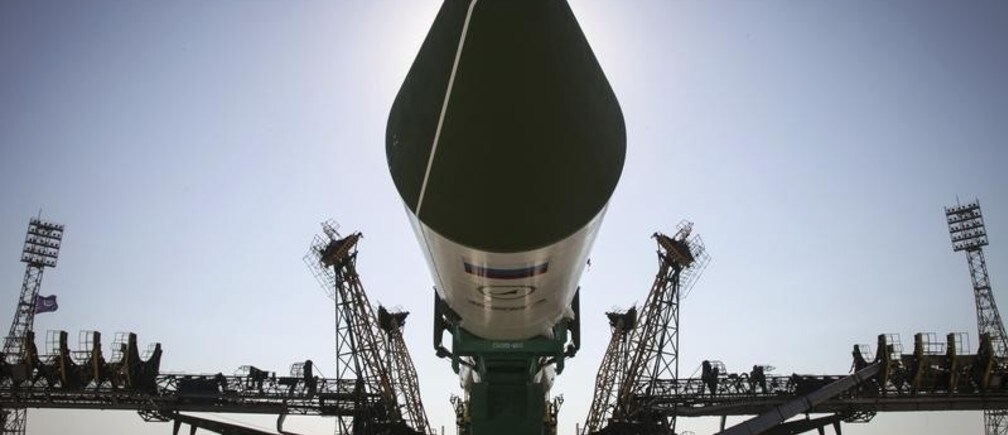
Imagen: La nave espacial rusa Progress-M está lista para ser izada en su plataforma de lanzamiento en el cosmódromo de Baikonur, Kazajistán, el 1 de julio de 2015. REUTERS/Stringer


