A veces se usan indistintamente los términos Bitcoin y blockchain, pero en realidad existe cierta confusión sobre la innovación. En este artículo de opinión, Kevin Werbach, profesor de estudios jurídicos y ética empresarial de Wharton, explica las diferencias entre los tres grupos que conforman esta tecnología: las criptomonedas, la tecnología blockchain y los criptoactivos.
Hoy en día es difícil evitar las afirmaciones sobre cómo las criptomonedas y la tecnología blockchain podrían cambiarlo todo (o, al menos, crear una enorme riqueza). Sin embargo, hay un coro igual de ruidoso que las tacha de una estafa masiva, inútiles y peligrosas. Además, un público sorprendentemente amplio sigue sin entender qué está pasando. Una de las principales causas de la confusión es que no todos hablamos de lo mismo.
Las tres comunidades comparten un conjunto básico de principios de diseño y fundamentos tecnológicos, pero las personas, los objetivos y las perspectivas son casi completamente distintos. Quienes participan no ayudan mucho cuando se lanzan críticas constantes sobre cuál es el movimiento «auténtico». Así que voy a intentar aclararlo.
Existe la criptomoneda: la idea de que las redes pueden transferir valor de forma segura sin puntos centrales de control. Existe la tecnología blockchain: la idea de que las redes pueden alcanzar colectivamente un consenso sobre la información entre distintos dominios de confianza. Y existen los criptoactivos: la idea de que las monedas virtuales pueden «financiarizarse» para convertirse en activos negociables. La primera sí es un concepto revolucionario, pero aún está por verse si la revolución tendrá éxito. La segunda y la tercera son innovaciones transformadoras en camino hacia una adopción significativa, aunque, en esencia, son evolutivas.
Criptomonedas («minimizar la confianza»)
Las criptomonedas son probablemente aquello de lo que más has oído hablar, empezando por Bitcoin. La forma más sencilla de entenderlas no es desentrañar los detalles de la minería o del dinero digital. En cambio, hay que centrarse en la descentralización de la confianza, como hago en mi próximo libro.
Muchas actividades requieren confianza. Sin ella, un billete de 20 dólares no es más que un trozo de papel verde, votar en unas elecciones es un ritual inútil y alguien que se ofrece a llevarme en su coche es un desconocido potencialmente peligroso. Tradicionalmente, confiar significaba depender de socios, instituciones o intermediarios. Esas arquitecturas de confianza centralizadas son poderosas; entre otras cosas, nos dieron la civilización industrial moderna. Pero la confianza tiene una desventaja: implica vulnerabilidad. Las personas, los gobiernos y las empresas en quienes confiamos pueden resultar poco fiables por muchas razones. Bitcoin demostró que era posible confiar en algo valioso —el dinero— sin confiar en nadie en particular para verificar las transacciones.
La idea, si se lleva plenamente a la práctica (y ese es un gran «si»), podría transformar la sociedad. Podríamos tener empresas transparentes que reflejen de verdad la voluntad de sus partes interesadas, gobiernos que reflejen de verdad la voluntad de sus ciudadanos, una internet libre de la extracción de valor corruptora por parte de poderosos guardianes de acceso, el fin de las noticias falsas y una automatización masiva de la vida cotidiana para mejorar el bienestar de la humanidad. O, al menos, podríamos tener soluciones que mejoren notablemente la situación actual. La descentralización es valiosa de muchas maneras.
«Bitcoin demostró que era posible confiar en algo valioso —el dinero— sin confiar en nadie en particular para verificar las transacciones».
Tiene un coste. (Siempre hay un coste). En el caso de Bitcoin, los costes incluyen una red muy lenta y de funcionalidad limitada, que consume cantidades ingentes de electricidad y enriquece a una comunidad paralela de mineros. Quizá valga la pena asumirlos. Quizá los avances tecnológicos, gracias a la sucesión de nuevas cadenas de bloques y sus mejoras, reduzcan esos costes. Aún no lo sabemos. Sí, en teoría los bitcoins en circulación valen más de 100.000 millones de dólares, pero esa es una forma de pensar propia de los criptoactivos. ¿Hay alguien que use bitcoin para hacer algo, aparte de enriquecerse, defender una postura o eludir a las fuerzas del orden? Y la situación empeora progresivamente al avanzar por la lista de casi 2.000 criptomonedas existentes (o quizá muchas más).
También hay una trampa. (Siempre hay una trampa). Lo que funciona para grupos pequeños, aplicaciones acotadas y usuarios con necesidades particulares no necesariamente sobrevive al salto a la corriente principal. Y, si lo consigue, a menudo se convierte en algo completamente distinto. Hasta que apareció Facebook, no estaba claro que alguien pudiera ganar dinero de verdad con las redes sociales, que no eran más que un pasatiempo frívolo para niños. El hecho de que Facebook apareciera no demuestra que su llegada fuera inevitable.
Puede que algunos de quienes apuestan por la revolución de las criptomonedas acaben teniendo razón. Es una apuesta emocionante, con todo tipo de posibles beneficios, pero sigue siendo una apuesta arriesgada. Hay una razón por la que las verdaderas revoluciones no ocurren a menudo. Y, cuando ocurren, suelen causar graves daños colaterales.
Blockchain («seguimiento»)
El fenómeno de blockchain* tiene el mismo origen que las criptomonedas —el libro blanco de Bitcoin de 2008 y sus antecedentes—, pero persigue algo muy distinto. En lugar de intentar prescindir de la confianza, blockchain parte de la premisa de que nuestra confianza es demasiado limitada. Solo realmente confiamos en nosotros mismos o en nuestra propia organización. Sin embargo, ninguna persona ni empresa es una isla. Y ni siquiera el gobierno de una isla es una isla, cuando tiene que comerciar e interactuar al otro lado del agua.
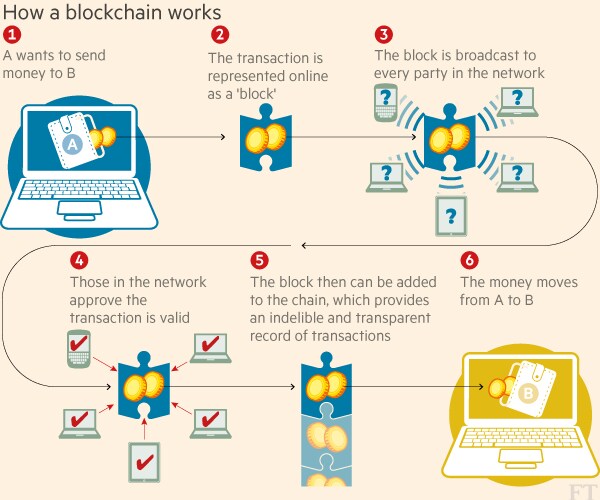
El mundo está lleno de procesos, sobre todo en las grandes empresas y los gobiernos, en los que hay que hacer seguimiento de las cosas de una zona de confianza a otra. Las empresas gastan 10 billones de dólares al año en todo el mundo en «logística», es decir, en poner mercancías en sistemas de transporte controlados por terceros. Fabricantes, distribuidores y minoristas llevan sus propios registros de confianza (aunque independientes) de los mismos artículos a medida que avanzan por las cadenas de suministro. Cuando entras en un hospital o una consulta nuevos, tu historial médico no necesariamente te acompaña. Y es aún menos probable que salga contigo junto con los nuevos datos que generes allí. Todas estas interrupciones en el flujo de información alimentan al temible dragón conocido como costes de transacción. Según la escuela económica hoy dominante, el esfuerzo por abatir a ese dragón es la fuerza motriz esencial de la economía.
Una parte importante de los costes de transacción entre empresas (y, a veces, dentro de ellas) se debe a la elasticidad limitada de la confianza. Si todas las partes de una transacción confiaran en la información implicada, aunque no confiaran unas en otras, los costes podrían bajar y el rendimiento mejorar drásticamente. Esa es la esencia de la visión de blockchain.
«Confiar en tus propios registros en una cadena de bloques equivale a confiar en los registros de todos los demás, porque son exactamente los mismos».
Confiar en tus propios registros en una cadena de bloques equivale a confiar en los registros de todos los demás, porque son exactamente los mismos. La duplicación de la liquidación, la duplicación posterior de la conciliación, la duplicación adicional de las auditorías y quizá la duplicación de los informes reglamentarios pueden integrarse todas en la transacción original. Las empresas más destacadas del mundo participan en todo tipo de pruebas y consorcios de blockchain porque ven su enorme potencial. Aquí, la descentralización es uno de varios objetivos de diseño, no un requisito fundamental como en el caso de las criptomonedas. Por eso, estos sistemas suelen ser «permisionados»: sus funciones esenciales están limitadas a participantes identificados.
Al igual que ocurre con las criptomonedas, hay aspectos de esta historia que siguen siendo especulativos. Sin embargo, como la tesis de blockchain no presupone cambios radicales en los mercados ni en los modelos de negocio, la cuestión es solo de grado. Los defensores de las criptomonedas se quejan de que no se necesita una cadena de bloques para ninguno de estos acuerdos. Bueno, tampoco hace falta una cadena de bloques para crear dinero digital. Bitcoin solo tiene una finalidad cuando se añade la condición de que los bancos no pueden intermediar, los gobiernos no pueden bloquear las transacciones y nadie puede influir en la oferta monetaria. La tesis de blockchain también se dirige a una clase concreta de situaciones. Las soluciones tradicionales de bases de datos no resuelven estos problemas porque, en la práctica, las personas y empresas implicadas no están de acuerdo, no porque fallen en teoría.
Criptoactivos («negociación»)
Los criptoactivos convierten los tokens de criptomonedas en instrumentos de negociación y generan instrumentos financieros cada vez más complejos a partir de los hilos que estos producen. La escala potencial es inmensa: en las finanzas modernas no son inusuales los mercados de billones de dólares. Este enfoque se diferencia del primero porque considera las criptomonedas una nueva clase de activos de inversión, en lugar de una forma de facilitar actividades sin confianza centralizada. Como son digitales de origen, en teoría los criptoactivos pueden negociarse con mayor eficiencia que los instrumentos existentes. Son flexibles por naturaleza y tienen alcance mundial. Prácticamente todos los grandes actores de Wall Street quieren participar, al igual que los inversores institucionales que les proporcionan capital. Poco a poco se están abordando las preocupaciones regulatorias que los mantenían al margen.
Una vez establecido el valor fundamental de un token digital en una red descentralizada, ¿por qué no usarlo para ganar dinero? (Perdón: para «promover una formación de capital socialmente óptima»). Los criptoactivos dependen del hecho de que existan las criptomonedas, porque hace falta algo valioso que negociar. Los valores deben ser seguros. Pero los criptoactivos ignoran o rechazan la idea de las criptomonedas de que la confianza es «casi una obscenidad» (por citar al hombre que realizó la auditoría de seguridad original de Bitcoin). Para quien negocia con criptoactivos, tanto la confianza como su ausencia no son más que medios para alcanzar un fin: la liquidez.
Por cierto, las cadenas de bloques permisionadas también permitirán respaldar activos tokenizados, incluidas, con el tiempo, las monedas soberanas. La diferencia es que el objetivo será facilitar un seguimiento eficaz más que una negociación rentable.
Otra forma de entenderlo es que los criptoactivos separan la función de intercambio de los tokens de criptomonedas de sus funciones de utilidad. Si quieres usar bitcoin para pagar a comerciantes, ether de Ethereum para comprar ciclos de computación para aplicaciones distribuidas, Filecoin para comprar almacenamiento de archivos en la nube o Augur Rep para verificar los resultados de mercados de predicción, asignas un valor a esos tokens según lo que obtienes de la aplicación. En teoría, una mayor demanda para usar la aplicación implica una menor oferta disponible, lo que hace subir el precio. En la práctica, ninguna de las aplicaciones es aún significativa, por lo que el valor de los tokens es muy especulativo. La especulación no es necesariamente mala: el apetito por el riesgo impulsa los mercados financieros. A veces, sin embargo, la especulación lleva a los mercados al borde del precipicio. La pregunta clave sobre los criptoactivos es si se moderarán los impulsos especulativos y cómo se hará.
«Los criptoactivos separan la función de intercambio de los tokens de criptomonedas de sus funciones de utilidad».
Si se desarrollan los mercados de criptoactivos, surgirán todo tipo de posibilidades interesantes para «tokenizar» bienes físicos, como materias primas y bienes inmuebles; bienes digitales, como la propiedad intelectual; y otros tipos de derechos, utilizando las herramientas de ingeniería financiera y análisis que Wall Street ha desarrollado a lo largo de los años. Ya se están construyendo los cimientos necesarios.
No mezclemos las cosas
En rigor, estas historias no son mutuamente excluyentes. El éxito o el fracaso de una visión no implica necesariamente mucho sobre las demás. Las criptomonedas tienen el mayor potencial disruptivo porque prometen descentralizar el poder. Eso también crea los mayores obstáculos para su éxito. Tanto los sistemas blockchain como los criptoactivos reducen esa descentralización para obtener otros beneficios. Difieren en los usos a los que apuntan, por lo que no compiten para determinar cuál es la respuesta correcta. Los cruces entre ellos pueden generar oportunidades importantes, pero deben evaluarse dentro de su propio ámbito. Las ofertas iniciales de monedas (ICO), por ejemplo, combinan criptomonedas y criptoactivos. ¿Deberían evaluarse como una nueva forma de financiación colectiva o como un modo de poner en marcha economías descentralizadas? Lo que se considera éxito o fracaso depende de la respuesta.
Decidir cuál es el fenómeno «auténtico» puede ser un entretenido juego de salón, pero, en última instancia, no esclarece nada. Todo juicio sobre el éxito o el fracaso de las tecnologías relacionadas con blockchain debe formularse en función de la subcategoría pertinente. Cuando los observadores señalan la adopción empresarial y los altos precios en las plataformas de intercambio de criptoactivos como prueba de la viabilidad de las criptomonedas, están mezclando las cosas. El hecho de que haya fraude y robo masivos en el mundo de las ICO no dice mucho sobre las iniciativas gubernamentales en torno a los registros distribuidos. Que exista o no un buen modelo de negocio para incorporar bancos a las cadenas de bloques (o a algo parecido a blockchain) dice poco sobre las perspectivas de las organizaciones descentralizadas automatizadas.
Cuanto antes dejemos de tratar esto como un fenómeno unitario, mejor podremos evaluar los acontecimientos con precisión.




