A principios de este mes, los mercados financieros mundiales estuvieron a punto de desplomarse. Desde Asia Oriental hasta Europa Occidental, las monedas se debilitaron y los precios de las acciones se hundieron, todo ello por la decisión de China de permitir una modesta devaluación de su moneda, el renminbi. La economía china está al borde del colapso, advirtieron los pesimistas. Una nueva era de guerras monetarias está a punto de desatarse, coincidieron los agoreros. Calificar esto de reacción exagerada sería un eufemismo flagrante.
Es cierto que la economía china se ha desacelerado, no en menor medida por una fuerte caída de las exportaciones del país. Y la devaluación del renminbi podría interpretarse como un movimiento agresivo para revertir la caída de las exportaciones y restablecer el crecimiento interno, un movimiento que podría llevar a los competidores de Asia y de otras regiones a bajar también sus tipos de cambio, desencadenando una guerra de divisas en toda regla. Así, en este sentido, los temores de los inversores no carecían de fundamento.
Pero ¿qué tan grave era la amenaza? En realidad, la devaluación china fue insignificante: al final de la semana, menos del 5 % en total. Si se compara con la caída del 20 % del euro en lo que va de año, o con la caída del 35 % del yen desde que Japón puso en marcha su programa de reformas «Abenomics» a finales de 2012, resulta claro que los titulares exagerados sobre el «desplome» del renminbi eran lamentablemente engañosos. Si China hubiera querido realmente conquistar una mayor cuota de las exportaciones mundiales, es difícil imaginar que sus responsables políticos se hubieran conformado con un ajuste tan modesto.
La verdadera motivación de China parece ser más previsora. La devaluación avanzó en el objetivo estratégico de China de convertir el renminbi en una moneda de reserva internacional y, a largo plazo, en un competidor global creíble del dólar estadounidense.
Con este fin, China lleva años haciendo campaña para que el renminbi se incorpore a la cesta de monedas que determina el valor de los Derechos Especiales de Giro (DEG), el activo de reserva sintético del Fondo Monetario Internacional. Tal como están las cosas, esa cesta incluye el dólar estadounidense, la libra esterlina, el euro y el yen japonés. Si el renminbi se sumara a este grupo de las principales monedas del mundo, ganaría un prestigio considerable y los bancos centrales, sin duda, aumentarían el uso de la moneda como activo de reserva.
Según el FMI, para que una moneda se incluya en la cesta de DEG debe cumplir dos criterios clave. El primero —que el país emisor debe figurar entre los principales exportadores del mundo— no supone un problema: China ya es el mayor exportador del mundo.
Pero el segundo criterio —que la moneda debe ser de «libre uso» (ampliamente utilizada y ampliamente negociada)— ha demostrado ser un obstáculo importante. Dadas las estrictas restricciones impuestas por el gobierno a las compras de renminbi por parte de inversores extranjeros, así como al uso del renminbi por parte de inversores chinos para invertir en el extranjero, no muchos observadores describirían la moneda como de libre uso. De hecho, hace apenas un par de semanas, un informe del personal del FMI concluyó, precisamente por esa razón, que el renminbi aún no estaba listo para desenvolverse en la economía mundial.
Pero China ha dado pasos concertados para ampliar el uso del renminbi, entre ellos la firma de acuerdos de swap con más de dos docenas de países, el fomento activo de mercados extraterritoriales de depósitos y bonos en renminbi, y la apertura cautelosa de sus mercados de capitales nacionales.
China aborda actualmente otro factor clave que frena el uso internacional del renminbi: el control gubernamental sobre el tipo de cambio. Históricamente, el Banco Popular de China (PBOC) ha fijado diariamente el tipo de cambio del renminbi, sin tener en cuenta el sentimiento subyacente del mercado, y ha permitido que cotice dentro de márgenes muy estrechos. Pero China ha anunciado ahora que, en adelante, las señales del mercado orientarán su fijación diaria del tipo de cambio. Suponiendo que el PBOC cumpla lo anunciado, China podrá afirmar con más credibilidad que su moneda es de libre uso o, al menos, que avanza en esa dirección.
Por supuesto, todavía no todos están convencidos. Hay que esperar para ver cómo se comporta el PBOC en la práctica. Pero el FMI sin duda ha tomado nota, al sugerir que «un tipo de cambio determinado más por el mercado facilitaría las operaciones con DEG, en caso de que el renminbi se incluyera en la cesta de monedas en el futuro». Se trata de un cambio de tono bastante notable respecto al informe anterior del personal.
Mientras gran parte del mundo se distraía con la supuesta amenaza de las guerras monetarias, China puede haber encontrado la manera de colarse en la cesta de DEG. Al menos por ahora, parece que la estrategia a largo plazo de China para el renminbi va por buen camino.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Benjamin J. Cohen es profesor de Economía Política Internacional en la Universidad de California, Santa Bárbara, y es autor de Currency Power: Understanding Monetary Rivalry.
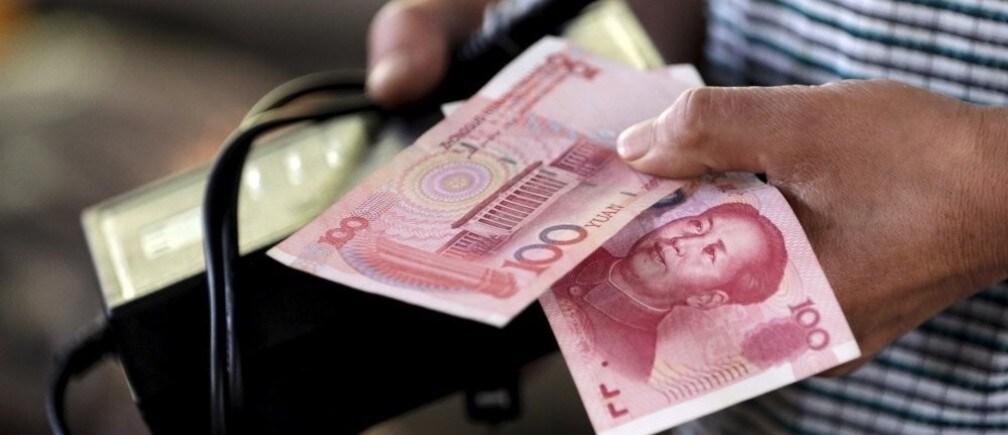
Imagen: Un cliente sostiene un billete de 100 yuanes en un mercado de Pekín, el 12 de agosto de 2015. China sorprendió el martes a los mercados mundiales al devaluar su moneda tras una serie de datos económicos desfavorables, una medida que presentó como una reforma de libre mercado, pero que algunos expertos sospechan que podría ser el inicio de una depreciación más prolongada del tipo de cambio. REUTERS/Jason Lee


