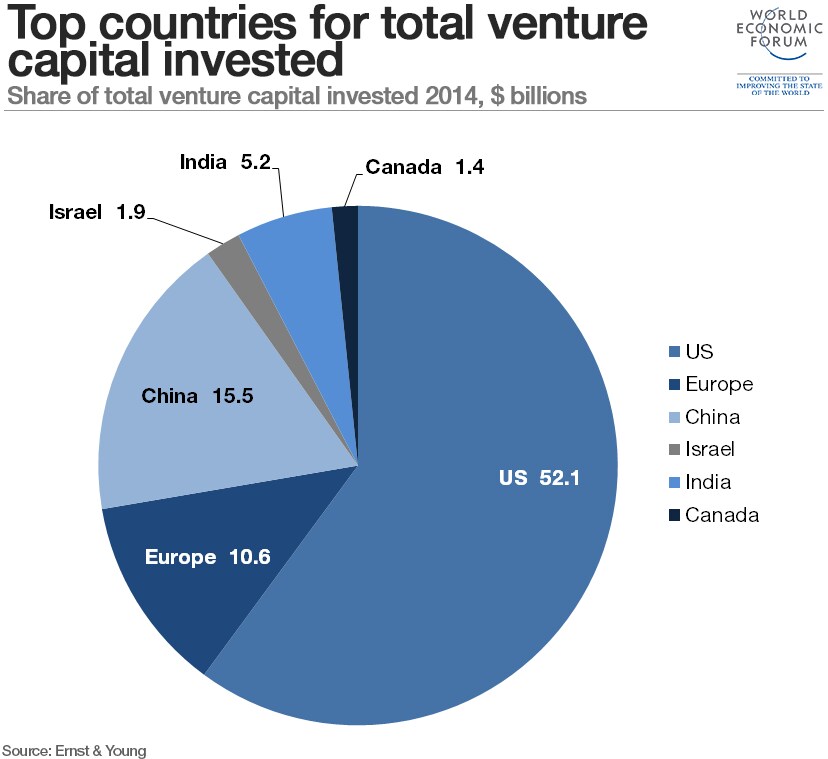
Sorprende pensar que, aunque Europa tiene una economía de tamaño similar a la de Estados Unidos y el doble de población, la actividad europea de capital riesgo apenas representa una quinta parte de la que se observa al otro lado del Atlántico.
Durante décadas, Silicon Valley ha sido un imán para emprendedores e inversores de todo el mundo, atrayendo miles de millones de dólares a la economía estadounidense, así como a miles de las mentes más brillantes y talentosas. No es de extrañar que los centros de emprendimiento de la mayoría de las principales economías mundiales intenten emular su éxito.
Varios factores han impedido que muchas empresas tecnológicas europeas alcancen el mismo nivel de dominio que sus homólogas estadounidenses. Pero hay indicios de que se está llegando a un punto de inflexión, ya que un informe reciente revela que la industria europea del capital riesgo y su ecosistema de inversión han madurado.
Ventaja de partida
La industria estadounidense del capital riesgo se estableció ya en las décadas de 1960 y 1970, por lo que llevaba un par de décadas de ventaja al capital riesgo europeo. Naturalmente, está más desarrollada y tiene mayor escala, profundidad e influencia.
Sin embargo, más de la mitad de las empresas europeas llevan activas más de 12 años, lo que significa que ahora hay numerosos gestores de fondos con experiencia, que han atravesado varios ciclos y han desarrollado un historial de resultados y conocimientos específicos de cada sector. Esto ofrece a los inversores una propuesta de inversión mucho más atractiva que hace 10 años. El año pasado, los fondos europeos de capital riesgo captaron 6.400 millones de euros —la cifra más alta en nueve años—, según datos de Invest Europe.
Hasta ahora, los fondos europeos habían sido considerablemente más pequeños que los estadounidenses, pero los fondos de mayor tamaño están cobrando impulso. Nuestros registros muestran que casi el 30% de los fondos captados en 2016 superaron los 100 millones de euros. Esto facilita el acceso a esta clase de activos a grandes inversores institucionales con amplios recursos.
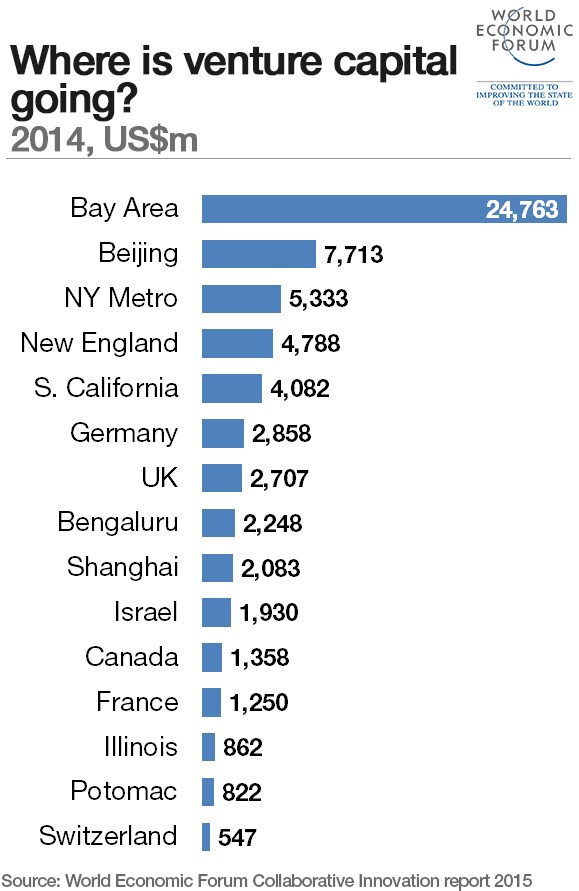
Aunque el capital riesgo europeo sigue captando cantidades muy inferiores a las de los fondos estadounidenses, su crecimiento no ha pasado desapercibido. Según nuestros datos, en los últimos cinco años los inversores norteamericanos aportaron alrededor del 10% del capital invertido en fondos europeos de capital riesgo, el doble del promedio de los cinco años anteriores. Además, se están produciendo nuevos avances que permitirán al sector invertir en más emprendedores y situar a las empresas emergentes europeas en la escena mundial con cada vez más frecuencia.
Los responsables políticos europeos reconocen el papel del capital riesgo en la financiación de la innovación. El año pasado informamos de otro aumento interanual de la inversión de capital riesgo en empresas emergentes y pymes europeas, que alcanzó un total de 4.300 millones de euros. En los últimos cinco años, más de 16.000 empresas europeas han recibido inversiones, lo que las ha ayudado a llegar a nuevos mercados y crear empleo.
Este año, la Comisión Europea y el Fondo Europeo de Inversiones anunciaron un fondo de fondos de capital riesgo de 1.600 millones de euros para aumentar aún más el tamaño de los fondos y atraer al mercado a grandes inversores institucionales de todo el mundo. Mientras tanto, la Comisión ha modificado la normativa europea sobre capital riesgo como parte de su plan de acción para la Unión de los Mercados de Capitales. Esta medida ayudará a las empresas de capital riesgo a realizar con mayor facilidad inversiones transfronterizas dentro de la Unión Europea y ampliará el abanico de empresas en las que podrán invertir conforme a este régimen.
Un mercado fragmentado
Aunque la Unión Europea es el mayor mercado único del mundo, en Estados Unidos existen muchas menos barreras para invertir en empresas y hacerlas crecer. La Comisión Europea está abordando este problema con su plan para la Unión de los Mercados de Capitales, que incluye varias medidas destinadas a reducir las barreras a las inversiones transfronterizas y mejorar el acceso a la financiación para empresas emergentes y pymes.
La diversidad de Europa ofrece ventajas. Aunque el continente carece de una única zona dominante como Silicon Valley, cuenta con una amplia variedad de dinámicos centros tecnológicos, desde Ámsterdam hasta Zúrich. Además, las empresas que nacen en esos centros están acostumbradas a internacionalizarse rápidamente y a desenvolverse con distintos idiomas y monedas.
Líderes de la tecnología avanzada
La posición de Londres como centro financiero mundial ha contribuido al auge de numerosas empresas disruptivas de tecnología financiera, como WorldPay, TransferWise y Funding Circle. Por su parte, los recientes éxitos nórdicos en el sector de los videojuegos —entre ellos Supercell, King y Rovio— refuerzan la reputación de la región como cuna de grandes talentos tecnológicos.
En 2016, las empresas europeas de tecnologías de la información y la comunicación recibieron la mayor proporción del total de la inversión de capital riesgo, un 44%, seguidas por las dinámicas empresas emergentes de biotecnología y atención sanitaria del continente, con un 27%, según Invest Europe.
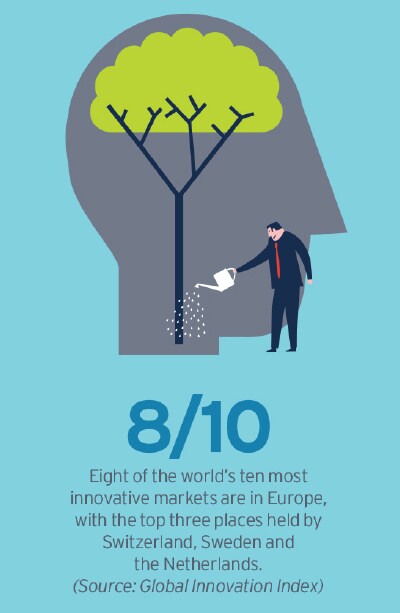
Muchas empresas tecnológicas emergentes europeas están a la vanguardia de ámbitos como la tecnología avanzada, entre ellos la inteligencia artificial, la realidad virtual y aumentada, la robótica y el internet de las cosas. De hecho, según el Índice Mundial de Innovación, el continente alberga ocho de los 10 mercados más innovadores del mundo; Suiza, Suecia y los Países Bajos ocupan los tres primeros puestos.
Valor demostrado
Los fondos europeos de capital riesgo pueden financiar estas empresas innovadoras con valoraciones más bajas que sus homólogos estadounidenses. El enorme volumen de capital captado por los fondos estadounidenses genera más competencia por las inversiones y eleva los precios. En Estados Unidos, las empresas valoradas en miles de millones de dólares —o «unicornios»— alcanzan una valoración media equivalente a 46 veces sus ingresos anuales, frente a 18 veces en el caso de las empresas europeas.
Y las salidas pueden ser impresionantes. En Alemania, el servicio de entrega de comidas Delivery Hero salió a bolsa este año con una valoración de 4.400 millones de euros, mientras que el portal de coches usados Auto1 captó financiación en su última ronda con una valoración de 2.500 millones de euros. El año pasado, la empresa china Tencent adquirió Supercell por 8.700 millones de dólares; por su parte, la empresa finlandesa de videojuegos Rovio, creadora de Angry Birds, tiene previsto salir a bolsa con una valoración superior a los 1.000 millones de euros.
Rentabilidad
Para los inversores, el principal factor determinante del capital riesgo europeo es la rentabilidad que genera. En el Reino Unido, los fondos de capital riesgo registraron el año pasado sus mayores rendimientos desde 2003, según la BVCA. El Fondo Europeo de Inversiones es el mayor inversor individual en capital riesgo de todo el continente. Sus datos de inversión en capital riesgo de 2016 indican una sólida rentabilidad en el actual entorno de bajos rendimientos: un 5% de rentabilidad neta anualizada a 10 años, un 9,5% a cinco años y un 12,2% de rentabilidad neta a tres años. De hecho, los 30 fondos con mejores resultados desde 2007 obtuvieron una rentabilidad neta mediana del 27%.
Aunque aún queda mucho camino por recorrer para alcanzar a Silicon Valley, ha llegado el momento de que los inversores mundiales miren hacia Europa y aprovechen las oportunidades que ofrece. Con la captación de fondos y las inversiones de capital riesgo en aumento, salidas y rendimientos impresionantes, y nuevas iniciativas favorables de la UE, el futuro de la inversión en las empresas emergentes y pymes pioneras de Europa es prometedor.


