Hace apenas un año que el Foro Económico Mundial puso en marcha su grupo de trabajo sobre Innovación disruptiva en los servicios financieros ; sin embargo, el ambiente es claramente distinto. El año pasado, el sentir colectivo de este grupo intersectorial era de negación, en gran medida debido al carácter regulado de la industria de los servicios financieros. Este año, un conocido empresario de Silicon Valley nos retó a pensar de otra manera y sugirió que partiéramos de cero. El ánimo no podría ser más diferente: el grupo acepta que la innovación disruptiva ya ha llegado.
Muchos de nosotros en el sector financiero nos desarrollamos profesionalmente en un mundo centrado en la tecnología. Sin embargo, hoy la curva es mucho más pronunciada: basta pensar en cómo Uber y PayPal han cambiado la naturaleza de sus respectivos sectores. También se reconoce ahora que la tecnología es solo una parte: en realidad, se trata de datos y tecnología. Una tendencia emergente entre empresas y bancos ha sido contratar directores de datos. En parte, tenemos que agradecerlo al término y problema sectorial «big data». Sin embargo, muchas de esas mismas empresas han conservado a sus directores de sistemas de información; a menudo me pregunto cuál es la diferencia entre datos e información y cómo colaboran estos cargos.
La aparición del big data como asunto empresarial ha cambiado las conversaciones del sector con los clientes, en particular en torno a oportunidades como el uso de análisis avanzados para descubrir oportunidades de negociación e inversión o gestionar riesgos. Pero estos términos también pueden resultar ajenos.
Espacio para innovar
El sector financiero ha mantenido una opinión colectiva y, podría decirse, equivocada: que en una industria muy regulada como la nuestra no podemos innovar. De hecho, durante un tiempo, innovación fue una palabra mal vista, a menudo asociada con la titulización de deuda y los productos de riesgo. Sin duda, los reguladores acogerían con agrado las innovaciones que aporten más transparencia y respondan a las necesidades del sector. En cuanto al sector financiero, también serían bien recibidas las innovaciones que aborden la duplicación, las superposiciones y el desperdicio.
La normativa sobre conocimiento del cliente (KYC) y lucha contra el blanqueo de capitales (AML) ha impulsado este tipo de avances. Por eso, nosotros y un par de entidades más hemos puesto en marcha servicios para eliminar duplicaciones y crear nuevos estándares de datos que recojan tanto las necesidades de los reguladores como las de los miembros del sector. Las instituciones financieras reconocen que hacen demasiado por sí mismas: faltan estándares, sobre todo en materia de datos, y sus procesos presentan ineficiencias inherentes. Más allá de KYC, las empresas de servicios compartidos pueden ayudar a las instituciones financieras con procesos que no generan ingresos, como la gestión de registros de clientes, entre otros.
Sabemos que las entidades consolidadas de nuestro sector aún están recuperándose de las secuelas de la crisis financiera, y esto ha relegado la innovación en la lista de prioridades. No es de extrañar, dado que la regulación de este sector ha aumentado rápidamente en los últimos cinco años y que actualmente se hace hincapié en la «gestión mediante el control de gastos» en lugar de en el crecimiento de los ingresos y los nuevos mercados. Sin embargo, las cosas están cambiando. Un miembro sénior del grupo de trabajo comentó en privado que su banco se centra en nuevas iniciativas mediante un grupo dedicado que puede innovar en cualquier ámbito, incluso en los que dominan las entidades consolidadas, y que pone el foco no solo en los costos, sino también en el crecimiento.
Está claro que, si los mercados de capitales y los actores consolidados no innovan, lo harán nuevos participantes, incluidas las empresas tecnológicas de Silicon Valley. Un experto de Silicon Valley presente en el Foro habló del bitcoin y las criptomonedas como un ámbito interesante, pero no desde la perspectiva del «oro digital», los activos, las divisas o los medios de pago digitales. El verdadero potencial reside en la plataforma. Esto cobra interés al pensar en los activos digitales emergentes. Las acciones se convierten, en esencia, en registros digitales, y lo mismo ocurre con la propiedad de automóviles y viviendas. Podríamos empezar a ver la aparición de «contratos inteligentes», lo que transforma las aplicaciones que se pueden crear. Los agentes disruptivos de Silicon Valley están examinando los activos del sector financiero y replanteándose las plataformas y sus posibles aplicaciones.
Lecciones de los mercados en desarrollo
Otro ámbito de innovación de rápido crecimiento es la identidad digital. Este campo en desarrollo va mucho más allá de los servicios financieros y afectará a todos los aspectos de nuestra vida. Un miembro del grupo habló de cómo ahora se autentica biométricamente a 600 millones de personas en India y de cómo Nigeria va un paso más allá al añadir tecnología de pagos. Nos contaron que en Pakistán algunos clientes pueden retirar dinero de cajeros automáticos usando su número nacional y un dato biométrico, como la huella dactilar o un escaneo de retina, todo ello sin sacar una tarjeta de débito de la cartera. Está claro que esto transformará la sociedad y que es un ámbito en el que distintos sectores pueden colaborar y establecer mecanismos de gobernanza desde el principio.
También hay mucho que aprender de los mercados en desarrollo, en particular de la penetración y aceptación de la tecnología móvil, que va mucho más allá de la telefonía convencional. La tecnología móvil amenaza con desagregar la banca, gracias a su inmediatez para los clientes y las relaciones, así como a su capacidad para servir de canal de pago; mientras tanto, las empresas se preguntan por qué deben pagar a sus bancos para transferirse dinero a sí mismas.
Dado que a los prestatarios no necesariamente les importa de dónde obtienen el dinero, ya hemos visto cómo los préstamos entre particulares quitan una parte de los mejores clientes a los bancos, beneficiándose de su condición en gran medida no regulada. Uno de los pioneros fue Kickstarter, en 2009, que, según se informó, canalizó más de 850 millones de dólares de 5 millones de patrocinadores en cinco años. El Banco Mundial estima que esta cifra crecerá de 6.000 millones de dólares en 2013 a 100.000 millones de dólares para 2025, y esta podría ser una estimación conservadora. Durante la sesión me recordaron que el mercado de seguros Lloyd’s of London comenzó hace 300 años y fue uno de los primeros ejemplos de financiación colectiva del riesgo. Puede que el concepto no sea nuevo, pero la rapidez y el grado de adopción son asombrosos. Personas ahorradoras como yo también podemos retirar fondos del sistema bancario tradicional, tras abrir una cuenta de préstamos en poco más de tres minutos. Los clientes del mañana, es decir, los menores de 25 años, no necesariamente conciben la banca de la misma manera. Los clientes del mañana podrían operar con megamarcas en las que confían, quizá Apple o Google, y esto repercutirá en el conjunto de los mercados de capitales.
El mensaje para el sector es claro. Jóvenes innovadores ya están pensando en cómo desagregar los mercados de capitales y alterar su modelo de negocio. Las innovaciones suelen empezar en los eslabones inferiores de la cadena y luego afloran. Si el sector financiero no atiende una necesidad, se expone a que agentes disruptivos intercepten la oportunidad con mucho gusto. Aunque la regulación es una realidad de nuestro sector, las empresas financieras pueden aprender de Silicon Valley, donde las innovaciones se crean rápidamente y después se incorpora a los reguladores para hacerlas viables.
Autor: David Craig, presidente de Financial & Risk, Thomson Reuters
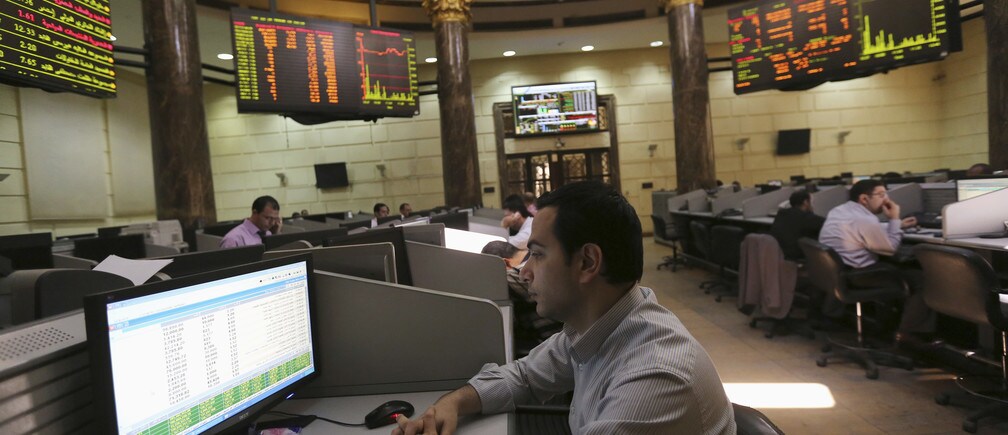
Imagen: Un operador observa su monitor en la Bolsa de Egipto, en El Cairo, el 1 de abril de 2014. REUTERS/Mohamed Abd El Ghany