Vivo en el corazón de Silicon Valley y todavía dependo de un trozo de plástico que tengo que llevar conmigo a todas partes. Desde la gasolina hasta la compra, pago con mi tarjeta de crédito.
Con la introducción de Apple Play hace apenas seis meses, los estadounidenses apenas ahora empiezan a experimentar la proliferación de servicios de dinero móvil en Estados Unidos habilitados por los teléfonos inteligentes. Sin embargo, quizá porque no todos los compradores tienen un iPhone 6 y no todos los vendedores cuentan con un terminal de comunicación de campo cercano, las tarjetas de crédito dominan el mercado estadounidense y seguirán haciéndolo en el futuro previsible.
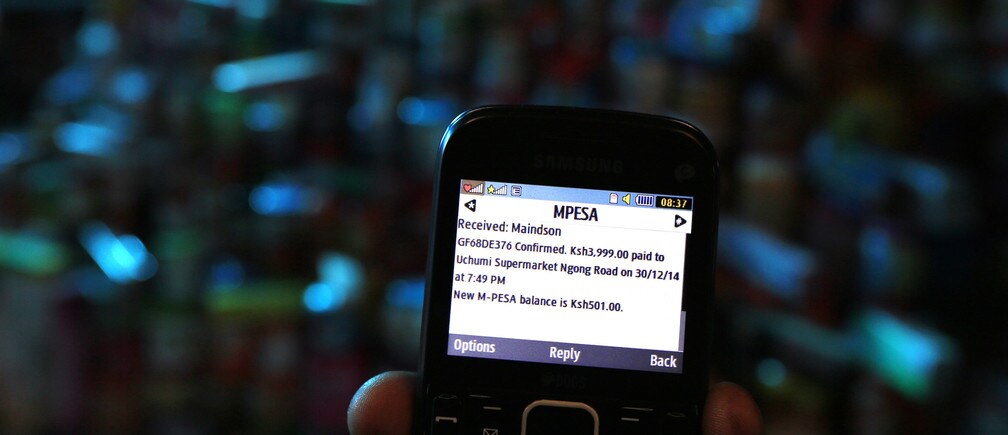
Sin embargo, a 9.000 millas de Silicon Valley, en Nairobi, Kenia, ha despegado un servicio de dinero móvil mucho más extendido. A diferencia de la experiencia de dinero móvil que los usuarios de Estados Unidos apenas comienzan a adoptar, usar dinero móvil en Kenia no requiere un teléfono inteligente ni una tarjeta de crédito. De hecho, ni siquiera requiere una cuenta bancaria. Ya lo utilizan activamente dos de cada tres adultos kenianos (mayores de 18 años) y representa alrededor del 18 % de los ingresos de Safaricom, más que los SMS y los datos combinados.
Innovación disruptiva
M-Pesa, de Safaricom, es la plataforma líder detrás de la revolución del dinero móvil. Al registrar una tarjeta SIM a través de Safaricom, la principal empresa de telecomunicaciones de Kenia, el usuario puede registrarse simultáneamente para usar M-Pesa. En todo Kenia ha surgido una red de «cajeros automáticos humanos», donde los usuarios de M-Pesa pueden depositar efectivo en sus monederos móviles (vinculando así un saldo en efectivo a su número de teléfono) o retirar el efectivo enviado a su número móvil. A finales de 2014, había 81.000 agentes de M-Pesa en todo Kenia, y sería difícil viajar a cualquier lugar del país sin encontrar un agente de M-Pesa. De hecho, en Kenia hay más agentes de M-Pesa per cápita que cajeros automáticos en Estados Unidos.
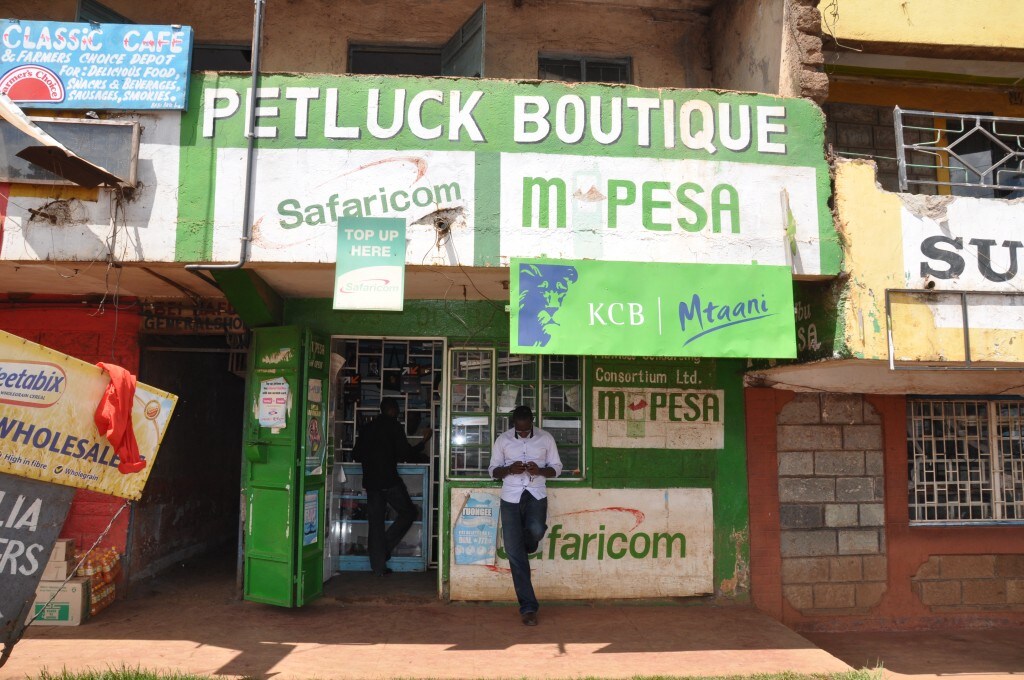
La evolución de M-Pesa es un ejemplo destacado de cómo la innovación disruptiva suele surgir en mercados que carecen de muchas tecnologías e infraestructuras básicas. En Kenia, más del 80 % de la población vive sin acceso a la electricidad de la red y, en su lugar, depende de la combustión de queroseno, tenue, tóxica y costosa, para iluminar sus hogares. Sin embargo, incluso sin electricidad, la mayoría de estas familias y pequeñas empresas desconectadas de la red eléctrica poseen teléfonos móviles. Por supuesto, no son iPhone con pantallas táctiles capacitivas y acceso instantáneo a la tienda de aplicaciones. Los teléfonos que tienen probablemente son teléfonos básicos de Nokia o Samsung, con teclado alfanumérico y pantalla LCD en blanco y negro. Al aprovechar estos teléfonos básicos, plataformas complejas como M-Pesa pueden ofrecer una alternativa atractiva a guardar dinero en efectivo debajo del colchón.
Desde enviar cheques por correo hasta usar PayPal, los clientes de Estados Unidos no carecen de opciones para guardar y enviar dinero. En Kenia, antes de M-Pesa, enviar dinero a los familiares consistía en meter efectivo en un sobre, confiárselo a un conductor de autobús desconocido y esperar que llegara a su destino sin que nadie se quedara con una parte. Al reconocer la necesidad de una solución mejor, Safaricom lanzó una campaña de marketing exitosa y aseguró a sus clientes que podían «Enviar dinero a casa» de forma económica, rápida y segura con M-Pesa. En Estados Unidos, donde las tarjetas de crédito ya funcionan sin demasiadas complicaciones, hace falta convencer mucho más al usuario para que dé el paso al dinero móvil. En países como Kenia, donde los teléfonos móviles básicos se han adoptado de forma exponencial en medio de la escasez de energía y de servicios bancarios formales, usar M-Pesa es una decisión obvia.
Llegar a quienes viven desconectados de la red
Para los kenianos sin acceso a servicios bancarios y los habitantes de muchos otros países donde se ha extendido el dinero móvil, M-Pesa se ha convertido en mucho más que una forma de enviar dinero a casa. Las compras habituales, como el tiempo de aire o las facturas de servicios públicos, se pagan mediante dinero móvil. Comercios de todos los tamaños aceptan pagos a comerciantes con M-Pesa para la compra de alimentos, tarifas de taxi, billetes de avión e incluso matrículas escolares.
Las organizaciones de microfinanzas incluso pueden ofrecer tasas de interés más bajas al ahorrar en costos de cobro de efectivo, pues reciben los pagos mediante dinero móvil. Nuestra empresa, Angaza, aprovecha diversas plataformas de dinero móvil, desde Airtel Money hasta Tigo Pesa y M-Pesa de Safaricom, para recibir pagos de microcréditos para productos solares con modalidad de pago por uso de energía.
En mercados desconectados de la red, como África Oriental, la energía solar puede proporcionar una fuente de electricidad fiable y asequible para la iluminación, cargar teléfonos móviles y alimentar aparatos electrónicos como radios y refrigeradores. Sin embargo, el costo inicial de un sistema solar doméstico lo deja fuera del alcance financiero de la mayoría de los consumidores desconectados de la red. Al distribuir el costo de un sistema solar doméstico a lo largo del tiempo mediante pagos semanales asequibles, la energía solar se vuelve ampliamente accesible, incluso para familias que ganan menos de 2 dólares al día. Todo esto es posible gracias al increíble crecimiento de M-Pesa, que permite a los clientes con modalidad de pago por uso realizar sus pagos semanales de forma fácil y segura.
Apple es innovadora, sí. Pero Kenia ha atraído la atención mundial en lo que respecta a la innovación en dinero móvil. Puede que pasen muchos años antes de que Apple Pay alcance la prominencia que ha adquirido el dinero móvil en un país donde incluso la electricidad es un lujo.
Autora: Lesley Silverthorn Marincola es directora ejecutiva de Angaza Design y una Global Shaper del centro de San Francisco.
Imagen: Un hombre muestra al fotógrafo su última transacción de dinero móvil de M-Pesa en un mercado al aire libre de Kibera, en Nairobi, capital de Kenia, el 31 de diciembre de 2014. REUTERS/Noor Khamis


