La industria mundial de las FinTech crece en medio de la pandemia, aunque los resultados varían según la región geográfica y el segmento de actividad.
Las FinTech se han ido adaptando a las condiciones fluctuantes del mercado mediante la renovación de su oferta de productos y servicios, pero siguen enfrentando importantes desafíos operativos.
Han señalado la necesidad de contar con medidas regulatorias más favorables y con iniciativas de innovación regulatoria para lograr el éxito en el futuro.
En los últimos años, las tecnologías emergentes junto con la innovación en los modelos de negocio han dado lugar al desarrollo de nuevos instrumentos, canales y sistemas financieros. Las FinTech, o innovación financiera habilitada por la tecnología, han empezado a transformar la prestación de servicios financieros en todo el mundo, desde los pagos digitales y los préstamos digitales hasta las InsurTech.
Desde el inicio de la pandemia de COVID-19 se ha especulado sobre cómo le iría a la todavía incipiente industria de las FinTech en una fuerte recesión económica.
Por el contrario, existen indicios anecdóticos de que las FinTech desempeñan un papel importante durante la COVID-19, al proporcionar financiación a las micro, pequeñas y medianas empresas (mipymes), facilitando los pagos móviles y la ampliación de los servicios financieros digitales para llegar a las poblaciones no bancarizadas y con acceso bancario limitado. Sin embargo, los datos empíricos que lo respalden siguen siendo escasos.
Para salvar esa brecha, el Cambridge Centre for Alternative Finance de la Judge Business School de la Universidad de Cambridge, el Grupo Banco Mundial y el Foro Económico Mundial se asociaron para llevar a cabo el Estudio de evaluación rápida del mercado mundial de FinTech durante la COVID-19, con el apoyo del Ministerio de Relaciones Exteriores, Commonwealth y Desarrollo del Reino Unido (FCDO) y del Ministerio de Finanzas de Luxemburgo.
Entre junio y agosto de 2020, el equipo de investigación conjunto encuestó a 1.385 empresas FinTech que operan en 169 jurisdicciones, planteando una serie de preguntas para evaluar su desempeño en el mercado este año en comparación con el anterior.
Las FinTech crecen durante la COVID-19, pero de forma desigual
Doce de los 13 segmentos de FinTech encuestados registraron crecimiento en el primer semestre de 2020 en comparación con el mismo período de 2019. Los pagos digitales registraron un crecimiento interanual del 21 % en el volumen de transacciones, algo quizá no sorprendente, dado que consumidores y empresas recurren a los canales digitales para enviar y recibir pagos y remesas durante la COVID-19.
También se observó crecimiento en la captación digital de capital, el ahorro digital, la WealthTech y la InsurTech, mientras que las caídas se concentraron en los préstamos digitales, que, al igual que los préstamos bancarios, tienden a ser procíclicos.
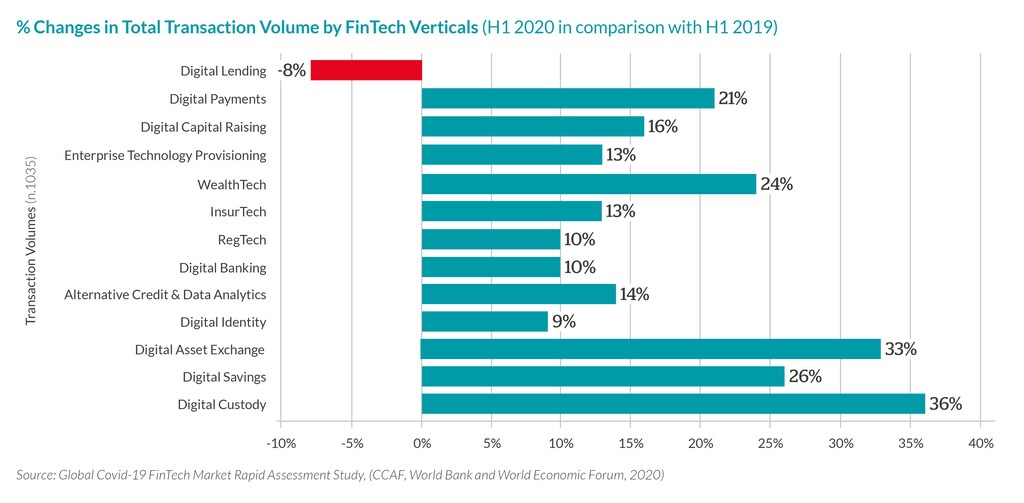
Las FinTech que facilitan préstamos digitales también registraron, en general, una disminución en la concesión de nuevos préstamos, pero un aumento del 9 % en la morosidad de los préstamos vigentes.
Las diferencias geográficas muestran que Europa y Asia-Pacífico van a la zaga
El desempeño de las FinTech en el mercado también varió según la región geográfica. Aunque todas las regiones evaluadas registraron crecimiento interanual en el volumen de transacciones, los mercados de FinTech de Oriente Medio y el Norte de África, América del Norte y el África subsahariana tuvieron una tasa media de crecimiento superior al 20 %. En cambio, América Latina registró solo una mejora del 13 %, pero el crecimiento fue aún más lento en Europa y en la región de Asia-Pacífico.
Las FinTech en jurisdicciones que han aplicado medidas de confinamiento más estrictas por la COVID-19 también tendieron a registrar tasas de crecimiento más elevadas.
Por ejemplo, las de jurisdicciones con un alto nivel de restricciones por la COVID-19 registran, en promedio, un crecimiento del 14 % en el volumen de transacciones, frente al 9 % registrado por las de jurisdicciones con restricciones bajas.
Las empresas de pagos digitales en jurisdicciones con restricciones elevadas registraron una tasa de crecimiento en el volumen de transacciones el doble de alta que las de jurisdicciones con restricciones bajas. La misma pauta se cumple en las FinTech que realizan actividades de provisión de mercado (por ejemplo, RegTech y tecnología empresarial); en este caso, las empresas en jurisdicciones con restricciones elevadas registraron una tasa de crecimiento mucho más rápida.
Por tanto, parece que, en algunos segmentos y mercados, la COVID-19 ha acelerado la digitalización de los servicios financieros.
Las FinTech se adaptan, pero persisten desafíos significativos
¿Por qué las FinTech han podido seguir creciendo? Una posibilidad es su agilidad y su capacidad para adaptarse rápidamente.
Dos tercios de las FinTech encuestadas han introducido dos o más cambios en sus productos, servicios y políticas existentes en respuesta a la COVID-19, a menudo en los criterios y procedimientos de incorporación de clientes, en la reducción o exención de tarifas o comisiones y en la concesión de facilidades de pago.
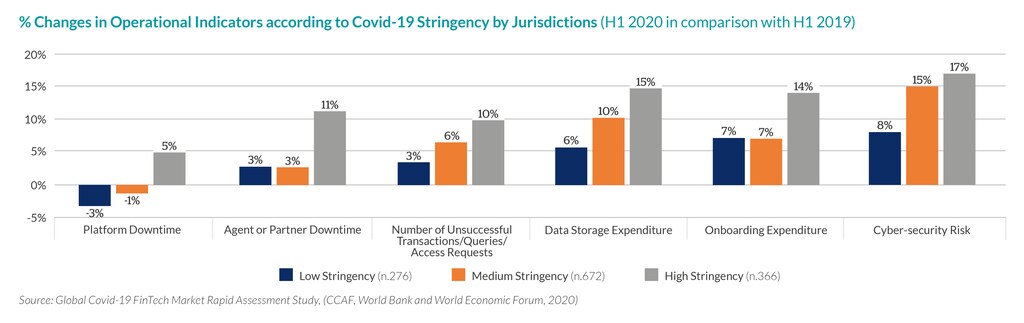
Sin embargo, no todo es favorable para todas las FinTech. También afrontan obstáculos en forma de desafíos operativos, aumento de costos y riesgos externos. A nivel mundial, las FinTech registran un aumento medio del 5 % en el tiempo de inactividad de agentes o socios y un aumento medio del 7 % en el número de transacciones, consultas o solicitudes de acceso fallidas, en comparación con el primer semestre de 2019.
Los efectos del confinamiento también afectan a las FinTech
Las FinTech que operan en jurisdicciones con medidas de confinamiento por la COVID-19 más estrictas declaran enfrentar más desafíos operativos y mayores costos que las empresas de mercados con restricciones relativamente bajas.
Las FinTech en jurisdicciones con restricciones elevadas tienen una probabilidad considerablemente mayor de declarar tiempo de inactividad de agentes o socios (11 % frente al 3 %) o de experimentar transacciones fallidas (10 % frente al 3 %) que las FinTech de jurisdicciones con restricciones bajas.
En consonancia con estos desafíos, la situación financiera de muchas FinTech se ha deteriorado durante la pandemia. Más de la mitad declaró que la COVID-19 ha tenido un impacto negativo en sus reservas de capital, y el 40 % afirmó que su valoración actual se vio afectada negativamente.
En cuanto a las perspectivas de captación de fondos futuras, las respuestas de las FinTech fueron más diversas: el 34 % citó impactos negativos de la COVID-19 y el 21 % mencionó impactos positivos.
Las FinTech necesitan aún más apoyo regulatorio e iniciativas de innovación
Algunas FinTech se han beneficiado de recibir apoyo regulatorio durante la COVID-19, y los resultados del estudio lo respaldan.
Estas medidas regulatorias abarcan desde el apoyo a los procesos eKYC, la simplificación de la diligencia debida con los clientes y la incorporación remota.
Las empresas que realizan pagos digitales también indicaron que los reguladores han modificado los límites de transacción; por ejemplo, el Banco Central de Kenia duplicó los límites diarios de transacción en marzo de 2020 para fomentar los pagos móviles y posteriormente prorrogó la medida durante seis meses.
Sin embargo, las FinTech señalaron que necesitan con urgencia más apoyo regulatorio, como una autorización más rápida para nuevas actividades (indicada por el 36 % de las FinTech) y una aprobación simplificada de productos o servicios (31 %).
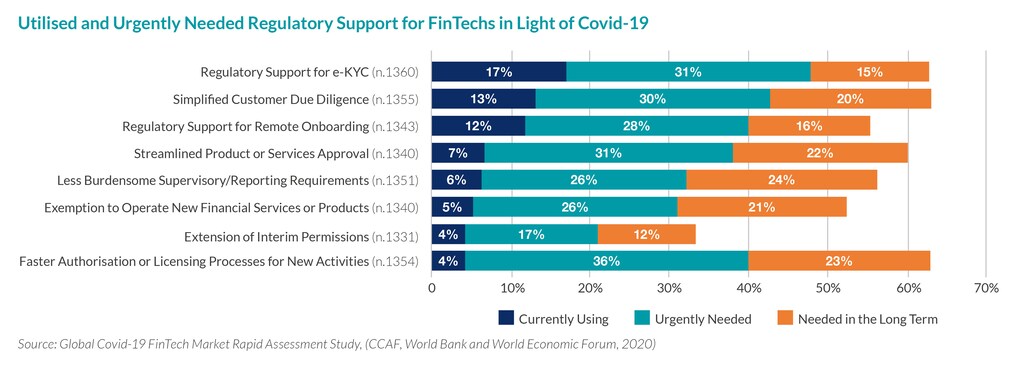
Además, parece que las FinTech de los EMDE tienen más probabilidades de declarar una necesidad urgente de apoyo regulatorio que las empresas de las AE. La necesidad también es mayor en las jurisdicciones con medidas de confinamiento por la COVID-19 más estrictas que en las jurisdicciones con restricciones menores (un 45 % frente a un 27 % de las FinTech consultadas, respectivamente).
También hubo indicios sólidos de que iniciativas de innovación regulatoria, como los entornos de pruebas regulatorios (sandboxes) y las oficinas de innovación, serían de utilidad, lo que recuerda a los hallazgos del Global COVID-19 FinTech Regulatory Rapid Assessment Study.
Nuevas investigaciones empíricas ayudarán a arrojar más luz sobre la fascinante evolución de las FinTech en un mundo cada vez más digitalizado.
Puede consultarse un informe completo con los resultados del estudio aquí.




