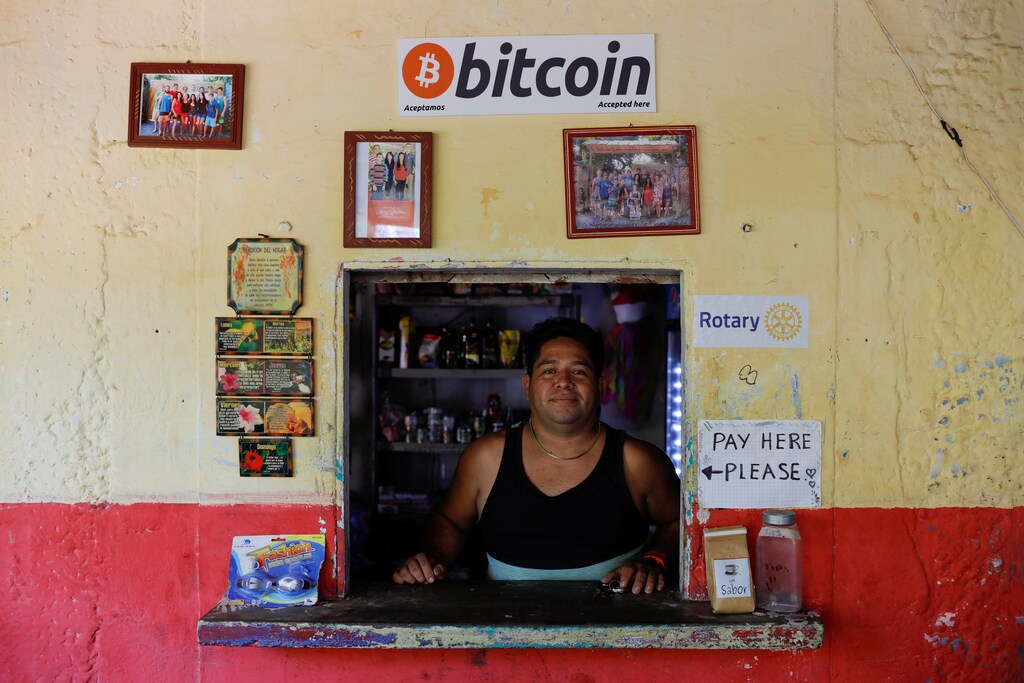
Las finanzas descentralizadas (DeFi) están surgiendo como una herramienta para las pequeñas empresas en mercados emergentes, especialmente para remesas y pequeños préstamos;
La industria de la banca transaccional empieza a ver el potencial de las DeFi para superar la rigidez de los procesos actuales;
La adopción de las DeFi en la banca transaccional podría abrir nuevas oportunidades de capital para las grandes empresas y aumentar la liquidez de las pymes.
Las finanzas descentralizadas experimentaron un resurgimiento el verano pasado. Las criptomonedas como bitcoin y ether son ahora cada vez más aceptadas para pagos, y USD Coin (USDC) ha avanzado significativamente hacia convertirse en un activo que mantendrá su valor sin depreciación futura.
Al mismo tiempo, la tecnología blockchain que sustenta las criptomonedas y su infraestructura financiera de apoyo se encaminan a ofrecer un sistema de canales financieros paralelo al —y conectado con— la infraestructura financiera tradicional.
Tanto Coinbase como Compound Treasury han lanzado préstamos basados en USDC que garantizan un rendimiento de al menos el 4 % (muy superior al de productos tradicionales de riesgo similar), y las plataformas más pequeñas ofrecen acceso transfronterizo al capital con tasas mucho más variables que, de otro modo, no estarían disponibles. Hasta ahora, este crecimiento de los productos de préstamo ha provenido del sector minorista: particulares que poseen y negocian criptoactivos para uso personal. Bancos como Morgan Stanley y US Bank ofrecen ahora productos cripto para sus clientes de gestión patrimonial. ¿Pero qué pasa con las empresas?
Desde su creación, las DeFi —literalmente, finanzas descentralizadas o formas de finanzas basadas en blockchain que no dependen de intermediarios centralizados como los bancos— han sido adoptadas en cierta medida por pequeñas empresas en mercados emergentes cuyas necesidades no son atendidas por el sistema bancario tradicional. Por ejemplo, algunas empresas utilizan compañías de pagos como BitPesa en África, Tranglo en la ASEAN y las principales plataformas de DeFi para realizar pagos directos o convertir importes de pago en stablecoins respaldadas en USD para remesas transfronterizas.
La industria de la banca transaccional en su conjunto ahora ve las DeFi como un motor de crecimiento potencialmente significativo y una fuerza disruptiva. La banca transaccional atiende las necesidades operativas y las transacciones cotidianas de empresas e instituciones financieras. Por lo general, solo las empresas que son clientes principales de los bancos pueden acceder fácilmente a estos servicios, que se centran en la gestión de la liquidez de una empresa, los flujos de caja, las finanzas comerciales y de la cadena de suministro, y otros instrumentos necesarios para facilitar transacciones corporativas nacionales e internacionales. En 2020, los ingresos de la banca transaccional en toda la industria alcanzaron 1 billón de dólares.
Según Samantha Pelosi, vicepresidenta sénior de Pagos e Innovación en BAFT, la mayor asociación comercial de la banca transaccional: “Las posibles ganancias de eficiencia y la democratización de las finanzas asociadas a las DeFi resultan atractivas para las instituciones financieras tradicionales. Sin embargo, las DeFi anulan la necesidad de relaciones con intermediarios de confianza, lo que hace que el modelo sea disruptivo y en cierto modo ajeno para estos bancos.”
Prácticamente todos los grandes bancos comerciales internacionales han probado al menos el uso de blockchain para servicios de banca transaccional —que siguen siendo lentos y engorrosos—, pero ninguno de estos pilotos ha involucrado a las DeFi. Más bien, se centran en hacer que los procesos bancarios sean más eficientes y en sustituir los instrumentos financieros tradicionales por activos digitales estandarizados. Eso significa que la aprobación y ejecución de las transacciones sigue pasando, en última instancia, por el marco de la banca tradicional o de fintechs más consolidadas. Por ejemplo, el riesgo crediticio de una empresa se evalúa a partir de sus estados financieros y solo se aplica a esa empresa concreta, sin la capacidad de distribuir el riesgo en todo su sistema. La infraestructura de atención al cliente también es bastante extensa, lo que significa que los clientes no pueden ser atendidos sin un coste de umbral elevado. Estas prácticas obstaculizan las oportunidades de capital para las grandes empresas y excluyen a las pymes.

Las plataformas DeFi ofrecen un sistema alternativo, no simplemente un complemento de los bancos existentes. Su naturaleza descentralizada hace que la incorporación de transacciones y las evaluaciones de riesgo basadas en el mercado sean mucho más fáciles de escalar en todo el sistema más amplio de una empresa, porque el acceso a la información relevante no depende del procesamiento centralizado ni de una relación previa. Antes de las DeFi, una empresa tendría que completar controles contra el blanqueo de capitales y de “conozca a su cliente” para cada fuente de capital, y convencer a sus contrapartes de incorporarse a los mismos programas de banca transaccional. Tampoco podría presentar pruebas de su desempeño en deuda o cuentas por pagar fuera de los estados financieros.
Las DeFi permiten el intercambio de datos fiables en todo un sistema, lo que mitiga estas barreras para los servicios financieros empresariales. Hasta ahora, sin embargo, la mayoría de las empresas no consideraban seriamente las DeFi como una alternativa viable a los servicios de sus bancos, debido a la volatilidad de los criptoactivos, la incertidumbre regulatoria y la inmadurez de la tecnología involucrada. Incluso la compra de bitcoin por valor de 1.500 millones de dólares por parte de Tesla fue motivada por el valor financiero directo del bitcoin como activo, y no por sus necesidades de banca transaccional.
Si bien las DeFi resolvieron anteriormente los complejos requisitos en torno a una identidad digital portátil para las empresas y tiene una hoja de ruta para ofrecer acceso a registros de desempeño financiero en la banca transaccional, carece por completo de dos elementos cruciales: un intercambio uno a uno con la moneda fiduciaria, y la interoperabilidad entre distintas blockchains para que las contrapartes puedan interactuar libremente entre sí. Lo primero es necesario para que la criptomoneda ofrezca una reserva de valor estable que pueda utilizarse como moneda y para contar con una interfaz de fácil acceso con el sistema financiero tradicional. La interoperabilidad es crucial para que las transacciones se produzcan a gran escala en el espacio blockchain altamente fragmentado.
Dos avances recientes en las DeFi han logrado progresos significativos para cubrir estas brechas. En primer lugar, la disponibilidad de stablecoins vinculadas al USD, como USDC, USDT (Tether), BUSD (Binance) y Dai (Maker), está aumentando. Herramientas como Curve y exchanges robustos de criptomonedas permiten una conversión sencilla de una stablecoin respaldada en USD a otra. En segundo lugar, los protocolos de interoperabilidad, como el protocolo Inter-Blockchain Communication y Popskip, se han publicado tanto para blockchains públicas como privadas.
Cada una de estas capacidades significa que las empresas y las instituciones financieras tendrán muchas más opciones para realizar negocios al margen del sistema bancario, con el potencial de crear eficiencias considerables para las grandes empresas y abrir liquidez para las pymes. Esto es válido para cada una de las principales categorías de servicios de banca transaccional: provisión de liquidez a corto plazo y gestión de efectivo, financiación del comercio, pagos, servicios de depósito en garantía (escrow) y custodia de activos.
Las plataformas fintech no blockchain ya ofrecen los tres primeros sin convertirse en bancos, y las DeFi añaden las funciones de flujos de trabajo impulsados por contratos inteligentes (flujos de trabajo empresariales que se ejecutan al menos parcialmente mediante contratos inteligentes basados en blockchain, y no mediante intervención manual ni automatización no basada en blockchain) y el uso de criptomonedas, una clase de activo paralela y muy líquida. En cuanto a las dos últimas categorías, las empresas que custodian criptomonedas, como Paxos, Anchorage y Kraken, buscan cada vez más licencias bancarias de la Oficina del Interventor de la Moneda de EE. UU. para operar como banco fiduciario, ofreciendo seguridad y garantías regulatorias a los departamentos de tesorería corporativa atraídos por el coste y la facilidad de los servicios basados en blockchain.
En muchos sentidos, las DeFi respaldan el alejamiento de la primacía histórica de la relación con el cliente. “La banca transaccional es un negocio impulsado por las relaciones”, afirma Pelosi. El modelo de negocio se ha basado en que, una vez que un cliente corporativo elige un banco concreto para un servicio y el gestor de relaciones del banco establece la confianza, el cliente utilizará también otros servicios. Sin embargo, esto lleva algún tiempo cambiando. Según la encuesta de 2020 de CGI sobre banca transaccional, el 30,5 % de las empresas trabaja con entre dos y cinco bancos, y el 45,8 % está revisando sus relaciones bancarias por un posible cambio de banco.
La banca transaccional basada en DeFi refuerza la tendencia existente en la que los servicios se atomizan y la gestión financiera depende más de la tecnología, la gestión de flujos de trabajo y el arbitraje de riesgos para las oportunidades de crédito.Los valores cruciales que las DeFi aportan a estos cambios son el acceso sin permisos y un mayor énfasis en la interoperabilidad. Los sistemas descentralizados no DeFi todavía no cuentan con la facilidad de incorporación de usuarios que fomenta la adopción. La gestión de flujos de trabajo y el arbitraje crediticio entre sistemas son casi imposibles con sistemas centralizados que no se comunican entre sí.
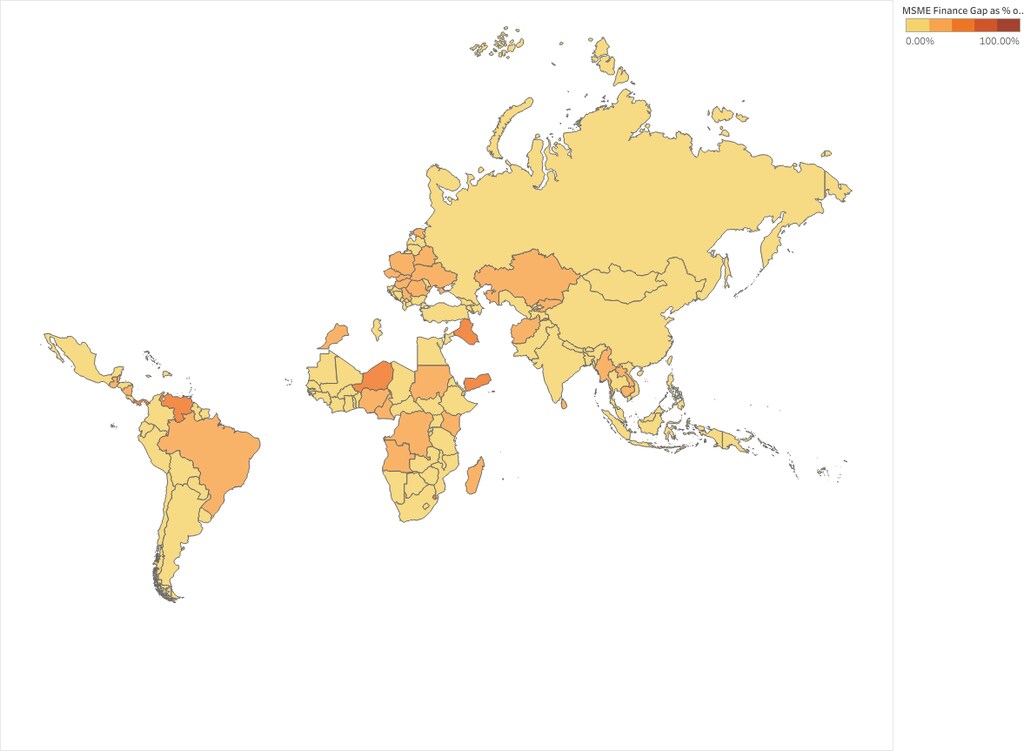
Ese último requisito no es más urgente en ningún ámbito que para las pymes. Mientras que las grandes empresas buscan eficiencia en los servicios transaccionales, las pymes necesitan acceso al crédito para la continuidad de su actividad y su supervivencia. Según un informe de 2020 de la Organización Mundial del Comercio, la Cámara de Comercio Internacional y Trade Finance Global, el déficit de financiación para las pymes asciende a 5 billones de dólares. Los bancos y las plataformas fintech se han esforzado por encontrar una forma de atender esa necesidad, pero los marcos existentes para atender a las empresas no encajan bien. Si bien la IA y las plataformas generales de digitalización parecían ser la mejor oportunidad de alivio inmediato, el crecimiento explosivo de las DeFi también ha acelerado el impacto de blockchain.




