Los responsables de formular políticas deben actuar con rapidez para recopilar datos sobre el impacto macroeconómico que orienten el diseño de marcos regulatorios y crear normas adaptadas específicamente a las criptomonedas y las monedas estables.
Los países deben colaborar para evitar el arbitraje regulatorio y promover un conjunto de normas coordinado a escala mundial.
Los responsables de formular políticas también deben trabajar con las comunidades empresarial y tecnológica para comprender los posibles efectos económicos que generarán determinados modelos regulatorios.
Muchos consideran que la aparición de criptoactivos, como las criptomonedas, forma parte de una tendencia más amplia hacia infraestructuras de los mercados financieros más diversas, que amplían las opciones y ofrecen nuevas formas de satisfacer las necesidades de pago actuales y futuras.
Los recientes avances regulatorios, como la publicación del acuerdo provisional sobre los Mercados de Criptoactivos (MiCA) en la UE y del Marco para la Participación Internacional en Activos Digitales en Estados Unidos, indican la voluntad de aportar claridad regulatoria en este ámbito. En el futuro, es probable que la adopción de criptomonedas y monedas estables esté correlacionada con el nivel y la calidad de la regulación en cada jurisdicción. Dado que la certidumbre regulatoria influye en el comportamiento económico, grandes regiones económicas como la UE y Estados Unidos avanzan para ofrecer una orientación inicial.
El Consorcio para la Gobernanza de las Monedas Digitales del Foro Económico Mundial (DCGC) ha publicado investigaciones y análisis sobre los efectos macroeconómicos de las criptomonedas y las monedas estables respaldadas por monedas fiduciarias. Este trabajo refuerza la necesidad de evaluar oportunamente y con cautela los posibles efectos macroeconómicos de las criptomonedas y las monedas estables, así como las respuestas políticas correspondientes.
Criterios macroeconómicos para las criptomonedas y las monedas estables
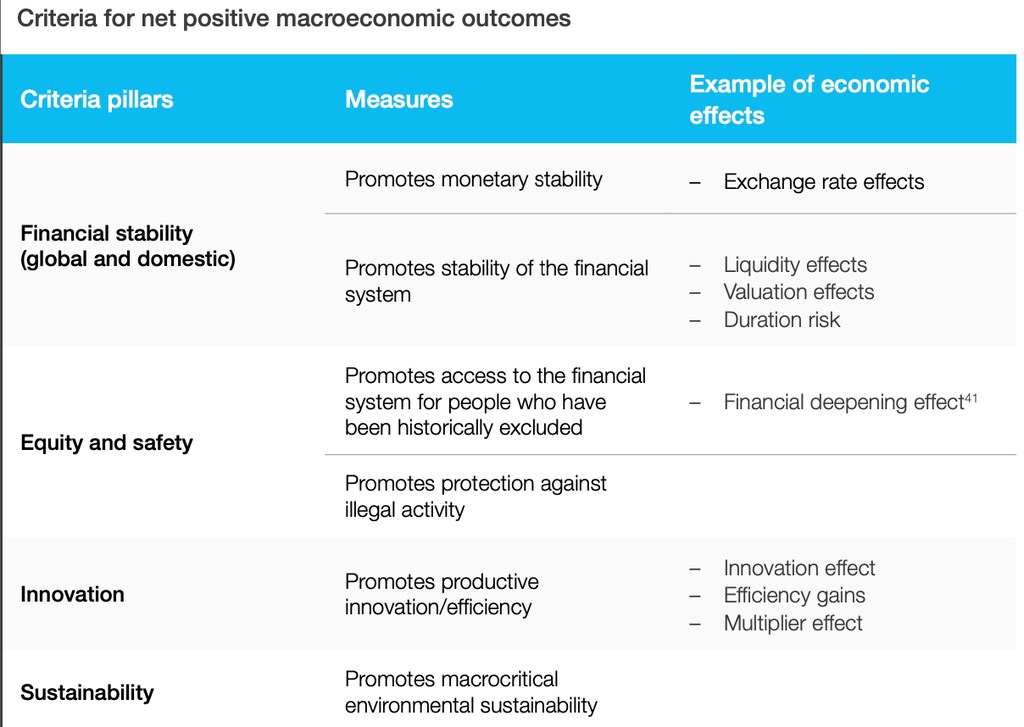
El objetivo principal de la regulación financiera es respaldar la estabilidad financiera, la transparencia, la protección de los consumidores y los inversores, y la igualdad de condiciones para los distintos participantes del mercado. La regulación futura debe respaldar los criterios expuestos en este documento y resumidos en la siguiente tabla:
Un acuerdo provisional para 2022
A finales de junio de 2022, la presidencia del Consejo y el Parlamento Europeo alcanzaron un acuerdo provisional sobre la propuesta relativa a los mercados de criptoactivos (MiCA), que abarca a los emisores de criptoactivos no respaldados y de monedas estables, así como las plataformas de negociación y los monederos donde se guardan los criptoactivos. Este marco regulatorio tiene por objeto proteger a los inversores y preservar la estabilidad financiera, al tiempo que permite la innovación y fomenta el atractivo del sector de los criptoactivos. MiCA busca aportar mayor claridad en toda la Unión Europea, ya que algunos Estados miembros ya cuentan con legislaciones nacionales diversas sobre criptoactivos, pero no había ningún marco regulatorio específico a escala de la UE.
En términos generales, MiCA:
aborda el hecho de que la mayoría de los criptoactivos quedan fuera del ámbito de aplicación de la legislación de la UE sobre servicios financieros y que no existen normas para los servicios relacionados con criptoactivos, incluido el intercambio de criptoactivos por monedas nacionales o su custodia;
se centra en los servicios relacionados con criptoactivos para operar una plataforma de negociación de estos activos, incluidos la custodia y la administración, así como los servicios de colocación, negociación y asesoramiento sobre criptoactivos.
Los hitos fundamentales alcanzados con la adopción de la reciente regulación MiCA, que se corresponden con nuestros criterios para lograr un impacto macroeconómico positivo, son:
Estabilidad financiera
Autoriza la emisión de tokens de dinero electrónico únicamente por entidades de crédito y entidades de dinero electrónico;
Armonización de la regulación basada en actividades entre entidades de crédito, entidades de dinero electrónico y otros proveedores de servicios de criptoactivos;
Exige reservas similares a las bancarias para las monedas estables y establece un límite de 200 millones de euros al día para las transacciones diarias.
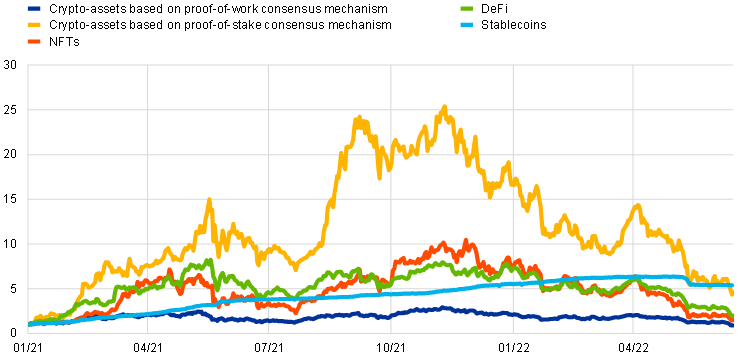
Por ejemplo, la armonización con las instituciones puede atenuar los posibles riesgos para la estabilidad financiera, junto con la volatilidad que ha experimentado el mercado de criptoactivos, especialmente durante los últimos 1,5 años, como se muestra a continuación.
Innovación
Establecimiento de normas comunes en toda la UE para los servicios relacionados con criptoactivos;
Los emisores de criptoactivos deben publicar documentos técnicos que expongan los aspectos técnicos y registrarse ante las autoridades.
Sostenibilidad
Divulgación del consumo energético y del impacto de los activos en el medio ambiente.
La industria ha acogido ampliamente MiCA porque puede aumentar la credibilidad, promover la adopción por parte de los bancos convencionales y ofrecer a las empresas de criptomonedas una licencia única para operar en toda la UE. Según Mairead McGuiness, de la Comisión Europea: «Nos alegra estar liderando este proceso (…) creemos que debe haber cooperación internacional, porque es importante que no regulemos por nuestra cuenta».
Marcos regulatorios de Estados Unidos
Casi al mismo tiempo, el Departamento del Tesoro de Estados Unidos publicó un marco para la participación internacional en activos digitales, que organiza la colaboración en el G7, el G20, el Consejo de Estabilidad Financiera (FSB), el Grupo de Acción Financiera Internacional (GAFI) y el Grupo Egmont de Unidades de Inteligencia Financiera (UIF), la Organización para la Cooperación y el Desarrollo Económicos (OCDE), otros organismos normativos (SSB), el Fondo Monetario Internacional (FMI), el Banco Mundial y otros bancos multilaterales de desarrollo (BMD), así como otras iniciativas de colaboración regional y bilateral.
Estos marcos regulatorios y de colaboración representan un avance concreto para permitir que los criptoactivos desempeñen un papel regulado en la economía. También promueven la cooperación mundial en la creación de normas, lo que facilitará el máximo grado de coordinación. Si estos marcos se aplican a los criterios de beneficio neto macroeconómico expuestos en este documento técnico, es posible proyectar los efectos macroeconómicos. De cara al futuro, cada nuevo acuerdo regulatorio debe formularse teniendo en cuenta los efectos macroeconómicos.




