Este artículo se publica en colaboración con Project Syndicate.
Mientras las prácticas abusivas de fijación de precios de un puñado de compañías farmacéuticas copan los titulares, un aspecto preocupante de la historia sigue recibiendo poca atención. Los aumentos exorbitantes de los precios de los medicamentos ya existentes, incluidos los genéricos, no responden solo a un afán de lucro descarado, sino también a un profundo escepticismo sobre la viabilidad económica del desarrollo de nuevos fármacos. Ese escepticismo está justificado.
Los modelos tradicionales de financiación del desarrollo de fármacos están perdiendo fuerza. En Estados Unidos y en otros muchos países desarrollados, el coste medio de llevar un nuevo fármaco al mercado se ha disparado, aun cuando las patentes de algunos de los fármacos más rentables de la industria han vencido. El capital de riesgo se ha retirado de las empresas de ciencias de la vida en fase inicial, y las grandes compañías farmacéuticas han visto que llegan menos fármacos al mercado por cada dólar invertido en investigación y desarrollo.
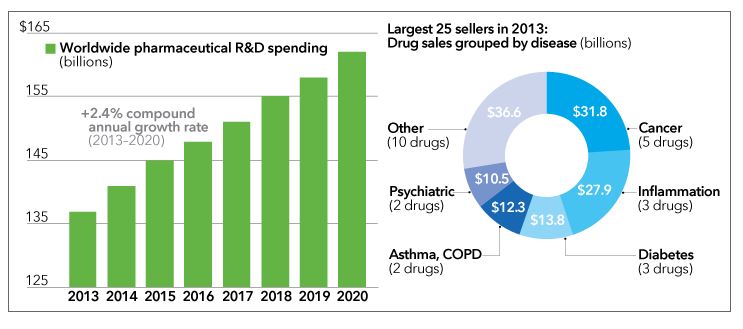
Gráfico izquierdo, EvaluatePharma. Gráfico derecho: Genetic Engineering & Biotechnology News, marzo de 2014.
De hecho, de media, solo uno de cada 10 000 compuestos identificados como potencialmente útiles en la investigación en fase inicial acabará obteniendo la aprobación de las autoridades reguladoras. El proceso de aprobación puede prolongarse hasta 15 años y se inclina por la prudencia. Incluso entre los fármacos que llegan a los ensayos clínicos con humanos, solo uno de cada cinco supera ese último obstáculo.
El coste de estos «fracasos lentos» puede ser enorme. Pfizer, por ejemplo, gastó según se informa, 800 millones de dólares en su fármaco reductor del colesterol torcetrapib, antes de retirarlo de los ensayos clínicos de fase III en 2006. Es una perspectiva poco atractiva para la mayoría de los inversores. Dado que el riesgo de respaldar un solo compuesto, o incluso una empresa concreta, es tan elevado, enormes masas de capital de inversión quedan fuera del alcance de los desarrolladores de fármacos.
Impulsados por estas presiones, los expertos en finanzas han propuesto varias alternativas de financiación que reducen el riesgo de las inversiones en biofarmacia y, al mismo tiempo, mejoran la eficiencia y la productividad de la cadena de I+D. Aunque los actores consolidados del sector pueden tardar en cambiar de rumbo, los países en desarrollo que crean centros biofarmacéuticos de nueva generación tienen una oportunidad única de adoptar estos modelos alternativos y beneficiarse de ellos.
Muchos de esos modelos se basan en una estrategia común para reducir el riesgo de las inversiones: la construcción de una cartera diversificada. Hace dos décadas, una empresa denominada Royalty Pharma puso en marcha un modelo diversificado, creando un fondo de participaciones en múltiples flujos de regalías por medicamentos. Royalty Pharma se centró en fármacos ya aprobados con potencial de superventas, creando flujos de ingresos estables y rendimientos notables en renta variable – incluso en periodos de extrema volatilidad bursátil.
Pero el modelo de Royalty Pharma no cerrará la brecha de financiación entre la investigación básica respaldada por subvenciones públicas y el desarrollo en fase avanzada de los fármacos que están en ensayos clínicos. Como los fármacos candidatos en esta fase de I+D «valle de la muerte» son más arriesgados que cualquier cosa en la que invierte Royalty Pharma, por lo que haría falta una cartera de compuestos aún mayor para alcanzar niveles de riesgo y tasas de rentabilidad aceptables para los inversores habituales.
¿Qué tamaño debería tener esa cartera? Uno de nosotros (Lo) ha realizado simulaciones de fondos diversificados para fármacos contra el cáncer en fases inicial e intermedia, que demuestran que un llamado megafondo de entre 5000 y 30 000 millones de dólares, que abarque entre 100 y 200 compuestos, podría reducir suficientemente el riesgo de la inversión y generar rendimientos de entre el 9 % y el 11 %.
Este no es un terreno atractivo para los inversores de capital riesgo ni de capital privado, pero encaja con las expectativas de los inversores institucionales, como los fondos de pensiones, las dotaciones y los fondos soberanos. Además, la reducción del riesgo que aporta la diversificación permitiría al megafondo emitir grandes cantidades de deuda y de capital, lo que ampliaría aún más el abanico de posibles inversores.
Para poner estas cifras en contexto, basta considerar que los Institutos Nacionales de Salud de Estados Unidos financian algo más de 30 000 millones de dólares anuales en investigación médica básica, y los miembros de la Pharmaceutical Research and Manufacturers of America gastaron unos 51 000 millones de dólares el año pasado en I+D. Un enfoque de megafondo ayudaría a hacer más productivas ambas inversiones al cubrir la brecha de financiación que existe entre ellas.
Además, este modelo podría funcionar a menor escala. Otras simulaciones sugieren que los fondos especializados en algunas clases de fármacos, como las terapias para enfermedades raras, podrían alcanzar tasas de rentabilidad de dos dígitos con solo entre 250 y 500 millones de dólares y con menos compuestos en la cartera.
Por supuesto, este enfoque se enfrenta a retos. No será fácil gestionar un gran volumen de compuestos candidatos y decenas de ensayos clínicos simultáneos. Las simulaciones muestran que los megafondos no funcionarán en todas las clases de fármacos ni en todas las áreas terapéuticas. El desarrollo de tratamientos para el Alzheimer, por ejemplo, es poco probable que se beneficie del modelo de megafondo.
Pero allí donde sí funcionan, los megafondos podrían hacer que el desarrollo de fármacos fuera mucho más eficiente y, por tanto, menos costoso. Ninguna empresa individual dispone de la escala o de los recursos financieros necesarios para aprovechar todos los avances científicos y tecnológicos desde la revolución genómica, pero sí podría hacerlo un esfuerzo respaldado por un megafondo.
Los investigadores empleados por el fondo podrían compartir conocimientos, instalaciones, equipos de última generación, datos y recursos informáticos, repartidos entre un amplio abanico de proyectos. Los fracasos serían más rápidos y mucho más baratos, porque las partes interesadas dependerían menos de un único proyecto.
Los países de mercados emergentes deberían tomar nota. La mayoría aspira a desarrollar las industrias farmacéutica y biotecnológica. China ha establecido cientos de parques de investigación en ciencias de la vida y ha comprometido miles de millones de dólares de fondos nacionales para el desarrollo de fármacos; existen programas comparables en marcha en India, Singapur y Corea del Sur.
En estos países, formar un megafondo para probar unos cientos de compuestos podría ser una apuesta mucho mejor que financiar startups biotecnológicas u ofrecer incentivos a las grandes empresas farmacéuticas. Un megafondo biofarmacéutico ofrecería una ventaja competitiva en el sector, con menores costes de desarrollo, una mayor tasa de éxito y un tiempo más breve hasta llegar al mercado. Las economías regionales se beneficiarían de las mismas redes de empleos de investigación bien remunerados, emprendedores, inversores y proveedores de servicios que generan los centros tradicionales de innovación en ciencias de la vida.
El alcalde de Londres ha respaldado recientemente este enfoque, y propone un megafondo de 15 000 millones de dólares para ayudar al Reino Unido a mantener su papel de liderazgo en el desarrollo de fármacos. Además de la inversión directa, los gobiernos también pueden crear incentivos para la creación de este tipo de fondos, por ejemplo, garantizando los bonos emitidos para la investigación biofarmacéutica.
Llevar un fármaco desde el banco de laboratorio hasta la cabecera del paciente exige invertir enormes sumas de dinero durante largos plazos. Esa financiación debe generar beneficios tanto para la sociedad como para los inversores. Los países emergentes pueden liderar el camino hacia una mejor salud y una mayor riqueza al abrir nuevas vías para financiar el desarrollo de fármacos.
La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Edward Jung, antiguo arquitecto jefe de Microsoft, es director de Tecnología de Intellectual Ventures. Andrew W. Lo es catedrático de Finanzas y director del Laboratory for Financial Engineering de la Escuela Sloan de Gestión del MIT.
Imagen: Un científico prepara soluciones. REUTERS/Suzanne Plunkett.


