Si bien la investigación y la experimentación con la tecnología blockchain en distintos sectores llevan varios años en marcha, pocas organizaciones la han implementado. Aunque los bancos centrales se cuentan entre las instituciones más cautelosas y prudentes del mundo, un nuevo documento técnico publicado por el Foro Económico Mundial indica que estas instituciones, quizá sorprendentemente, se cuentan entre las primeras en implementar la tecnología blockchain.
Las actividades de los bancos centrales relacionadas con la blockchain y la tecnología de registro distribuido (DLT, por sus siglas en inglés) no siempre son bien conocidas ni se comunican. Como resultado, existe mucha especulación y malentendidos. Sin embargo, decenas de bancos centrales de todo el mundo, desde Suecia hasta Sudáfrica y Singapur, están investigando activamente si la blockchain puede ayudar a resolver problemas de larga data en la banca, como la eficiencia de los sistemas de pago, la seguridad y resiliencia de los pagos, así como la inclusión financiera.
Estas organizaciones, encargadas de supervisar la política monetaria de un país y su estabilidad financiera y económica, son muy cautelosas a la hora de implementar cualquier tecnología o solución que pueda tener consecuencias adversas. Sin embargo, muchos bancos centrales están investigando activamente una variedad de casos de uso para explorar el potencial de la tecnología en entornos controlados y seguros.
Los 10 principales casos de uso de los bancos centrales
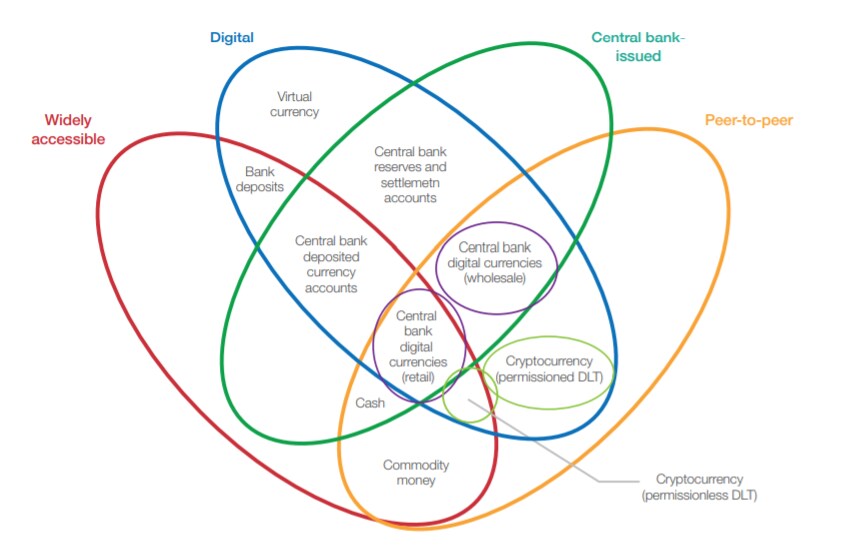
1. Moneda digital de banco central minorista (CBDC) – Moneda digital emitida por el banco central que se opera y liquida de forma entre pares y descentralizada (sin intermediarios), y que está ampliamente disponible para el uso de los consumidores. Esta forma de CBDC sirve como complemento o sustituto del efectivo físico y como alternativa a los depósitos bancarios tradicionales. Bancos centrales de varios países están experimentando con ella, entre ellos los del Caribe Oriental, Suecia, las Bahamas y Camboya.
2. CBDC mayorista – Moneda digital emitida por el banco central que se opera y liquida de forma entre pares y descentralizada (sin intermediarios), pero que solo está disponible únicamente para bancos comerciales y cámaras de compensación, para su uso en el mercado interbancario mayorista. Entre los bancos centrales que investigan esta opción se encuentran los de Sudáfrica, Canadá, Japón, Tailandia, Arabia Saudita, Singapur y Camboya.
3. Liquidación de valores interbancaria – Aplicación específica de la moneda digital basada en blockchain, incluida la CBDC, que permite la compensación y liquidación rápidas de valores interbancarios a cambio de efectivo. El objetivo es desarrollar sistemas interbancarios de «entrega contra pago», en los que dos partes que negocian un activo, como un valor a cambio de efectivo, puedan realizar simultáneamente el pago y la entrega del activo. Entre los bancos centrales que exploran esta opción figuran el Banco de Japón, la Autoridad Monetaria de Singapur, el Banco de Inglaterra y el Banco de Canadá.
4. Resiliencia y contingencia de los sistemas de pago – Uso de la DLT en un sistema primario o de respaldo de pagos y liquidación interbancarios nacionales para ofrecer seguridad y continuidad frente a amenazas, como fallos técnicos o de red, desastres naturales, ciberdelincuencia y otras amenazas. Con frecuencia, este caso de uso se combina con otros como parte del conjunto de beneficios que una implementación de DLT podría ofrecer. Los bancos centrales que investigan este caso de uso incluyen el Banco Central de Brasil y el Banco Central del Caribe Oriental.
5. Emisión de bonos y gestión del ciclo de vida – Uso de la DLT en la subasta, emisión u otros procesos del ciclo de vida de bonos para reducir costos y aumentar la eficiencia. Este concepto podría aplicarse a bonos emitidos y gestionados por Estados soberanos, organizaciones internacionales o agencias gubernamentales. Los bancos centrales o los reguladores gubernamentales podrían actuar como «nodos observadores» para supervisar la actividad cuando sea pertinente. El Banco Mundial lanzó el primer bono basado en blockchain, denominado «bond-i», en agosto de 2018.
6. Conozca a su cliente (KYC) y prevención del blanqueo de capitales (AML) – Procesos digitales de KYC/AML que aprovechan la DLT para rastrear y compartir información relevante sobre los pagos e identidad de los clientes con el fin de agilizar los procesos. Esta solución podría conectarse a una plataforma digital de identidad nacional o integrarse en sistemas e-KYC o AML preexistentes. También podría interactuar con la CBDC como parte del seguimiento de pagos y actividades financieras. Los bancos centrales que la exploran incluyen la Autoridad Monetaria de Hong Kong.
7. Intercambio de información y uso compartido de datos – Uso de bases de datos distribuidas o descentralizadas para crear sistemas alternativos de intercambio de información y datos entre instituciones gubernamentales o del sector privado relacionadas, o dentro de ellas. Entre otros, el Banco Central de Brasil investiga este caso de uso.
8. Financiación del comercio – Empleo de una base de datos descentralizada y de funcionalidades que permiten una financiación del comercio más rápida, eficiente e inclusiva. Esto mejora los procesos actuales de financiación del comercio, que suelen ser en papel y requieren mucha mano de obra y tiempo. La información de los clientes y los historiales de transacciones se comparten entre los participantes de la base de datos descentralizada, manteniendo la privacidad y la confidencialidad cuando sea necesario. Los bancos centrales que investigan esto incluyen la Autoridad Monetaria de Hong Kong.
9. Cadena de suministro de efectivo – Uso de la DLT para emitir, rastrear y gestionar la entrega y el movimiento de efectivo desde las instalaciones de producción hasta el banco central y las sucursales de los bancos comerciales. Podría incluir la solicitud, el depósito o el movimiento de fondos, y podría simplificar la presentación de informes regulatorios. Los bancos centrales que lo exploran incluyen el Banco Central del Caribe Oriental.
10. Suministro del identificador de acreedor SEPA (SCI) de clientes – Un repositorio compartido descentralizado basado en blockchain para los identificadores de acreedor del Espacio Único de Pagos en Euros (SEPA), gestionado por el banco central y los bancos comerciales del esquema de adeudos SEPA, podría ofrecer un sistema descentralizado más rápido y simplificado para el suministro y el intercambio de identidades. Podría sustituir los procesos manuales y centralizados preexistentes, que consumen mucho tiempo y recursos. Esto ya se ha implementado en el proyecto Madre del Banco de Francia.
Para cada uno de estos casos de uso (enumerados por orden de popularidad), hay al menos un banco central que investiga activamente este ámbito. Esta investigación y experiencia varían según los países, y muchos investigadores de bancos centrales aún no han concluido si la DLT puede aportar valor a sus procesos, dados los riesgos y limitaciones destacados.
En casos excepcionales, como el del Banco de Francia, un banco central ha desplegado con éxito una aplicación basada en DLT. En otros casos, los bancos centrales han concluido que la tecnología blockchain no ofrece oportunidades valiosas para sus economías al considerar los riesgos y desventajas. Como mínimo, muchos están siguiendo la evolución entre instituciones homólogas y dentro de los mercados privados de criptomonedas.
En los próximos cuatro años, cabe esperar que muchos bancos centrales decidan si utilizarán blockchain y la DLT para mejorar sus procesos y el bienestar económico. Dada la importancia sistémica de los procesos de los bancos centrales y la relativa inmadurez de la tecnología blockchain, los bancos deben considerar cuidadosamente todos los riesgos conocidos y desconocidos de la implementación.




