Las criptomonedas, como el bitcoin, quizá hayan cautivado al público —y también hayan suscitado una dosis saludable de escepticismo—, pero la tecnología que las sustenta está demostrando ser de utilidad práctica para las organizaciones: la blockchain. Muchas industrias exploran sus beneficios y ponen a prueba sus limitaciones, y los servicios financieros van a la cabeza, pues las empresas vislumbran posibles ganancias extraordinarias gracias a la capacidad de la blockchain para mejorar la eficiencia de actividades como la negociación y la liquidación de valores. El sector inmobiliario también ve en la blockchain el potencial de facilitar la negociación y transferencia de viviendas —incluso de partes de viviendas— y otros activos ilíquidos. También se considera que la blockchain está transformando las cadenas de suministro mundiales al aumentar la velocidad de las transacciones transfronterizas y mejorar la transparencia.
Estos usos son apenas la punta del proverbial iceberg para una tecnología incipiente cuyo grado de desarrollo se ha comparado con los primeros años de internet. «Estamos muy al principio», afirmó Brad Bailey, director de investigación de mercados de capitales de Celent, en una reciente Blockchain Opportunity Summit celebrada en Nueva York. Comparó la situación actual de la blockchain con la web de principios de los años noventa y anunció una próxima oleada de nuevas ideas y usos. «Esto tendrá un impacto en el mundo».
La tecnología blockchain surgió inicialmente como una forma de verificar en línea las transacciones de bitcoin y permitir que dos partes realizaran operaciones comerciales sin tener que conocerse ni confiar la una en la otra. Se diseñó sin prever una autoridad central, como un banco o un gobierno, que supervisara las transacciones. En esencia, la blockchain es un libro mayor público virtual y compartido en el que partes externas confirman las transacciones cifradas. En el mundo del bitcoin, estas partes externas se llaman «mineros»: computadoras que resuelven problemas matemáticos complejos para confirmar transacciones y cobrar comisiones. Las transacciones confirmadas se colocan en un «bloque» y se añaden a la cadena. Como todas las personas de la red comparten el libro mayor, se considera prácticamente imposible eliminar o cambiar los datos; una premisa que resultó ser falsa en algunos casos.
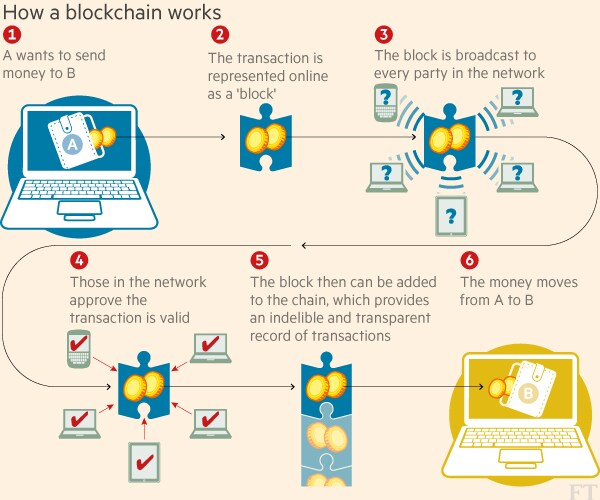
Hoy, el concepto de blockchain se ha ampliado más allá de su uso en las criptomonedas. En cambio, diversas industrias están explorando los beneficios del libro mayor compartido y su registro de transacciones, aparentemente inmutable y accesible para varias partes. Los expertos señalaron que no habrá una «blockchain madre», sino múltiples libros mayores con distintos propósitos. También han aparecido diversas versiones de blockchains: mientras que la blockchain original de bitcoin estaba abierta a cualquiera, las de algunas empresas son privadas y «con permisos»: restringen el acceso a las partes autorizadas. Las empresas que temen recibir multas gubernamentales y enfrentar demandas si sufren un ataque informático prefieren este último enfoque, afirmó Sarab Sokhey, participante en la cumbre y director de tecnología de innovación de nuevos productos en Verizon Wireless. Seguirán siendo privadas hasta que madure la tecnología y se establezcan normas para el sector.
Aunque las aplicaciones empresariales de la blockchain son claras, también tiene implicaciones sociales. Por ejemplo, puede crear identidades para las personas al margen de las reconocidas por los gobiernos y sin límites geográficos. La blockchain también permite a los países menos avanzados tecnológicamente participar con mayor facilidad en las transacciones mundiales. «Sin duda, las blockchains son apasionantes», afirmó Saikat Chaudhuri, director ejecutivo del Instituto Mack para la Gestión de la Innovación, que fue socio oficial de la cumbre. «Es mucho más que eficiencia o flexibilidad en las transacciones. Va mucho más allá. Podría proporcionar una identidad a quienes no la tienen o promover la inclusión financiera. Ahí reside el poder de todo esto».
Instituciones financieras «nerviosas»
Según una encuesta del IBM Institute for Business Value y la Economist Intelligence Unit, una de cada siete empresas que consideran «pioneras» espera tener blockchains en producción y a escala comercial en 2017. A las personas encuestadas les interesaba aprovechar los múltiples beneficios de la blockchain, entre ellos la reducción de costos, la inmutabilidad de los registros, la transparencia de las transacciones y la posibilidad de crear nuevos modelos de negocio. Por ejemplo, la blockchain eliminaría la necesidad de mantener múltiples registros en bancos y otras partes que realizan operaciones de cambio de divisas. La encuesta recopiló las respuestas de 200 instituciones de los mercados financieros mundiales.
La encuesta también indicó que las empresas «pioneras» centraban sus esfuerzos en las siguientes áreas de negocio: compensación y liquidación, pagos mayoristas, emisión de acciones y deuda, y datos de referencia. El informe añadió que, en los últimos años, las instituciones financieras se han «volcado en proyectos piloto y pruebas de concepto de blockchain»: han abierto laboratorios de innovación, organizado hackatones, colaborado con empresas emergentes de tecnología financiera, integrado consorcios y cooperado con los organismos reguladores.
Desde luego, los bancos tienen un interés directo en participar. «En esencia, los bancos prestan servicios de depósito en garantía para la transferencia de valor, y ahora aparece una tecnología que amenaza con eliminar ese servicio», afirmó Chris Ballinger, director global de innovación estratégica de Toyota Financial Services. «Por eso están nerviosos, porque se trata de una gran fuente de ingresos» que podrían perder. ¿Cómo? «Con la blockchain se puede operar una red que transfiere valor entre nodos que no confían entre sí y, por tanto, eliminar al intermediario y todos los costos asociados», explicó. «En esencia, se convierten los activos en algo parecido al efectivo, que uno puede entregar a otra persona y que esta aceptará. Eso hace que la transferencia de activos sea sumamente eficiente».
Otro beneficio singular de la blockchain es que separa la identidad de una persona de la transacción que realiza. Por lo general, una blockchain utiliza una firma digital —no nombres reales ni otra información personal— que se activa mediante una clave privada o un código secreto que posee quien realiza la transacción. Compárese esto con las transacciones actuales con tarjeta de crédito o bancarias, que vinculan datos personales, como el nombre y la dirección de una persona, con sus compras y otras actividades financieras. Esta separación mejora la seguridad de los datos. «Hoy, la información de pagos y la identidad están [vinculadas]. La combinación es un atractivo botín para los hackers», dijo Ballinger. «Al separar la información financiera de la identidad, no hay ningún botín, ningún lugar central que atacar ni incentivo para hacerlo».
En diciembre de 2015, Nasdaq ejecutó su primera operaciónen una blockchain, a través de su libro mayor Linq. La bolsa afirmó que la blockchain promete acelerar la compensación y liquidación de operaciones —todos los pasos necesarios para transferir el activo del vendedor al comprador, incluido el registro de la transacción—, reduciendo el plazo de tres días a tan solo 10 minutos. Esto se debe a que las operaciones eliminan muchos procesos manuales y prescinden de terceros. Así, «la exposición al riesgo de liquidación puede reducirse en más del 99 %, lo que disminuye drásticamente los costos de capital y el riesgo sistémico», según Nasdaq. Entre las otras bolsas que experimentan con la blockchain figuran las de Australia, Myanmar, Alemania, Japón, Corea, Londres y Toronto.
Overstock.com está a punto de emitir su primer valor utilizando la blockchain. «Estamos en proceso de demostrar que se puede realizar la primera negociación pública de un valor basado en blockchain», afirmó Ralph Daiuto Jr., asesor jurídico general de tØ, filial del minorista de comercio electrónico. Aunque la empresa ha conservado su firma de compensación, utiliza billeteras digitales para la transferencia efectiva de activos al liquidar la operación. «El objetivo es acortar el ciclo de liquidación y [evitar] todos los problemas que pueden surgir durante ese ciclo». Añadió que la empresa puede reducir en un 70 % sus costos de negociación de acciones con la blockchain.
Overstock obtuvo la aprobación regulatoria para su operación con blockchain dando «pasos graduales para demostrar la tecnología en casos de uso y mostrar que tenemos una aplicación real para esta tecnología blockchain», afirmó Daiuto. «Ha sido literalmente un proceso educativo mensual, si no semanal, con nuestros principales organismos reguladores». Overstock tardó casi dos años en sentar las bases para llegar a este punto.
Sector inmobiliario y contratos inteligentes
El mercado inmobiliario es un ámbito en el que la blockchain tiene un potencial especialmente prometedor. «La blockchain resuelve prácticamente todos los problemas que tenemos en el sector inmobiliario» relacionados con el fraude, los honorarios de intermediación y las fricciones, la diligencia debida opaca, el lento descubrimiento de precios, los procesos de transacción complejos y otros inconvenientes, afirmó Ragnar Lifthrasir, presidente de la Asociación Internacional de Bienes Raíces Blockchain. «En muchos sentidos, nuestra tecnología sigue en el siglo XVII: los notarios aún usan sellos». La blockchain promete simplificar y acelerar el proceso, a la vez que añade transparencia a los registros.
Por ejemplo, al vender una casa, la gente todavía firma documentos de propiedad en papel para traspasarlos al nuevo dueño. Estos deben inscribirse en el registro público, lo que significa que alguien tiene que acudir en persona a la oficina del gobierno local. «Es un sistema basado en papel propicio para el fraude», dijo Lifthrasir. La solución blockchain es bastante sencilla: utilizar títulos digitales. «Cuando quiero transferir la propiedad, simplemente la transfiero de mi billetera a la del comprador».
En cuanto a inscribir la propiedad en el registro público, dijo que la lista ya está en la blockchain, por lo que registrarla no será difícil. Lifthrasir añadió que se reforzaría la validación de la titularidad. «Es muy difícil negar quién es el dueño de una propiedad cuando está en una red pública». Su empresa emergente, Velox, trabaja con el condado de Cook, en Chicago, para utilizar la blockchain en la transferencia y el registro de títulos de propiedad. También trabaja en una forma de mostrar los gravámenes sobre los títulos en la blockchain.
Dentro de una blockchain, los llamados contratos «inteligentes» podrían ser revolucionarios. «Representan un contrato de forma programática», afirmó Mark Smith, director ejecutivo de Symbiont y copresidente del Consejo de Contratos Inteligentes. Por ejemplo, un contrato inteligente para un préstamo automotor podría vincularse en tiempo real a los pagos que realiza quien compra el automóvil. Si deja de pagar, el contrato detecta el incumplimiento e inicia el proceso de recuperación del vehículo. En Delaware, la empresa de Smith trabaja con el estado para crear registros «inteligentes» de sus archivos públicos que, entre otras cosas, puedan darse de baja automáticamente.
Las operaciones australianas de EY pusieron a prueba un ecosistema inmobiliario de blockchain que ahora se utiliza en el mercado para negociar la propiedad total e incluso fraccionada de inmuebles. A todas las instituciones inmobiliarias y financieras aprobadas por EY les gustaba la idea de usar una blockchain, pero cuando llegó el momento de implementarla, «se instalaron el temor y la incertidumbre», afirmó James Roberts, socio y responsable de blockchain de EY en Australia. En esencia, EY tuvo que garantizar la verificación de los participantes y las transacciones para generar confianza. «Decidimos resolver el problema de identidad [de las personas y las instituciones]. Incorporaríamos confianza al sistema y demostraríamos que los registros son verdaderos y precisos y que pueden utilizarse para negociar instrumentos financieros como propiedades o deuda».
El ecosistema blockchain de EY atraviesa varias etapas. Primero, se debe validar a las personas que usan la blockchain mediante comprobaciones de identidad e incluso datos biométricos. Estas crean registros en la blockchain con claves únicas generadas aleatoriamente, que permiten a EY realizar comprobaciones adicionales en diversas bases de datos gubernamentales y de otros tipos. Luego, la transacción se negocia en una bolsa de blockchain. Se verifican los activos objeto de negociación. Todo el ecosistema es privado y requiere permisos. Además, EY almacena las claves únicas de las personas fuera de línea por seguridad. Asimismo, EY creó funciones administrativas de soporte, pese a que la blockchain parte de la premisa de no contar con una autoridad central, para que los participantes se sientan más cómodos al usar el sistema. Sin embargo, para que el ecosistema sea viable, debe poder ampliarse. «Necesitamos millones y millones de personas en nuestro sistema, y eso requerirá mucho esfuerzo», afirmó Roberts.
Desafíos y riesgos
La seguridad sigue siendo el mayor desafío al que se enfrenta la blockchain. «La verdad es que, una vez que le das a alguien acceso a una red, muchas veces, más a menudo de lo que no, esa persona puede acabar obteniendo muy fácilmente acceso total a ella», dijo Joe Ventura, director ejecutivo de AlphaPoint. «Es un enorme problema de seguridad». Sin embargo, si se construyen muchas protecciones para prevenir los ataques informáticos, la blockchain se ralentiza y se frustra su propósito original. «Básicamente, hay que superar un sinfín de obstáculos simplemente para pasar el mensaje de una parte a otra».
Y aunque, en teoría, los registros de la blockchain no se pueden cambiar, hay formas de hacerlo. Smith citó una reciente decisión polémica de la Fundación Ethereum —la organización detrás de la criptomoneda de código abierto Ethereum— después de que un hacker aprovechara un fallo de software y se llevara fondos. La fundación decidió retroceder el reloj para devolverle el dinero a la gente y creó dos versiones del libro mayor. «Imagínese que es una empresa y retroceden un día», dijo Ventura. «Eso es totalmente inaceptable». Además, al crear dos versiones, algunas personas pudieron aprovecharse de la situación. «La gente pudo duplicar su dinero», dijo Smith.
En cuanto al cumplimiento normativo, al menos los organismos reguladores podrían tener un nodo en la propia blockchain, en el que las empresas definieran su acceso a los datos, dijo Sandeep Kumar, director ejecutivo de Synechron. Así, los reguladores no tendrían que esperar días a que un banco les entregara documentos para verificar el cumplimiento. «Pueden verlo mientras sucede».
En última instancia, cada empresa debe determinar si una blockchain es adecuada para sus necesidades. «¿Es un caso de uso para blockchain o para una base de datos?», preguntó Tyler Mulvihill, director de Consensys. «Si una empresa tiene mucha información interna, no realiza transacciones con muchos proveedores y no hay mucha gente que necesite utilizar su información o hacer negocios con ella, una base de datos puede servir para muchas cosas. Los casos de uso más importantes, a mi juicio, son aquellos en los que hay muchas partes que necesitan confiar, acceder a cierta información y someterse a auditorías».




