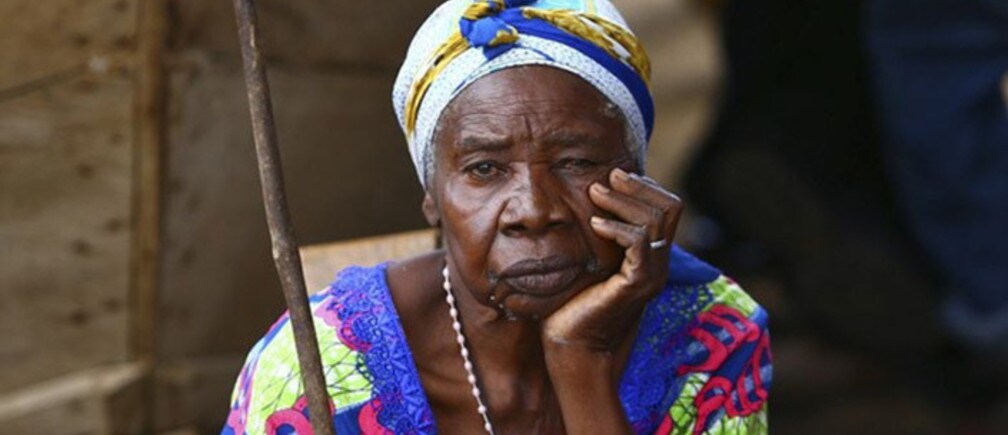
Una mujer ugandesa típica tiene en promedio siete hijos, una cifra muy superior a la de otros países, incluidos los vecinos Kenia y Tanzania. Son muchos los factores que llevan a las mujeres ugandesas a tener numerosos hijos. Por ejemplo, el bajo nivel de escolarización de las mujeres en Uganda suele dar lugar a matrimonios y embarazos tempranos. El acceso insuficiente a servicios de planificación familiar, así como las presiones culturales que premian a las mujeres por tener muchos hijos, también contribuyen a las altas tasas de fecundidad de Uganda.
Sin embargo, otra razón importante de la alta prolificidad en Uganda es que los hijos son una forma de garantizar que los padres sean atendidos cuando se jubilen de la vida laboral activa y ya no puedan sostenerse por sí mismos. Este incentivo es especialmente intenso porque el sistema de pensiones de Uganda no llega a la mayoría de la población del país. Hoy, aunque los ancianos siguen siendo pocos (es decir, menos del 5 por ciento de la población), solo el 2 por ciento de ellos recibe una pensión. Por ello, muchos ugandeses perciben a los hijos como una forma de pensión, ya que la mayoría de la población no está cubierta por ningún otro sistema de protección.
¿Cómo pueden los ugandeses estar más seguros en su vejez sin depender de un gran número de hijos? Muchos han sostenido que, con un ingreso per cápita de US $510, la mayoría de los ugandeses es demasiado pobre para ahorrar. Pero ¿acaso los países del sudeste asiático, como Corea y Tailandia, no comenzaron a formar ahorros en los años sesenta, cuando sus ingresos eran bajos, en el mismo nivel que Uganda tiene hoy?
El aumento de los ingresos puede ayudar, pero, más importante aún, debe mejorar la disponibilidad de sistemas que alienten a las personas a ahorrar. En este sentido, sería útil un sistema de pensiones con mejor funcionamiento. Actualmente, Uganda tiene un sistema de pensiones de varios niveles. El fondo nacional de seguridad social, encargado de garantizar que los trabajadores del sector privado tengan una pensión, cubre actualmente a unas 450.000 personas de los 2,5 millones posibles. El NSSF también ha sufrido problemas de gestión, fraude y corrupción, lo que ha dado lugar a rendimientos limitados para los ahorradores. De hecho, muchos no confían en el sistema de pensiones.
El gobierno de Uganda tiene una ardua tarea por delante para asegurar que la serie de reformas del sector de pensiones que ha iniciado mejore efectivamente la cobertura, la adecuación, la seguridad, la sostenibilidad y la eficiencia del sistema de pensiones. Ha establecido un regulador para supervisar las operaciones del sector, ha propuesto la liberalización del sistema privado de pensiones para permitir más competencia y más opciones a los trabajadores, y también ha propuesto reformas al sistema público de pensiones para mejorar su eficiencia y garantizar su sostenibilidad.
De cara al futuro, todavía quedan varios desafíos por abordar. La recientemente creada Uganda Retirement Benefits Regulatory Authority (URBRA) deberá, entre otras cosas, gestionar los riesgos relacionados con el fraude y la corrupción, así como el aumento de los costos que reducirían aún más el rendimiento del ahorro para pensiones. Aunque se espera que la competencia reduzca los costos, podría ocurrir lo contrario, ya que muchos operadores de pensiones incurren en costos de marketing, entre otros. Este problema se ha presentado en muchos países y, por tanto, debe abordarse con transparencia adecuada, regulación y competencia gestionada, por ejemplo mediante topes de costos.
Además, el desarrollo limitado del mercado financiero puede restringir los beneficios de un sistema de pensiones liberalizado, mientras que la informalidad de los mercados laborales y el alto costo de los sistemas universales de pensiones pueden limitar la ampliación de la cobertura. Por último, los costos de transición podrían triplicar el gasto fiscal en pensiones públicas antes de que finalmente disminuya, a medida que el esquema del sector público se convierta en un sistema contributivo. Estos costos transitorios surgirán porque el gobierno pagará las prestaciones de los pensionistas actuales mientras comienza a contribuir al nuevo fondo de pensiones del servicio público. Este costo deberá planificarse adecuadamente dentro del presupuesto nacional.
La experiencia de otros países, incluidos los de la región africana, demuestra que, aunque nunca es fácil y a menudo es controvertido, es posible implementar reformas exitosas para construir sistemas de pensiones eficientes. En el caso de Uganda, tendría mucho sentido económico hacerlo mientras la población siga siendo joven. Esperar solo hará que los costos aumenten. Y no cabe duda de que un sistema de pensiones bien funcionando puede respaldar otras intervenciones, como la educación formal y la provisión de educación y servicios de planificación familiar, para reducir la tasa de fecundidad en Uganda.
Publicado en colaboración con El blog Future Development del Banco Mundial
Autor/a: Rachel K. Sebudde es economista principal de la Unidad de África, Reducción de la Pobreza y Gestión Económica del Banco Mundial.
Imagen: Una mujer espera cerca de la frontera entre Uganda y la República Democrática del Congo, 23 de marzo de 2014. REUTERS/Edward Echwalu


