Las mujeres suelen casarse con hombres mayores y jubilarse al mismo tiempo que sus maridos. Este patrón contribuye a una considerable brecha de género en el patrimonio de la Seguridad Social.
El estado de salud, las prestaciones previstas de la Seguridad Social y el tiempo libre asociado a trabajar menos son algunos de los factores que influyen en las decisiones de jubilación de las parejas casadas. Como, en promedio, las mujeres viven más que los hombres y a menudo interrumpen su carrera profesional debido a la maternidad, cabría esperar que se jubilaran más tarde que ellos. En El regreso al trabajo y las decisiones laborales de las mujeres (Documento de trabajo del NBER n.º 24429), Nicole Maestas analiza los patrones de jubilación de las parejas. Documenta dos patrones: las mujeres suelen casarse con hombres mayores y las parejas a menudo se jubilan al mismo tiempo. Luego muestra que, al jubilarse temprano, las mujeres suelen renunciar tanto a ingresos futuros considerables como a una parte importante de las prestaciones previstas de la Seguridad Social que habrían recibido si hubieran trabajado durante más tiempo.
Con los datos del Estudio sobre salud y jubilación, Maestas compara dos grupos a lo largo del tiempo: la «cohorte temprana», nacida entre 1936 y 1947, y la «cohorte de los baby boomers», nacida entre 1948 y 1959. Los integrantes de mayor edad de la cohorte temprana cumplieron 62 años en 1998; los de mayor edad de la cohorte de los baby boomers cumplieron 62 en 2010. En la cohorte temprana, el 69 % de las mujeres son más jóvenes que sus maridos, con una diferencia promedio de 2,7 años. En la cohorte de los baby boomers, el 63 % de las esposas son más jóvenes, con una diferencia de edad promedio de 2,0 años.
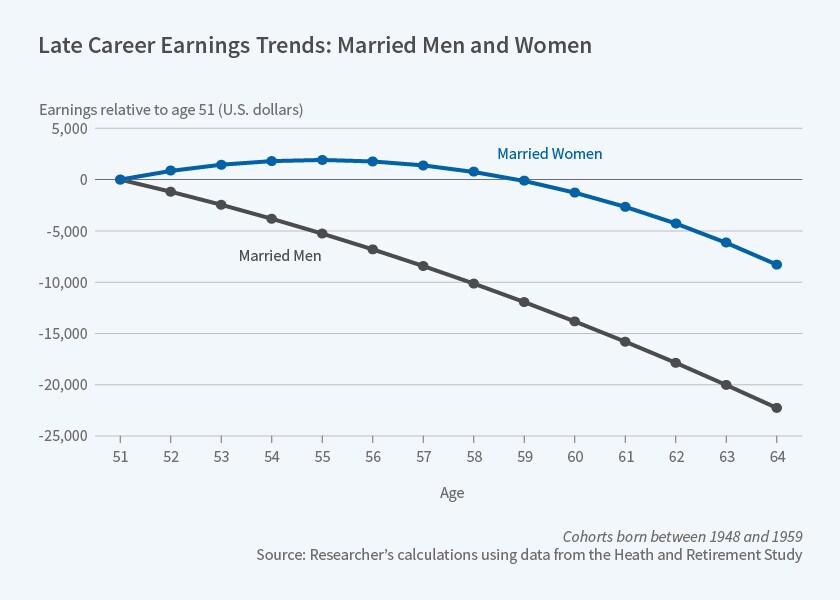
Entre las mujeres de 51 a 56 años, la tasa media de empleo, el número de años trabajados a lo largo de la vida, los ingresos anuales y los salarios por hora aumentaron de la cohorte temprana a la cohorte de los baby boomers. Entre los hombres de poco más de 50 años, tanto la tasa de empleo como el número de años trabajados disminuyeron; los ingresos y los salarios por hora crecieron, pero menos que los de las mujeres. Maestas observa que, entre las mujeres casadas de la cohorte de los baby boomers, la tasa de empleo fue superior a la de la cohorte temprana a todas las edades de 51 a 64 años. En cambio, la tasa de empleo de los hombres de la cohorte de los baby boomers fue inferior a la de la cohorte temprana hasta los 58 años.
En ambas cohortes de mujeres, los ingresos reales aumentaron hasta los 55 años y comenzaron a disminuir a los 57. Los ingresos de los hombres, por su parte, disminuyeron de forma continua entre los 51 y los 61 años. Además, los ingresos de las mujeres aumentaron un 31 % entre cohortes, mientras que los de los hombres solo crecieron un 10 %. Así, la brecha salarial de género se reduce a medida que las personas se acercan a la jubilación.
En ambas cohortes, era más probable que las mujeres que los hombres se jubilaran «temprano» —antes de los 62 años— o pasaran de trabajar a tiempo completo a hacerlo a tiempo parcial. En la cohorte de los baby boomers, el 47 % de las mujeres se jubiló o redujo su jornada laboral antes de tiempo, frente a solo el 41 % de los hombres.
Las prestaciones de la Seguridad Social a los 65 años —determinadas por los ingresos anuales más altos de una persona durante un período de 35 años— son mayores para las mujeres de la cohorte de los baby boomers. Por ejemplo, el patrimonio promedio de la Seguridad Social (SSW, por sus siglas en inglés), es decir, el valor actual descontado de las prestaciones a lo largo de la vida, es de unos $145,000 para las mujeres de la cohorte de los baby boomers, un 26 % más que el valor promedio de la cohorte temprana. El SSW de los hombres también aumenta entre cohortes, pero solo un 7 %. Maestas calcula que el SSW sería considerablemente mayor para las mujeres de ambos grupos si siguieran trabajando hasta los 70 años: un 17 % más para las mujeres de la cohorte temprana y un 10 % más para las de la cohorte de los baby boomers. En cambio, si trabajaran hasta los 70 años, el SSW de los hombres disminuiría un 3 % (en términos reales) en la cohorte temprana y un 1 % en la cohorte de los baby boomers. Esto se debe a que los ingresos de las mujeres en etapas posteriores de la vida compensan los años de menores ingresos al principio de su carrera; los hombres no obtienen ese beneficio. Si las mujeres siguieran trabajando durante los sesenta, prácticamente desaparecería la brecha de género en el SSW.
Al ordenar a las mujeres casadas según el monto adicional de SSW que recibirían si trabajaran hasta los 70 años, las del cuartil superior ganarían un promedio de más de $36,000, frente a solo $1,300 para las del cuartil inferior. Pese a estas posibles diferencias considerables en las consecuencias financieras de jubilarse temprano, Maestas observa que la tasa de jubilación temprana entre las mujeres que podrían ganar mucho si siguieran trabajando es comparable a la de aquellas con ganancias potenciales relativamente pequeñas. «Esto sugiere que las personas no tienen en cuenta estas posibles ganancias al decidir si trabajan y plantea la pregunta de si pueden evaluar correctamente los costos de oportunidad asociados a reducir su esfuerzo laboral antes de los 70 años».



