La educación es fundamental para alcanzar mejores medios de vida. Como destacan estudios recientes, su educación influye en su capacidad para conseguir empleo y en el nivel de ingresos de usted e incluso en el de sus nietos.
El año pasado, las tasas de desempleo europeas fueron un 46 % más bajas entre quienes tenían estudios superiores que entre quienes solo tenían el diploma de educación secundaria.
En el mismo año, los estadounidenses con un máster ganaban de media tres veces más que sus homólogos con estudios de bachillerato.
Un estudio de la OCDE de 2018 demuestra que, de media, los hijos de familias del decil inferior de ingresos necesitan entre cuatro y cinco generaciones para alcanzar los ingresos medios.
El acceso equitativo a la educación sigue siendo una cuestión apremiante, incluso en las economías desarrolladas. Intervienen numerosos factores, pero la financiación parece ser un problema generalizado. Los instrumentos filantrópicos, gubernamentales y bancarios actuales no son suficientes.
En este contexto, ha surgido una nueva solución de financiación basada en capital privado: los acuerdos de participación en los ingresos (ISA, por sus siglas en inglés). ¿Revolucionarán la forma en que financiamos la educación?
Acuerdos de participación en los ingresos: un concepto atractivo
Un ISA es un contrato entre un estudiante y un inversor (o una escuela). El inversor cubre las tasas de matrícula y el estudiante se compromete a devolver un porcentaje de sus ingresos futuros durante un número fijo de años.
En 2017, Andrew Hoyler, graduado por la Universidad Purdue, recibió 16 000 dólares a través de un ISA. Actualmente devuelve el 5,9 % de los ingresos mensuales que obtiene como piloto regional. Según palabras de Hoyler, el ISA ha sido “más sencillo y fácil de entender”. Además, disfruta de tranquilidad, pues su salario inicial como piloto le permite afrontar los pagos del ISA.
Estos contratos presentan varias ventajas, especialmente en comparación con los préstamos tradicionales:
Los ISA ofrecen flexibilidad. El estudiante solo debe reembolsar un porcentaje fijo de sus ingresos. Los pagos se suspenden cuando el estudiante no percibe ingresos o cuando alcanza una tasa máxima de endeudamiento;
Por lo general, no se exige garantía alguna cuando el estudiante firma el contrato;
El porcentaje fijo, independientemente de las variaciones salariales, ofrece al estudiante más libertad para elegir el empleo que desea, en lugar de aceptar el que necesita para devolver un préstamo;
En caso de fracaso en el mercado o en la carrera profesional, el estudiante sufre menos presión para devolver un préstamo.
Para los inversores privados, los ISA les permiten contribuir a resolver un problema apremiante, obteniendo a la vez una rentabilidad y accediendo a un nuevo mercado. Con estas ventajas, no sorprende que ya se hayan firmado numerosos contratos de ISA, especialmente en Estados Unidos, donde el problema de la deuda estudiantil está cobrando fuerza.
¿Un estudiante como activo financiero? ¿Un ámbito no regulado?
Los ISA siguen conllevando numerosos riesgos éticos y jurídicos. Aunque esta solución resulta muy atractiva, debemos señalar que el concepto sigue en gran medida sin regular y tiene numerosas implicaciones éticas.
Desde el punto de vista jurídico, los ISA suponen varios riesgos para los estudiantes, entre ellos la falta de protección del prestatario. Algunos inversores podrían no velar por el interés superior del estudiante e imponer cláusulas inaceptables o cobrar intereses usurarios.
Desde el punto de vista financiero, antes de invertir en este tipo de esquemas, los financiadores privados deben considerar los numerosos riesgos inherentes y las posibles medidas de mitigación previstas:
¿Cómo se mitiga el riesgo de selección adversa? Los estudiantes que deseen acceder a sectores de menores ingresos o de mayor riesgo podrían tender a inclinarse más por los ISA que los estudiantes que aspiran a empleos de altos ingresos;
¿Cuánto costará la gestión de los ISA a lo largo del tiempo? Por ejemplo, no siempre existe una visibilidad clara sobre los ingresos de los trabajadores (por ejemplo, cuando los prestatarios se trasladan al extranjero o inician un proyecto empresarial);
En términos generales, ¿gestiona el equipo del fondo adecuadamente los riesgos? En su mayoría, sí, gracias al uso de datos estadísticos pertinentes que estiman la capacidad de los estudiantes para devolver el préstamo y mediante un fondo agrupado que se dirige a un número suficientemente amplio de universidades y estudiantes.
Los ISA plantean numerosas cuestiones éticas que deben abordarse para garantizar un modelo centrado en las personas:
Los ISA podrían generar numerosos sesgos. Estos contratos pueden dar lugar a una situación en la que los ricos solo presten a los ricos para reducir el riesgo de impago. Los inversores también podrían “seleccionar a dedo” a sus estudiantes en función de criterios discriminatorios, como los estudios, el género o el origen.
En una relación tan individualizada, la imparcialidad podría verse comprometida. Los inversores pueden considerar que deberían tener voz en el futuro de sus prestatarios e intentar influir en los estudiantes para que tomen determinadas decisiones profesionales. Algunos prestamistas ya ofrecen orientación profesional a los estudiantes financiados.
Un problema ético más general es el de considerar a una persona física como un activo financiero. Curiosamente, estas cuestiones éticas ya existen en forma de venta de rentas vitalicias. Mientras que una apuesta por la muerte de alguien, la otra apuesta por su éxito. Sin embargo, ambas herramientas sirven para resolver un problema social apremiante: proporcionar a las personas mayores fuentes de ingresos adicionales, en un caso, y financiar la educación, en el otro. Además, mediante el uso de fondos que financian grandes volúmenes de venta de rentas vitalicias o de ISA, los inversores invierten en tendencias estadísticas representativas del comportamiento de una población, en lugar de apostar por la muerte o la carrera profesional de alguien.
Todo ello apunta a una fuerte necesidad de crear un marco jurídico, pero también de aplicar una gobernanza estricta y fijar objetivos de impacto claros.
La financiación combinada al rescate: ideas para resolver los riesgos financieros y éticos
La financiación combinada tiene como objetivo utilizar de forma estratégica fondos públicos o filantrópicos para movilizar financiación adicional destinada a resolver problemas sociales. En el caso de los ISA, combinar distintas fuentes de financiación ayudaría a encontrar la gobernanza y el equilibrio adecuados.
Como se ha mencionado anteriormente, agrupar capital privado en un fondo que financie a cientos de beneficiarios podría permitir diversificar el riesgo. Sin embargo, la tentación de seleccionar estudiantes en función de criterios sesgados es alta. Obligar a los gestores de fondos a adoptar políticas no discriminatorias y medidas de diversidad implicaría mecánicamente un aumento del riesgo de la cartera de ISA. A su vez, esto podría elevar la rentabilidad esperada, lo que supondría un coste medio más alto para los beneficiarios. La financiación combinada puede ayudar a evitar esta trampa.
En el caso de los ISA, los inversores con condiciones preferentes y/o los donantes filantrópicos podrían ser útiles:
Podrían financiar la parte del grupo de estudiantes considerada “de mayor riesgo”. En este caso, aceptarían una posible pérdida de parte de su capital;
Estos inversores también podrían financiar específicamente a los estudiantes que opten por empleos de menores ingresos. De hecho, los estudiantes que persiguen empleos de gran valor social pero con bajos ingresos podrían tener dificultades para devolver parte de la inversión;
Podrían actuar como garantes del capital si se alcanzan determinados umbrales de diversidad;
Como miembros de los consejos de los fondos, podrían garantizar que el fondo cuente con el equipo y el marco de gobernanza adecuados para maximizar su impacto.
Estas ideas, junto con una regulación adecuada, podrían contribuir a que los ISA sean un modelo verdaderamente orientado al impacto.
Acuerdos de participación en los ingresos: potencialmente poderosos, si se diseñan bien
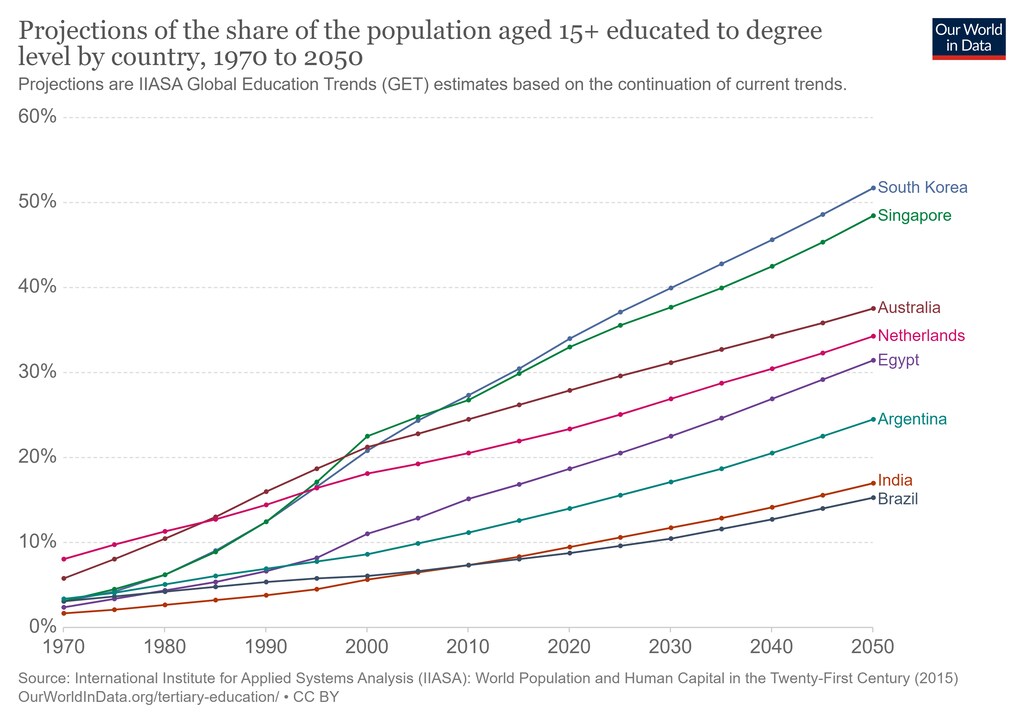
Los ISA tienen un gran potencial para aliviar los obstáculos financieros actuales a los que se enfrentan los estudiantes tanto en los países desarrollados como en los países en desarrollo. De hecho, podrían servir para financiar a estudiantes de economías emergentes que deseen estudiar en países desarrollados y reducir un obstáculo percibido para el acceso a la educación para todos.
Los ISA incorporan capital privado a un sector de impacto social y abren nuevas oportunidades de inversión para los inversores. Sin embargo, es necesario ser muy prudentes al estructurar este instrumento: si se diseña mal, los ISA pueden volverse fácilmente discriminatorios o injustos. En este contexto, creemos que la financiación combinada podría convertir a los ISA en una solución de impacto verdaderamente centrada en las personas.



