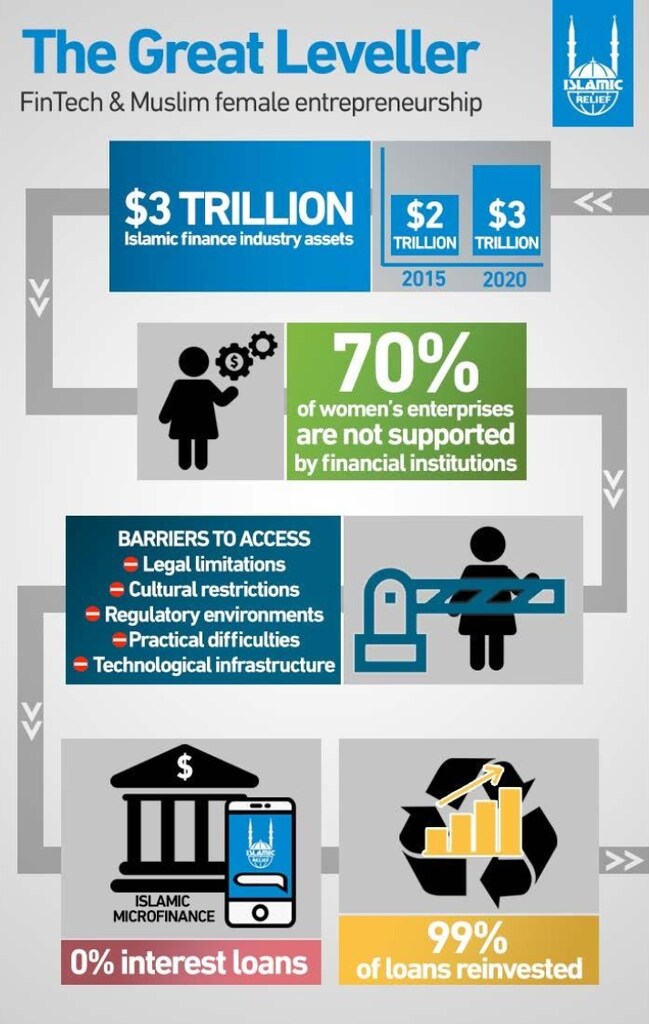
Casi una cuarta parte de la población mundial es musulmana. Estas 1.600 millones de personas aportan el 16 % del PIB mundial, con una tasa de crecimiento del 6 % anual. Se prevé que, para 2020, los activos totales de la industria de las finanzas islámicas alcancen los 3 billones de dólares, con mil millones de usuarios. Las finanzas islámicas ofrecen enormes oportunidades para redistribuir la riqueza y reducir la pobreza.
Pensemos en el zakat, un tipo de limosna o donación obligatoria de riqueza. Se calcula que se entregan aproximadamente 200.000 millones de dólares en concepto de zakat cada año. Este dinero podría aprovecharse para ayudar a las personas más pobres del mundo. Sin embargo, aún no se ha utilizado todo su potencial.
Siete de cada diez adultos de los países musulmanes todavía no tienen cuenta bancaria. En el resto del mundo, más de seis de cada diez adultos sí la tienen. Muchas de las personas adultas sin cuenta bancaria en los países musulmanes son mujeres. Les cuesta acceder al capital para poner en marcha sus propios negocios.
Pero las mujeres se enfrentan a algo más que barreras financieras. Obstáculos sociales y culturales arraigados dificultan el emprendimiento femenino. A las mujeres se les paga sistemáticamente menos y les resulta más difícil adquirir bienes, como propiedades, debido a restricciones legales y consuetudinarias. Sus responsabilidades familiares limitan su capacidad para viajar por motivos de negocios o trasladarse más cerca de proveedores o clientes.
Los entornos normativos suelen poner a las mujeres en una situación aún más desfavorable. Por ejemplo, puede ser difícil viajar a un centro urbano para registrar un nuevo negocio. Cuando existe legislación para apoyar a las mujeres, a menudo se aplica de forma deficiente. ONG como Islamic Relief, que trabajan a nivel comunitario, han movilizado y empoderado a las mujeres para superar estas barreras. Pero la tecnología financiera (abreviada como fintech) podría llevar nuestras intervenciones a otro nivel.
Desde hace algún tiempo, el mundo en desarrollo busca otras formas de inversión de capital. Los instrumentos financieros tradicionales presentan altas barreras de entrada y, sencillamente, no pueden abordar la desigualdad mundial.
¿Cómo abordamos la equidad financiera desde una perspectiva ética que responda a las necesidades y barreras que afrontan las comunidades de base? ¿Cómo aprovechamos la economía moral musulmana y sus enormes recursos? La tecnología financiera es una plataforma en rápida expansión de sistemas innovadores que buscan cerrar estas brechas. Las ONG tienen el acceso y la experiencia necesarios para ser actores importantes. Muchas iniciativas exitosas, como Kiva, ya están teniendo un impacto real.
La microfinanciación puede ofrecerse cada vez más mediante la tecnología financiera. Si se gestiona de acuerdo con los principios de financiación islámica, que prohíben los intereses y promueven el reparto de riesgos, puede favorecer una inclusión aún mayor. Puede permitir a los emprendedores excluidos del sistema financiero acceder a préstamos o a capital de microempresas y vender sus productos en un mercado en línea.
Los programas de emprendimiento femenino pueden crear nuevas formas de hacer negocios, ya que van más allá de las cuestiones financieras y abordan las limitaciones sociales y culturales que dificultan el empoderamiento de las mujeres. Sus modelos aportan mayor transparencia al reducir la dependencia de intermediarios, en su mayoría hombres.
Consciente de ello, Islamic Relief proporciona a las mujeres habilidades prácticas para gestionar préstamos. Las educa sobre nutrición, higiene, matrimonio precoz y salud. Este enfoque combinado fortalece la confianza de las mujeres y la seguridad en sus propias decisiones. Se dan cuenta de que las decisiones del hogar son tan importantes como las que toman sobre sus negocios. Ambas están estrechamente vinculadas.
Aumentar el acceso de las mujeres al capital y su capacidad para gestionar sus propios negocios tiene un impacto directo en los resultados de salud infantil, como han demostrado numerosos estudios. Las mujeres suelen reinvertir en sus familias una proporción mayor de sus ingresos que los hombres. El ingrediente mágico de la tecnología financiera es un círculo virtuoso de retroalimentación: aumenta la capacidad de las mujeres para tomar decisiones empresariales acertadas, lo que refuerza su autonomía en la familia y la comunidad. Es más probable que las mujeres ayuden a otras con préstamos y consejos, a menudo a través de grupos de ahorro. Apoyar a una mujer tiene un efecto multiplicador. La magia se amplifica.
Para que la tecnología financiera sea una herramienta verdaderamente revolucionaria, todavía hay que reducir el umbral de acceso a la tecnología. Por ejemplo, esto ya ha ocurrido con el dinero móvil. En Kenia, los teléfonos sencillos, disponibles para todo el mundo —no solo para la élite urbana—, han aumentado enormemente la inclusión financiera. Como paso previo a una cuenta bancaria formal, Mpesa ha sido un igualador fundamental, pues ha eliminado obstáculos sociales que antes impedían a las mujeres acceder al crédito.
Ahora más que nunca, existe la oportunidad de una mayor colaboración entre bancos islámicos, ONG, empresas emergentes y empresas sociales para reducir las barreras de acceso a la tecnología financiera. Solo entonces millones de mujeres (y hombres) podrán hacer realidad su potencial. Por fin, quizá empecemos a ver equidad financiera.
La historia de Yaron
«Nos costaba poder comer tres veces al día».
Yaron, de 46 años, vive en Rangpur, en el norte de Bangladesh. Cuando su marido se marchó, ella y sus hijos no tenían bienes. Sus padres le dieron un terreno, pero tuvo que dejar de cultivarlo después de que sus hermanos se resintieran de su éxito.
El préstamo sin intereses de Islamic Relief le permitió comprar dos cabras, que tuvieron cuatro crías. Yaron pudo comprar un terreno y una vaca, y la formación que recibió sobre matrimonio precoz, dotes y violencia doméstica le dio más confianza como empresaria y madre.



