El problema de productividad de Europa se debe en parte al auge de las empresas zombis, que desplazan las oportunidades de crecimiento de otras. Esta columna analiza la tendencia de los bancos débiles a prorrogar préstamos a empresas zombis para evitar reconocer pérdidas en sus balances. Las medidas para fortalecer los balances bancarios se verán reforzadas por regímenes de insolvencia que fomenten la reestructuración empresarial.
La caída del crecimiento del producto potencial europeo en los últimos 20 años ilustra tanto las barreras estructurales al crecimiento de la productividad como el margen que tiene la política para derribarlas. Investigaciones recientes han vinculado la desaceleración de la productividad con la creciente dispersión de la productividad entre empresas (Andrews et al. 2016), el aumento de la asignación errónea de capital (Gopinath et al. 2017) y la pérdida de dinamismo empresarial (Decker et al. 2016). Las empresas zombis (empresas que saldrían del mercado o se reestructurarían en un mercado competitivo) son una fuente de preocupación relacionada, ya que podrían desplazar las oportunidades de crecimiento de las empresas más productivas (Figura 1).
Figura 1 Una proporción creciente de empresas zombis en diez países de la OCDE
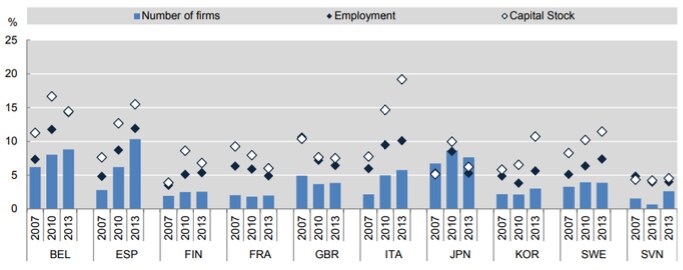
Hemos explorado una posible fuente del auge de las empresas zombis: la tendencia de los bancos débiles a prorrogar préstamos a empresas zombis para evitar reconocer pérdidas en sus balances (Andrews y Petroulakis 2019). Se sabe poco sobre este tema, salvo por la experiencia japonesa de los años noventa (Caballero et al. 2008). Aportamos nuevas evidencias transnacionales sobre la relación entre las empresas zombis, la salud bancaria y los marcos de insolvencia, y sus consecuencias para el crecimiento de la productividad.
Utilizando ORBIS, una amplia base de datos transnacional a nivel de empresa, combinada con datos bancarios y de crédito a nivel micro, hallamos cuatro resultados concretos.
1. Las empresas zombis tienen una mayor probabilidad de estar vinculadas a un banco débil
Tras controlar las influencias cíclicas a nivel de sector y país, nuestras estimaciones implican que los bancos débiles tienen entre 1,2 y 1,8 puntos porcentuales más de probabilidad de estar vinculados a una empresa zombi que los bancos sanos (Figura 2).
Figura 2 Las empresas zombis están vinculadas a bancos débiles
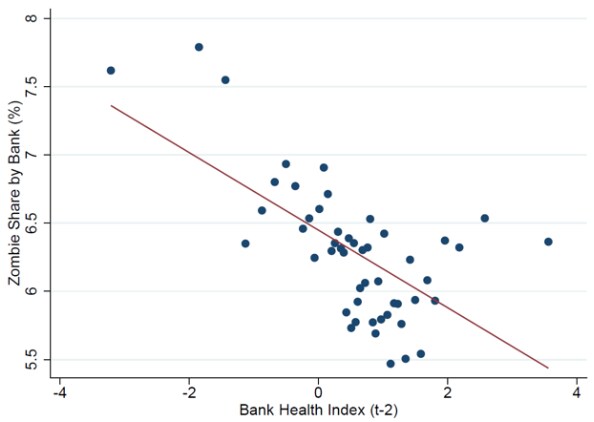
Esto se traduce en una diferencia de entre el 13 % y el 19 % en la incidencia de empresas zombis entre bancos sanos y débiles, en relación con la media. Estos resultados son coherentes con la idea de que el problema de las empresas zombis en Europa puede deberse, al menos en parte, a la tolerancia de los bancos ante los impagos (forbearance).
2. El marco de insolvencia contribuye a crear un vínculo entre las empresas zombis y la salud bancaria
Incluso cuando los bancos están sanos, un marco de insolvencia que crea obstáculos a la reestructuración empresarial y reduce las tasas de recuperación puede disminuir el incentivo de los bancos para iniciar su proceso de recuperación, liquidación o reestructuración. Los nuevos indicadores de régimen de insolvencia de la OCDE (Adalet McGowan y Andrews 2018) muestran que las mejoras en la salud bancaria se asocian con relativamente menos empresas zombis en los países en los que los regímenes de insolvencia no inhiben la reestructuración empresarial.
Por ejemplo, si Estonia, donde las barreras a la reestructuración empresarial son elevadas, reformara su régimen de insolvencia según las mejores prácticas (es decir, las del Reino Unido), la reducción de la proporción de empresas zombis asociada a una mejora de una desviación típica en la salud bancaria sería alrededor de 1,3 puntos porcentuales superior. Estas ganancias son significativas, dado que la proporción de empresas zombis promedió alrededor del 5 % en los países de la OCDE en 2013. En otras palabras, los esfuerzos por fortalecer la banca complementan la reforma del régimen de insolvencia.
3. Más empresas zombis significa que la reasignación de capital tiene menos impacto en la productividad
En una economía que funciona bien, el capital debería fluir hacia las empresas más productivas en detrimento de las menos productivas. En línea con Adalet McGowan et al. (2018), mostramos que, en promedio, la reasignación de capital mejora la productividad, pero en menor medida a medida que aumenta la congestión zombi (la proporción del stock de capital del sector inmovilizada en empresas zombis). En coherencia con el vínculo entre las empresas zombis y la salud bancaria, mostramos después que el proceso de reasignación de capital mejora menos la productividad en los sectores expuestos a bancos más débiles.
Nuestros resultados sugieren que alrededor de un tercio del impacto de la congestión zombi en la asignación errónea de capital puede atribuirse directamente a la salud bancaria. Estos hallazgos son significativos dado que la asignación errónea de capital está emergiendo como una explicación clave de la desaceleración de la productividad en algunos países (Gopinath et al. 2017).
4. Las empresas zombis podrían desplazar el crédito hacia empresas más sanas y productivas
Si la hipótesis de la congestión zombi se cumple, cabría esperar que esta relación se refleje también en el acceso al crédito. Utilizando datos de encuestas sobre disponibilidad de crédito, encontramos una relación negativa estadísticamente significativa, a nivel sectorial, entre la congestión zombi y la disponibilidad de crédito para las empresas sanas. Esto podría reflejar un desplazamiento directo (bancos débiles por su exposición a empresas zombis) o una menor capacidad de endeudamiento, porque la congestión zombi ha reducido la rentabilidad del sector y, por tanto, la rentabilidad de los proyectos potenciales. Suponiendo que los bancos diversifican sectorialmente, es más probable que el segundo efecto sea el relevante.
No obstante, estos resultados deben interpretarse con cautela, dado que el tamaño de la muestra es reducido y la magnitud económica del coeficiente estimado es modesta.
Empresas zombis y política monetaria
Borio (2018) y White (2012), entre otros, sostienen que las políticas de «tipos demasiado bajos durante demasiado tiempo» han alimentado la supervivencia de empresas débiles, aumentando la asignación errónea de recursos y perjudicando el crecimiento de la productividad. Por otro lado, Obstfeld y Duval (2018) y otros han argumentado que la acomodación monetaria facilitó el acceso al crédito a empresas viables pero vulnerables, y les permitió financiar capital de trabajo e invertir, lo que alivió una caída aún mayor de la demanda agregada y de la productividad.
A diferencia de lo ocurrido en el Japón de los años noventa, es probable que sea poco probable la concesión de nuevos préstamos a empresas débiles y muy endeudadas, debido a las prácticas de supervisión modernas. En cambio, los bancos podrían permitir la tolerancia ante los impagos sobre el stock de deuda existente, para ayudar a las empresas a aliviar problemas de pago. Dado que la política monetaria influye en el flujo de crédito, la investigación futura que vincule las empresas zombis con la política monetaria a través de la tolerancia ante los impagos debería buscar canales más matizados. Y, aunque es posible que el incentivo para la tolerancia sea mayor en entornos de tipos de interés bajos, puede ser necesario subir mucho los tipos para alterar estos incentivos. Esto podría implicar niveles superiores al tipo óptimo. Lo que está claro es que los regímenes de insolvencia eficaces reducen los costes del reconocimiento de pérdidas, con independencia del nivel del tipo de política monetaria.
No obstante, este debate no debería desviar la atención de la contribución de la recapitalización bancaria y de los regímenes de insolvencia. Nuestros resultados implican que los bancos deben estar sanos para facilitar la resolución del problema zombi. En este contexto, son importantes las recapitalizaciones rápidas tras las crisis y las medidas para reducir los préstamos dudosos (NPL). Pero el fortalecimiento de los bancos resulta insuficiente si los regímenes de insolvencia son hostiles a la reestructuración ordenada y a la resolución de empresas débiles. Por ello, los esfuerzos para mejorar la salud bancaria deben ir acompañados de reformas de insolvencia que reduzcan los obstáculos a la reestructuración empresarial. Y los países con bancos sólidos deberían considerar un marco de insolvencia eficaz como una medida que refuerza la estabilidad financiera.