Las sociedades alemanas con representación laboral a nivel de consejo tienden a acumular más capital que sus homólogas. Este hallazgo refuta la idea de que los representantes laborales "presionan" a la dirección para obtener salarios más altos, a costa del gasto en inversión. "En conjunto, la gobernanza compartida no parece reducir los beneficios de los accionistas ... ni ... disminuir la capacidad de financiación externa de las empresas", concluyen Simon Jäger, Benjamin Schoefer y Jörg Heining en Labor in the Boardroom (documento de trabajo 26519 de la NBER).
Los investigadores estudian una reforma de gobierno corporativo de 1994 en Alemania que permitió a las sociedades de nueva creación con menos de 500 empleados prescindir de la tradición, vigente desde hace mucho tiempo, de que un tercio de los miembros de sus consejos de supervisión fueran representantes laborales (una forma de gobernanza compartida, o cogestión). El consejo de supervisión controla y decide la remuneración del consejo de dirección, que gestiona las operaciones cotidianas, y también participa en decisiones financieras de mayor envergadura. Las empresas constituidas antes de la reforma, que ya contaban con representación laboral, estaban obligadas a mantenerla. Los investigadores compararon las sociedades constituidas en los dos años anteriores a la reforma con las constituidas en los dos años posteriores.
Las diferencias fueron notables: las mujeres tenían una mayor probabilidad de formar parte de consejos con representación laboral que de consejos sin ella, mientras que la proporción de consejeros con títulos nobiliarios disminuyó. La tasa de supervivencia de las empresas no se vio afectada, tuvieran o no representación compartida en el consejo.
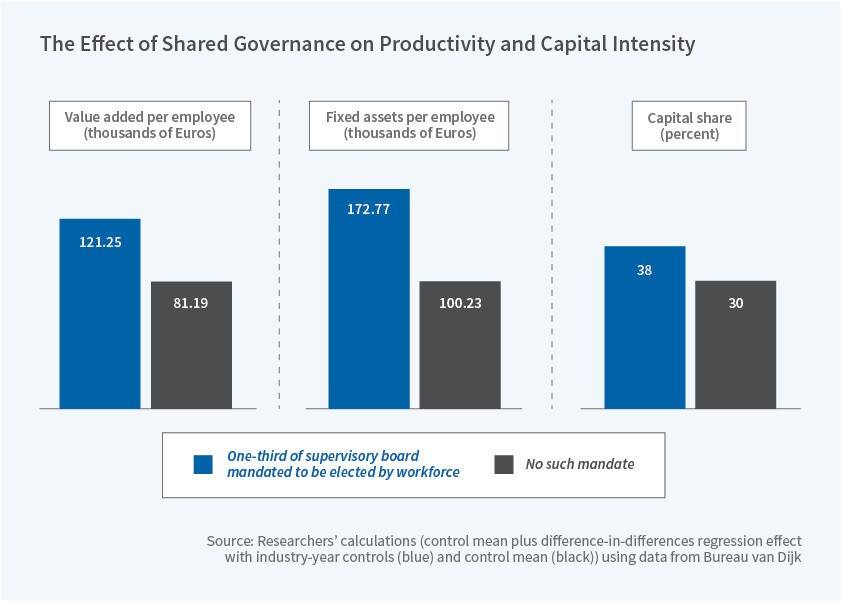
Los investigadores no encontraron pruebas de que la representación laboral redujera las inversiones de los propietarios en la empresa ni los beneficios. Las empresas con gobernanza compartida tenían, de hecho, stocks de capital entre un 40 y un 50 por ciento superiores a los de las empresas sin trabajadores en sus consejos de supervisión. El mayor stock de capital no se asoció con una reducción del empleo; por el contrario, se registró un aumento medio del 12 por ciento en la proporción de ventas producidas internamente.
Incluso con algunos trabajadores más, el aumento del capital fijo supuso una mayor ratio de capital por trabajador en las empresas con representación compartida en el consejo. La participación del capital aumentó de forma notable, 8 puntos porcentuales.
¿Y qué ocurre con los salarios? Las teorías de la extracción de rentas sostienen que, si los trabajadores obtienen más poder en los consejos, lo aprovecharán para obtener más en forma de salarios. Sin embargo, los investigadores solo encontraron salarios ligeramente más altos en las empresas con representación compartida en el consejo que en las que no la tienen, y, en general, no pudieron distinguir entre ambos casos. Concluyen que, en las negociaciones salariales, los trabajadores de las empresas con representación compartida en el consejo o bien no tenían más poder de negociación, o bien no lo ejercieron. Las estimaciones para ambos grupos de empresas sugieren que un aumento del 20 por ciento del valor añadido por trabajador elevaría los salarios de los trabajadores solo en torno a un 2 por ciento.
Los investigadores reflexionan sobre diversos mecanismos potenciales que explicarían estos resultados. Una interpretación es que, al disponer de representación en el consejo, los trabajadores pueden impulsar una mayor inversión de capital porque vinculan la salud a largo plazo de la empresa con la estabilidad del empleo. Alternativamente, la institucionalización de contactos periódicos entre la representación laboral y la dirección puede favorecer una mayor cooperación y, por tanto, más inversiones a largo plazo, quizá por ambas partes.
Los investigadores también analizan interpretaciones alternativas en las que el aumento de la inversión va en contra de las preferencias de los accionistas y puede reducir, en lugar de aumentar, la eficiencia económica. Por ejemplo, la connivencia entre la dirección y los trabajadores podría hacer que el flujo de caja permanezca dentro de la empresa y se destine a la "construcción de imperios". Si bien no encuentran pruebas de una disminución de los beneficios, los investigadores señalan que los conjuntos de datos no incluyen los pagos de dividendos.




