Se habla mucho del estancamiento en las negociaciones de rescate entre Grecia y sus prestamistas oficiales, así que pensé en escribir sobre otra cosa: los cambios en la economía griega hacia un nuevo modelo de crecimiento.
El modelo de crecimiento de Grecia antes de la crisis era claramente insostenible. Se caracterizaba por un control estatal generalizado, una administración pública ineficiente, corrupción, aumentos excesivos del empleo y los salarios del sector público, grandes aumentos de los salarios del sector privado muy por encima del crecimiento de la productividad y reformas estructurales insuficientes. Este modelo generó condiciones empresariales muy desfavorables, reflejadas en el puesto 108 de Grecia entre 181 países en el indicador de facilidad para hacer negocios del Banco Mundial en 2008. Surgieron importantes vulnerabilidades, como el saldo de la cuenta corriente del PIB de -16.5% en 2008, la posición de inversión internacional neta de -74 % del PIB y el enorme déficit presupuestario y la deuda pública. En 2008, el déficit presupuestario era del 10 % del PIB y aumentó al 15% en 2009, con mucho los valores más altos de la UE, pese a que la contracción económica en esos dos años no fue particularmente grande en Grecia (el crecimiento del PIB fue de -0.4% en 2008 y -4.4% en 2009). La deuda pública subió al 127 % del PIB en 2009 y seguía una trayectoria explosiva. Está claro que la crisis griega, que estalló desde finales de 2009 en adelante, fue autoinfligida.
Después de 2010, el colapso de la economía griega se aceleró. El PIB cayó mucho más de lo previsto en los programas de ajuste (Figura 1). La gran pregunta es si todo este colapso era inevitable dado el carácter insostenible del modelo de crecimiento griego anterior a la crisis, o si los dos programas de la Troika agravaron la caída de la producción. A mi juicio, algunos elementos de los programas empeoraron la situación (como sostuve aquí), pero, en lugar de explicar qué salió mal, permítanme centrarme en los ajustes económicos de los últimos cinco años, en comparación con Chipre, Portugal, España y Alemania.
Figura 1: PIB a precios constantes (2009 = 100), 2009-2014

Fuente: documentos del programa, base de datos AMECO, mayo de 2015.
En algunos aspectos, Grecia ha mejorado mucho. En el indicador de facilidad para hacer negocios, la clasificación de Grecia pasó del puesto 108 mundial en 2008 al 62 en 2015 (Figura 2). Grecia ha avanzado considerablemente, pero aún queda mucho camino por recorrer.
Figura 2: Clasificación del Banco Mundial en facilidad para hacer negocios, 2006-2015
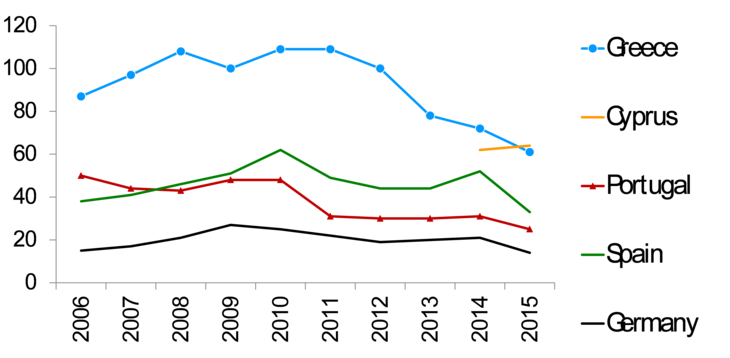
Fuente: Banco Mundial. Nota: 1 = regulación más favorable a las empresas. Datos de 153 países en 2006 y 189 países en 2015. Los datos chipriotas se reclasificaron en 2014 y, por tanto, no mostramos valores anteriores.
Según la OCDE, los mercados laborales son ahora más flexibles en Grecia que en Alemania en lo relativo a los contratos ordinarios (Panel A de la Figura 3), que representan el 73% del empleo griego. También se han flexibilizado en cierta medida las regulaciones de los contratos laborales temporales (Panel B de la Figura 3).
Figura 3: Índice de rigidez de la protección del empleo de la OCDE, 2000-2013

Fuente: OCDE. Nota: para los contratos ordinarios se utiliza la versión 2 del indicador, y para los contratos temporales, la versión 1 (a falta de la versión 2). La versión 3 está disponible para ambos indicadores, pero solo para 2008-2013.
En Grecia se ha producido un ajuste considerable de los costes laborales unitarios (CLU), aunque no se han corregido todas las divergencias anteriores a la crisis (Figura 4). Los costes laborales unitarios importan: como señalé aquí, existe una asociación bastante estrecha entre los tipos de cambio reales basados en los CLU y el desempeño exportador. Esto era especialmente cierto antes de la crisis (cuando Grecia se ajustaba muy estrechamente a la línea de regresión), aunque la asociación se ha debilitado algo en el período posterior a 2008, en el que Grecia es un caso atípico: las exportaciones no han crecido tanto como habría predicho esa relación.
Figura 4: Evolución de los costes laborales unitarios (2000T1=100), 2000T1-2015T1

Fuente: conjunto de datos actualizado de Darvas, Zsolt (2012b), «Efectos de composición en el ajuste de la productividad, los costes laborales y las exportaciones», Bruegel Policy Contribution 2012/11
La Figura 5 muestra por separado la evolución de las exportaciones de bienes y servicios: a precios corrientes, las exportaciones de bienes evolucionaron casi igual que las de Alemania, Portugal y España (panel A de la Figura 5); de hecho, Grecia incluso obtuvo resultados ligeramente mejores. Es una noticia muy buena. La mala noticia es que las exportaciones griegas (y también las chipriotas) de servicios tuvieron un desempeño inferior al de Alemania, Portugal y España (Panel B de la Figura 5). El Banco de Grecia (véase la página 65) concluyó que las debilidades de las exportaciones de servicios estaban relacionadas principalmente con la perspectiva de una salida de Grecia del euro, en particular con el impacto negativo de la incertidumbre en el turismo y la caída del mercado internacional de fletes en el transporte marítimo.
Figura 5: Exportaciones a precios corrientes (2008T1=100), 2008T1-2015T1

Fuente: Eurostat.
Aunque hay noticias positivas sobre la dinámica de las exportaciones griegas de bienes, nuestra evaluación debe ser matizada por tres motivos:
· Primero, la dinámica de las exportaciones griegas a precios constantes es algo peor.
· Segundo, la composición de las exportaciones de bienes muestra que la categoría «Combustibles minerales, lubricantes y materiales relacionados» es el principal motor del crecimiento de las exportaciones (Figura 6), una industria caracterizada por un bajo valor añadido. Aunque esta categoría también registró el crecimiento más rápido en Alemania y España, en esos dos países el crecimiento de las exportaciones tiene una base mucho más amplia que en Grecia.
· Tercero, Böwer, Michou y Ungerer (2014) estiman, mediante modelos gravitacionales, que Grecia exporta un tercio menos de lo que predecirían los patrones habituales del comercio internacional.
Figura 6: Exportaciones de bienes por tipo (2008=100), 2008-2014

Fuente: cálculo basado en datos de Eurostat.
Böwer, Michou y Ungerer (2014) también concluyen que unas instituciones débiles pueden explicar buena parte del enigma de las exportaciones griegas que faltan. Esto implica que la continuidad de las reformas estructurales debería impulsar significativamente las exportaciones.
Los cálculos de Varga e in’t Veld (2014) ponen de relieve los beneficios de nuevas reformas para el crecimiento del PIB: concluyeron que, si se cerrara la mitad de la brecha en los indicadores de reforma estructural con respecto a los 3 países con mejores resultados, el PIB griego aumentaría un 4% en 5 años y un 18% en 20 años.
Está claro que, pese a los avances en algunas reformas estructurales en Grecia durante los últimos cinco años, siguen existiendo grandes obstáculos al crecimiento, como la complejidad de los procedimientos regulatorios, la ejecución de contratos, el control estatal, las barreras a la inversión extranjera directa y a la facilitación del comercio, entre otros. Abordar estos obstáculos es difícil, pero su existencia también implica que eliminarlos ofrece perspectivas de crecimiento.
Otras buenas noticias sobre el ajuste económico proceden de la proporción del sector transable (definido como agricultura, manufactura, comercio, transporte, turismo y TIC) en la economía privada, cuyo descenso se revirtió en 2010 y que ahora es mayor que en Alemania (Figura 7). El aumento de la proporción del sector transable griego desde 2010 se debió a que el sector transable cayó menos que el no transable en 2010-12, mientras que el sector transable se estabilizó en 2013 y empezó a crecer en 2014, cuando el sector no transable siguió contrayéndose.
Figura 7: Proporción del sector transable en el sector privado (%), 2000T1-2015T1

Fuente: cálculo basado en datos de Eurostat.
Transables: A: agricultura, silvicultura y pesca; C: manufactura; G-I: comercio mayorista y minorista, transporte, alojamiento y servicios de comidas; J: información y comunicación.
No transables: B, D, E: industria no manufacturera; F: construcción; K: actividades financieras y de seguros; L: actividades inmobiliarias; M-N: actividades profesionales, científicas y técnicas; actividades administrativas y de apoyo; R-U: artes, entretenimiento y recreación; otras actividades de servicios; actividades de los hogares y de organizaciones y organismos extraterritoriales.
No considerados: O-Q: administración pública, defensa, educación, salud humana y actividades de trabajo social.
En Alemania, la manufactura representa aproximadamente la mitad del sector transable, mientras que su proporción es mucho menor en los países del sur de la zona del euro (Figura 8). Esto no debería ser un problema; por ejemplo, Alemania puede tener una ventaja en el diseño y la producción de automóviles, mientras que Grecia puede tener una ventaja para atraer visitantes a los complejos turísticos costeros.
Figura 8: Composición del sector transable (% de participación en el sector privado), 2014T4

Fuente/notas: véase la Figura 7.
Por último, cabe señalar que, tras un dramático colapso del empleo, con muchas menos personas empleadas ahora en Grecia (y también en Portugal) que en 2000, la creación de empleo se ha reanudado desde principios de 2014 (Figura 9). Esto implica que la economía podría haber tocado fondo en 2013 y que, en ausencia de factores supresores como la incertidumbre sobre la pertenencia de Grecia a la zona del euro y los obstáculos financieros, podría recuperarse de su estado deprimido.
Figura 9: Empleo (2000T1=100), 2000T1-2015T1

Fuente: Eurostat.
¿Está Grecia destinada a crecer? Si se alcanza un acuerdo integral y creíble con los acreedores y continúan las reformas, mi respuesta es sí, por las siguientes razones:
· La transición a un nuevo modelo de crecimiento ya ha comenzado,
· Ya se han aplicado reformas estructurales,
· La continuación de las reformas estructurales ofrece importantes mejoras en las exportaciones y el crecimiento,
· La gran caída de los costes laborales unitarios favorece el desempeño exportador,
· Solo se necesita un ajuste fiscal adicional menor,
· Es probable que la economía haya tocado fondo en 2013, y a las recesiones profundas generalmente les han seguido recuperaciones rápidas,
· El entorno de la zona del euro y mundial es ahora más favorable que en el pasado.
Sin embargo, mi evaluación positiva depende de que se alcance un acuerdo integral y creíble, que elimine el riesgo de una salida de Grecia del euro no solo por ahora, y también de que continúen las reformas estructurales, algo que parece políticamente difícil. Si el acuerdo no es suficientemente integral y creíble, la incertidumbre continuará y quizá no se reanude el crecimiento.
Y si no hay ningún acuerdo, es probable que Grecia salga de la zona del euro, lo que, a mi juicio, provocaría nuevas caídas importantes del PIB, aumentos del desempleo y, paradójicamente, un endurecimiento fiscal. Los ingresos tributarios se desplomarían debido al hundimiento del PIB y, por tanto, aunque el Gobierno griego dejara por completo de pagar su deuda, los ingresos no bastarían para mantener el gasto actual. Para los prestamistas, una salida de Grecia del euro probablemente supondría aplicar una quita a los préstamos oficiales a Grecia y a los préstamos del BCE a los bancos griegos. También haría más vulnerable a la zona del euro: cuando las finanzas públicas de otro Gobierno se vieran sometidas a presión, los mercados podrían apostar asimismo a que ese país también saldría de la zona del euro.
Ha llegado el momento de encontrar un acuerdo sensato y justo.
Esta publicación se basa en la presentación que hice el 3 de junio de 2015 en Atenas, en la conferencia «A New Growth Model for the Greek Economy», organizada por la Cámara Económica de Grecia, la Oficina Presupuestaria del Parlamento griego, la Universidad Nacional y Kapodistríaca de Atenas, la Universidad Demócrito de Tracia y la Universidad del Peloponeso.
Agradezco a Pia Hüttl y Allison Mandra su ayuda en la recopilación de datos.
Este artículo apareció originalmente en Bruegel Blog, el blog del centro de estudios con sede en Bruselas. Su publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Zsolt Darvas, ciudadano húngaro, se incorporó a Bruegel como investigador visitante en septiembre de 2008 y continuó su trabajo en Bruegel como investigador desde enero de 2009, antes de ser nombrado investigador sénior en septiembre de 2013.
Imagen: Una bandera de la Unión Europea (izquierda) y una bandera nacional griega ondean en la entrada de la sede del Banco de Grecia en Atenas. REUTERS/Yannis Behrakis.




