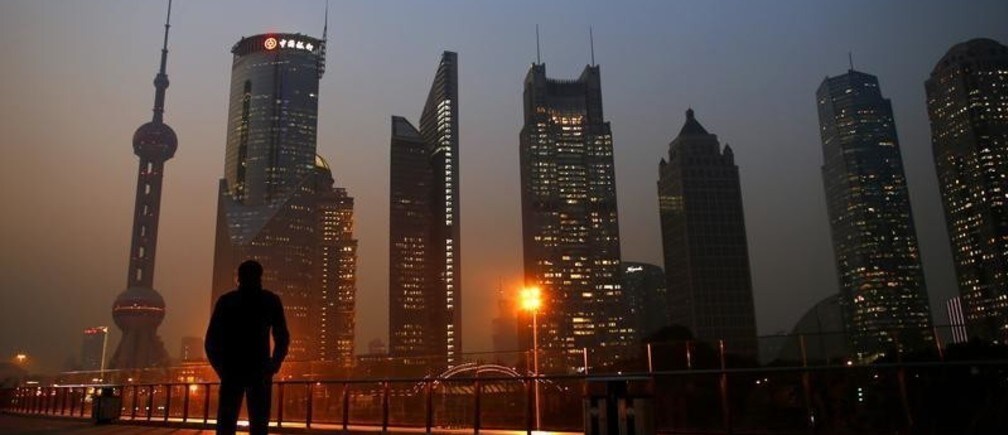
China debate cada vez más si el renminbi debería internacionalizarse y convertirse, posiblemente, en una moneda vehicular internacional (IVC, por sus siglas en inglés), junto con el dólar estadounidense y el euro; es decir, una moneda que otros países utilizan para denominar los precios de sus bienes comerciados y sus préstamos internacionales. Relacionado con esto, existe un debate sobre si Shanghái puede convertirse en un centro financiero internacional de primer nivel (1-IFC, por sus siglas en inglés), como Londres y Nueva York.
La historia financiera puede ayudar a responder estas preguntas. En primer lugar, una ciudad solo puede convertirse en un 1-IFC si su moneda nacional es una IVC. Pero, como demuestra la situación de Londres, un 1-IFC de larga trayectoria puede conservar su posición en el sistema financiero internacional aunque su moneda ya no sea una IVC.
En segundo lugar, el coste de transacción de utilizar una moneda extranjera como medio de cambio es inversamente proporcional al grado en que dicha moneda se utiliza a nivel mundial. Economías de escala similares caracterizan el uso que los inversores extranjeros hacen de un determinado centro financiero internacional. Por ello, no puede haber más de tres o cuatro IVC y 1-IFC.
En tercer lugar, el sector financiero de un país debe ser abierto, sin restricciones a los flujos de capital, y sofisticado, con una amplia gama de instrumentos e instituciones. Además, debe ser seguro, con un banco central que mantenga la estabilidad económica, reguladores prudenciales que controlen el fraude y la especulación, autoridades macroprudenciales con capacidad financiera adecuada para contener crisis, y un sistema jurídico predecible, transparente y justo.
Por último, y lo más importante, la convergencia exitosa hacia el estatus de IVC y 1-IFC requiere que la economía nacional sea fuerte en relación con otras economías durante un período sustancial. El Reino Unido ocupó una posición de liderazgo económico mundial durante más de un siglo. En 1914, la relación entre el PIB de Estados Unidos y el del Reino Unido era de 2,1, pero el dólar estadounidense no era una IVC, lo que sugiere que la fortaleza económica relativa de Estados Unidos era insuficiente. Una década después, en 1924, la relación era de 3,2 y seguía aumentando, y el dólar estadounidense había eclipsado a la libra esterlina como la IVC más importante.
La fortaleza económica relativa explica por qué el yen japonés no logró convertirse en una IVC y por qué Tokio, cuyos mercados financieros cumplían los requisitos pertinentes, no logró convertirse en un 1-IFC. Con un PIB que alcanzó solo alrededor del 60 % del de Estados Unidos en su punto máximo en 1991, Japón nunca alcanzó la masa crítica necesaria para inducir a los extranjeros a utilizar el yen para reducir los costes de transacción.
Determinar el futuro estatus internacional del renminbi y de Shanghái debe comenzar con un cálculo de la fortaleza económica relativa esperada de China frente a Estados Unidos, en dos escenarios plausibles.
En el primer escenario, China queda atrapada en la trampa de los ingresos medios, con un PIB per cápita estancado en el 30 % del de Estados Unidos, un resultado que ha caracterizado a las cinco mayores economías de América Latina desde al menos 1960, y a Malasia desde 1994. Esto situaría la fortaleza económica relativa de China frente a Estados Unidos en 1,1, muy por debajo de la relación necesaria.
En el segundo escenario, más favorable, el PIB per cápita de China alcanzaría el 80 % del de Estados Unidos, por encima del promedio del 70 % de los cinco mayores países de Europa Occidental desde 1960, y su fortaleza económica relativa frente a Estados Unidos ascendería a aproximadamente 2,8. Esto haría que el renminbi fuera elegible para el estatus de IVC y permitiría a Shanghái decidir si convertirse en un 1-IFC. Sin embargo, la economía china aún no sería lo suficientemente fuerte en relación con la de Estados Unidos como para que las fuerzas naturales del mercado garanticen el éxito internacional del renminbi.
Dado esto, el gobierno chino tendría que aplicar medidas decisivas para alentar a los comerciantes y acreedores internacionales a fijar sus transacciones en renminbi. En concreto, China tendría que utilizar su poder de mercado para promover la fijación de precios en renminbi en las exportaciones manufactureras y las importaciones de materias primas pertinentes, y fomentar la denominación en renminbi de los activos financieros extranjeros que China adquiere (lo que la condición de país acreedor neto debería facilitar).
Pero existen graves escollos que evitar en este proceso. Como demostró la crisis financiera asiática de 1997-1998, la liberalización de la cuenta de capital podría provocar colapsos financieros, un peligro que los opositores a la internacionalización del renminbi suelen citar. Sin embargo, estos riesgos no superan los beneficios potenciales de la apertura financiera, y pueden minimizarse con un seguimiento y una regulación eficaces, que incluyan requisitos de amplios colchones de capital y bajos ratios de apalancamiento, junto con mecanismos sólidos de respuesta a crisis, como una corporación de fideicomiso para la resolución.
De hecho, los sistemas eficaces de supervisión financiera y de regulación prudencial no tienen que preceder a la apertura de la cuenta de capital. Por el contrario, el desarrollo y la promulgación de la regulación financiera deben ser un proceso gradual, moldeado tanto por el conocimiento existente como por la experiencia directa. Después de todo, ningún mercado financiero está completamente abierto ni cerrado para siempre; el grado de apertura en un momento dado depende de las decisiones de política.
El reciente establecimiento de la Zona de Libre Comercio de Shanghái permitirá la aparición de un centro financiero internacional extraterritorial que ofrezca formación práctica a los reguladores chinos. Esto les proporcionará las herramientas necesarias para reconocer las señales de una crisis en desarrollo, neutralizar la amenaza y gestionar con eficacia la recapitalización y reorganización de las instituciones financieras fallidas.
La búsqueda por parte de China de una IVC y de una ciudad 1-IFC no solo serviría a sus propios intereses. Permitir que el renminbi ayude a satisfacer la demanda mundial de reservas internacionales y de diversificación del riesgo también fortalecería la estabilidad financiera mundial.
Hay poco tiempo que perder en la internacionalización del renminbi. Dado el número limitado de monedas que pueden actuar como IVC, el hecho de que el renminbi no logre el estatus de IVC antes que, por ejemplo, la rupia india, el rublo ruso o el real brasileño podría significar que se le niegue el estatus de IVC, y que Shanghái no alcance el estatus de 1-IFC, durante generaciones, si no para siempre.
Lea más blogs sobre economía y finanzas.
Autor: Wing Thye Woo es catedrático de Economía en la Universidad de California, Davis, y en la Universidad Fudan de Shanghái y la Universidad Central de Finanzas y Economía de Pekín.
Imagen: Un hombre observa el distrito financiero de Pudong en Shanghái, el 20 de noviembre de 2013. REUTERS/Carlos Barria




