Qué está en juego: La cuestión de si las economías capitalistas se corrigen por sí solas y acabarán regresando a su crecimiento medio ha cobrado renovado interés, dado el bajo rendimiento de la mayoría de las economías seis años después del inicio de las Grandes Recesiones. Aunque la idea del desempleo elevado y persistente era central en la Teoría general de Keynes, la síntesis neoclásica la abandonó rápidamente.
Tyler Cowen escribe que la cuestión más crucial es si las economías volverán a condiciones normales de crecimiento sostenido, o si estamos presenciando una transformación fundamental que se revela poco a poco. Una postura relativamente optimista sostiene que las deficiencias observadas —como el lento crecimiento de los salarios reales y de la economía en su conjunto, los tipos de interés persistentemente bajos y los bajos niveles de participación laboral— son meramente temporales. Otra opinión que se oye con frecuencia es que cometimos el error de dejar que la última recesión se prolongara demasiado, permitiendo que algunos de sus rasgos se arraigaran.
Raíces unitarias, paseos aleatorios y series estacionarias
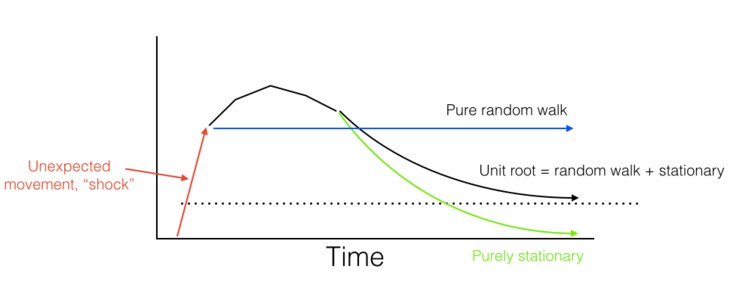
John Cochrane ofrece una sencilla ilustración de los distintos conceptos. Supongamos que se produce un movimiento inesperado en una serie. ¿Cómo afecta esta «perturbación» a nuestra mejor estimación de dónde estará esta variable en el futuro? El gráfico muestra tres posibilidades. Primero, el verde o «estacionario». Puede haber cierta dinámica de corta duración. Pero, si se deja transcurrir suficiente tiempo, la variable volverá al punto hacia el que pensábamos que se dirigía desde el principio. Segundo, el azul o «paseo aleatorio puro». Si el precio sube inesperadamente, la expectativa sobre el precio (logarítmico) futuro aumenta en la misma proporción, para siempre. Tercero, el negro, «raíz unitaria». Esta opción reconoce la posibilidad de que una perturbación genere una dinámica transitoria y que la variable pueda acercarse a la estimación anterior, aunque no llegue hasta ella. Como puede verse, la «raíz unitaria» equivale a una combinación de un componente estacionario y un componente de paseo aleatorio.
Fuente: John Cochrane
John Cochrane escribe que la pregunta estricta de si la serie volverá en un período de tiempo infinito no puede responderse realmente. Puede que la serie acabe volviendo, pero tarde muchísimo. También puede que sea estacionaria más un segundo componente estacionario de evolución muy lenta. Se trata de un problema estadístico, pero no realmente económico. La presencia de raíces unitarias es de interés económico porque revela mucho movimiento de «baja frecuencia»: series que regresan lentamente, aunque finalmente lo hagan.
Historia de una idea: el desempleo elevado como equilibrio persistente
Roger Farmer escribe que los economistas clásicos , desde David Hume hasta Adam Smith, David Ricardo y Arthur Pigou, contemporáneo de John Maynard Keynes, consideraban la economía un mecanismo autorregulado. En la tercera edición de su manual universitario, Samuelson sustituyó la noción de Keynes del desempleo elevado como equilibrio por una idea nueva: la síntesis neoclásica. Según esa idea, el equilibrio keynesiano de alto desempleo es solo temporal. Se aplica a corto plazo, cuando los precios y los salarios son rígidos, pero a largo plazo, cuando todos los salarios y precios han tenido tiempo de ajustarse, la economía vuelve a un equilibrio clásico con pleno empleo.
Roger Farmer escribe que los keynesianos y monetaristas adoptaron la curva de Phillips como la ecuación que faltaba para explicar la transición del corto al largo plazo. Si la síntesis neoclásica es correcta, la economía siempre volverá al pleno empleo a medida que los salarios y los precios se ajusten para equilibrar los mercados. El desempleo no puede diferir permanentemente de su tasa natural, y la visión original de Keynes del alto desempleo como estado estacionario persistente debe ser fundamentalmente errónea.
Los datos: ¿estacionarios o no?
Arnold Kling escribe que, si se considera que la economía acaba corrigiéndose por sí sola, aquello a lo que vuelve es el PIB potencial. Si la economía no se corrige por sí sola, el concepto de PIB potencial no puede tener una base objetiva.
Roger Farmer escribe que no hay pruebas de que la economía se corrija por sí sola. Si, como cree Robert Gordon, esto se debe a cambios tecnológicos aleatorios, no hay mucho que la política monetaria o las políticas macroprudenciales puedan hacer al respecto. Sin embargo, si se debe a movimientos aleatorios de un equilibrio ineficiente a otro, deberíamos reflexionar detenidamente sobre cómo diseñar una política monetaria y macroprudencial que mantenga el tren económico sobre las vías.
John Cochrane escribe que la «raíz unitaria» es la explicación más plausible y la que mejor se ajusta a los datos del PIB logarítmico. Las recesiones y expansiones tienen un gran componente transitorio que acabará revirtiéndose. Pero también hay movimientos permanentes. El desempleo, al ser una proporción, me parece una variable que tarde o temprano debe volver a su nivel anterior. Pero puede tardar más de lo que solemos pensar, lo cual resulta interesante.
Paul Krugman escribe que, claramente, los modelos con expectativas racionales, mercados continuamente en equilibrio y equilibrios únicos no sirven. Pero ¿qué elementos de esos modelos querría modificar o sustituir? Farmer quiere conservar las expectativas racionales y el equilibrio continuo, a la vez que introduce múltiples equilibrios. Me parece una elección extraña. ¿Por qué no recurrir a la economía conductual, en particular a las finanzas conductuales, para explicar las burbujas? ¿Por qué no recurrir a las claras pruebas de la rigidez de los precios y los salarios —quizá basada en la racionalidad limitada— para explicar el desequilibrio de los mercados?
Este artículo fue publicado originalmente por Bruegel, el centro de estudios con sede en Bruselas. Lea el artículo en su sitio web aquí. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jérémie Cohen-Setton es candidato a doctorado en Economía en U.C. Berkeley y becario asociado de verano en Goldman Sachs Global Economic Research.
Imagen: Un hombre pasa junto a edificios en el distrito central de negocios de Singapur. REUTERS/Nicky Loh.




