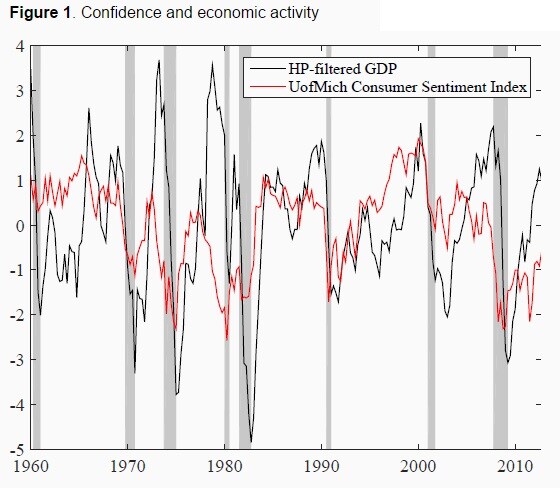
La actividad macroeconómica y la confianza económica parecen estar estrechamente vinculadas. La Figura 1 muestra la relación entre el componente cíclico del PIB y una medida popular de la confianza económica: el Índice de Sentimiento del Consumidor de la Universidad de Michigan. Durante este período, no ha habido ni una sola recesión que no haya estado precedida y acompañada por un deterioro significativo de la confianza.
Figura 1. Confianza y actividad económica
La prensa generalista y los comentaristas económicos suelen invocar esta relación al informar sobre la evolución macroeconómica. Por ejemplo, atribuyen las recesiones a caídas de la demanda agregada provocadas por el debilitamiento de la confianza. Vinculan la reducción de la contratación y la inversión de las empresas con su pesimismo respecto de la demanda de sus productos, y la reducción del gasto de los consumidores con su pesimismo sobre sus perspectivas laborales y de ingresos. Los índices de confianza de los consumidores y las empresas evolucionan conjuntamente, lo que indica que el pesimismo de una clase de agentes suele parecer justificar, cuando no alimentar, el de las demás.
Intentos anteriores de introducir fallos de coordinación y psicología de mercado
Una corriente de la macroeconomía que floreció a finales de los años 80 y durante los 90 trató de racionalizar este estrecho vínculo entre la psicología de mercado y la actividad macroeconómica mediante una clase de modelos caracterizados por equilibrios múltiples y fluctuaciones autocumplidas (por ejemplo, Cooper y John 1988; Benhabib y Farmer 1999). Lo atractivo de estos modelos era que podían incorporar fallos de coordinación y variaciones de la confianza económica sin movimientos correspondientes en los fundamentos «duros», como las capacidades y preferencias de las personas o los conocimientos técnicos de la economía, ni en las expectativas sobre esos fundamentos. Sin embargo, estos modelos no forman parte del núcleo de modelos macroeconómicos cuantitativos que se utilizan hoy en día para estudiar los datos y orientar la política macroeconómica. Esto probablemente refleja que, aunque la multiplicidad de equilibrios es un concepto teórico interesante que destaca los peligros de los fallos de coordinación, también plantea serias dificultades al evaluar el desempeño empírico de un modelo o al tratar de orientar la formulación de políticas.
Los modelos macroeconómicos convencionales apenas tienen en cuenta «la confianza»
Los modelos convencionales de equilibrio general dinámico estocástico (DSGE), en cambio, simplemente optan por ignorar la posibilidad tanto de fallos de coordinación como de cambios exógenos en el sentimiento del mercado. Al imponer que los agentes económicos compartan una única creencia común sobre la situación actual y las perspectivas futuras de la economía (por ejemplo, los agentes nunca discrepan sobre la profundidad que podría alcanzar una recesión, cuánto podría durar la recuperación o cuándo llegará el próximo auge), estos modelos se basan en el supuesto conveniente, pero poco realista, de que los millones de empresas y consumidores cuyo comportamiento conjunto determina la actividad macroeconómica pueden coordinar sus acciones de manera perfectamente orquestada. Al hacerlo, estos modelos también adoptan una visión estrecha de las nociones de confianza y psicología de mercado: las vinculan exclusivamente a la incertidumbre sobre los fundamentos, como la tecnología y las políticas, y descartan la incertidumbre sobre las acciones de los demás y la posibilidad de fallos de coordinación. Consideramos que esto es tanto limitante como contraproducente.
Las olas de optimismo y pesimismo como motor del ciclo económico
En Angeletos et al. (2015), por tanto, buscamos liberar la formación de expectativas en los modelos DSGE convencionales. Lo logramos introduciendo cierto tipo de incertidumbre de orden superior (lo que yo creo que tú crees que yo creo que tú…) que se relaciona directamente con las expectativas de las empresas y los consumidores sobre las perspectivas económicas a corto plazo.
El artículo aporta contribuciones tanto en el ámbito metodológico como en el aplicado.
La contribución metodológica consiste en diseñar un método que evita las dificultades técnicas asociadas a la información incompleta y a la incertidumbre de orden superior.
La contribución aplicada consiste en incorporar ciertas olas de optimismo y pesimismo sobre las perspectivas económicas a corto plazo, cuantificar su importancia en modelos de ciclos económicos reales y modelos neokeynesianos, y demostrar que estas olas ayudan a captar múltiples rasgos destacados de los datos de una manera difícil de igualar con los mecanismos estructurales existentes.
El mecanismo central de nuestro modelo se resume en la siguiente explicación. Consideremos un choque negativo de confianza, representado por la creencia de que otros agentes han adoptado una perspectiva pesimista sobre las perspectivas económicas a corto plazo (mientras que las perspectivas a medio y largo plazo permanecen invariadas). Como las empresas esperan que la demanda de sus productos sea baja durante los próximos trimestres, también consideran óptimo reducir su propia demanda de trabajo y capital. Por su parte, los hogares experimentan una caída transitoria de los salarios y de los ingresos totales. Reaccionan trabajando menos y recortando tanto el consumo como el ahorro. Por tanto, las variaciones de la confianza provocan una marcada comovilidad del empleo, la producción, el consumo y la inversión en las frecuencias del ciclo económico, sin movimientos correspondientes de la productividad laboral, la productividad total de los factores (TFP) ni el precio relativo de la inversión en ninguna frecuencia. Precisamente estos patrones de comovilidad representan las propiedades clave de los ciclos económicos observados y son difíciles de explicar con los mecanismos estructurales existentes.
Además de captar estos importantes rasgos de los datos, nuestro mecanismo ofrece una formalización novedosa de la noción de fluctuaciones de la «demanda agregada». A pesar de su popularidad y amplio uso, la demanda agregada es un concepto impreciso y difícil de definir en los modelos de equilibrio general. Nuestro modelo vincula la demanda agregada y sus variaciones con el nivel y las variaciones de la confianza (un barómetro de las creencias de los agentes económicos sobre las perspectivas que tienen otros agentes acerca de la economía) y, a diferencia del modelo neokeynesiano, no requiere ni rigideces nominales ni fricciones en la conducción de la política monetaria para que la demanda influya en los ciclos económicos.
Además, el concepto de confianza basado en nuestro modelo se parece notablemente a su equivalente empírico. Lo ilustramos en la Figura 2, comparando el Índice de Sentimiento del Consumidor de la Universidad de Michigan con el choque de confianza de nuestro modelo, que se estima a partir únicamente de series macroeconómicas estándar, sin información alguna sobre ese índice. Consideramos esta coincidencia una validación adicional de nuestro mecanismo y de su interpretación.
Figura 2. La confianza en el modelo y en los datos

Las recesiones a través de la lente de la nueva teoría
Nuestro enfoque ayuda a revisar la interpretación de las recesiones reales. Para explicarlas, los modelos neokeynesianos recurren a un grado de rigidez nominal que parece difícil de conciliar con los modelos de costes de menú y la evidencia microeconómica sobre la fijación de precios. También requieren ciertos tipos de costes de ajuste con fundamentos microeconómicos dudosos. En cambio, nuestro enfoque ofrece una interpretación estructural del ciclo económico que no es excesivamente sensible ni al grado de rigidez nominal ni a las características de modelización mencionadas. En particular, atribuye las recesiones económicas y la posibilidad de recuperaciones lentas, al menos en parte, a fallos de coordinación y a una forma no monetaria de «demanda insuficiente». Así, puede explicar que la Gran Recesión no estuviera acompañada por una «gran deflación», como cabría esperar según el modelo neokeynesiano; puede dar cabida a la idea de que el gasto deprimido de los consumidores está en el núcleo de esta recesión, al vincularlo con la caída grande y persistente de la confianza observada; y proporciona una base formal para el argumento de que la recuperación depende de «restablecer la confianza en la economía».
Referencias
Angeletos, G. M., F. Collard y H. Dellas (2015), «Cuantificación de la confianza», documento de debate del CEPR 10463.
Cooper, R. y A. John (1988), «Coordinación de los fallos de coordinación en los modelos keynesianos», Quarterly Journal of Economics, vol. 103, n.º 3, pp. 441-463.
Benhabib, J. y R. Farmer (1999), «Indeterminación y manchas solares en macroeconomía», en Taylor, J. y M. Woodford (eds.), Manual de macroeconomía, North-Holland, Nueva York, vol. 1A, pp. 387-448.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: George-Marios Angeletos es profesor de Economía en el MIT. Fabrice Collard es profesor y ocupa la cátedra de Macroeconomía Aplicada en la Universidad de Berna. Harris Dellas es profesor y ocupa la cátedra de Macroeconomía en la Universidad de Berna.
Imagen: Un hombre camina frente a edificios del distrito central de negocios de Singapur. REUTERS/Nicky Loh.




