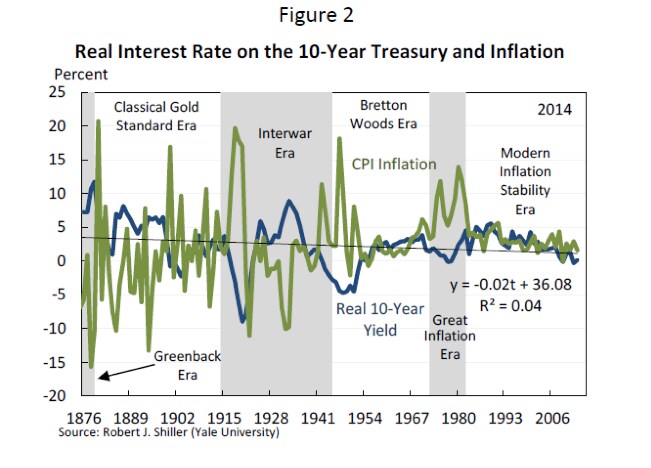
«Debemos evitar el [dinero caro]… como evitaríamos el fuego del infierno», Keynes, 1937[1] El Consejo de Asesores Económicos de Estados Unidos ha publicado un análisis de la dinámica del tipo de interés a largo plazo que representa la opinión convencional,[2] que solo encuentra un «descenso de los tipos de interés durante las últimas tres décadas». Esta, la primera de dos contribuciones sobre el tema, cuestiona las técnicas empíricas empleadas por el CEA por ser parciales e inadecuadas, y ofrece una presentación alternativa de esta dinámica que conduce a conclusiones muy distintas. El tipo de interés a largo plazo no ha bajado de la manera sugerida; por el contrario, el rasgo dominante ha sido un fuerte aumento de los tipos de interés desde la liberalización financiera, seguido de un descenso relativamente moderado (que coincidió con el fin de la prolongada tendencia alcista al cambiar el milenio). Una segunda contribución cuestionará los argumentos teóricos y las conclusiones prácticas asociados, para sostener que la evolución de los tipos de interés es resultado de decisiones políticas. Como es habitual en la bibliografía general, el énfasis recae en los tipos de interés del gobierno de Estados Unidos, no en los tipos más amplios. En condiciones normales, los tipos de interés del gobierno sirven de base y, por tanto, de indicador de los tipos más amplios de la economía, pero puede demostrarse fácilmente que las condiciones no fueron «normales» durante buena parte del periodo en cuestión. El problema particular de los tipos de interés del gobierno estadounidense es que los inversores globales consideran que los bonos del gobierno de Estados Unidos son un activo seguro. (Las afirmaciones más generales del artículo, según las cuales el análisis de Estados Unidos puede extrapolarse al resto del mundo, carecen de fundamento, pues se basan en un puñado de economías avanzadas). En segundo lugar, se hace demasiado hincapié en los tipos nominales, en lugar de los reales, aunque los autores admiten que estos últimos son los más importantes para los resultados económicos. [3] Esto resulta aún más sorprendente dado el énfasis habitual de la economía en el sector privado y las magnitudes reales. El análisis crítico aquí está mal presentado, y sus aspectos importantes no se distinguen con facilidad (se muestran más abajo a tamaño real).
Los gráficos A y B ofrecen una perspectiva alternativa de los tipos nominales y reales de los préstamos del gobierno y las empresas estadounidenses (la nota final contiene información de contexto sobre la metodología)[4]. Gráfico A: Tipos de interés nominales de Estados Unidos, 1923-2015

Gráfico B: Tipos de interés reales de Estados Unidos, 1923-2015

Sobre esta base, el descenso de 30 años es un rasgo exclusivo de los tipos nominales: los tipos reales del gobierno han caído durante 17 años y los tipos reales de las empresas, durante 15, aunque en estos últimos no se observa un descenso continuo. La relación con las grandes crisis económicas debería ser evidente. El tipo de interés del gobierno empezó a descender de forma significativa en 1998, tras la crisis del Sudeste Asiático, el impago de la deuda rusa y el colapso del fondo de cobertura Long-Term Capital Management. A partir de entonces, los bonos del gobierno de Estados Unidos fueron un refugio seguro. El descenso significativo del tipo de interés de las empresas se produjo al final de la expansión empresarial (de las puntocom y la nueva economía) de la década de 1990, que coincidió con el cambio de milenio y el fin de la prolongada tendencia alcista de los mercados bursátiles; el tipo bajó al 5 por ciento en 2001, frente al 6 por ciento en 2000. A partir de entonces, los principales cambios de dirección siguieron la política sobre el tipo de los fondos federales y las intervenciones financieras asociadas, aunque con un diferencial mayor. Gráfico C: Tipo de los fondos federales

El rasgo más importante de la dinámica del tipo de interés a largo plazo no es la reducción reciente, sino el prolongado y pronunciado nivel elevado de los tipos anterior a esa reducción. Incluso ahora, los tipos de interés de las empresas solo han bajado hasta un nivel que se encontraba en el extremo superior del rango habitual durante los 30 años posteriores a la guerra. El aumento de los tipos se produjo a principios de la década de 1980, tras el shock de Volker a la política monetaria y la liberalización total de los capitales. Esta última fue una medida desastrosamente fallida, dado que supuestamente buscaba reducir los tipos. Aunque aparentemente desconcertantes, los responsables de las políticas de entonces reconocían que [5] los tipos reales elevados fueron la norma hasta el final del milenio.[6] Estos tipos eran básicamente el doble de los de la edad de oro y, en términos generales, equivalían a los de la década de 1920 que precedió a la Gran Depresión: el tipo medio entre 1923 y 1929 fue del 5,9 por ciento y entre 1980 y 2000, del 7,2 por ciento[7]. Si se acepta el argumento de que los resultados están determinados por los tipos reales, no sorprende que, desde 1980, el desempeño de la economía mundial haya quedado, en términos generales, muy por debajo del del periodo posterior a la Segunda Guerra Mundial en casi todos los indicadores y que, en cuanto a estabilidad, no difiera mucho de los desastrosos acontecimientos del periodo de entreguerras. Este argumento se desarrollará en la próxima entrega, siguiendo la advertencia de Keynes que encabeza este documento. Una última observación sobre los tipos actuales: pese a la intensa atención prestada al alcance de las reducciones de ciertos tipos de interés, cabe señalar que estas no han llegado tan lejos como tras la Gran Depresión. Tras solo cuatro años en el cargo, Roosevelt había reducido aproximadamente a la mitad el tipo nominal de los préstamos a empresas (gráfico A). Mientras tanto, había reflotado la economía, de modo que el tipo real medio entre 1934 y 1937 fue del 2,2 por ciento. (Después se impuso una política deflacionaria que condujo a la recesión de 1938, pero esas medidas se revirtieron rápida y decididamente). En el periodo comparable de cuatro años actual (que comienza dos años después del máximo del tipo nominal, del 7,4 por ciento, en 2008), los tipos reales entre 2010 y 2013 fueron del 3,7 por ciento. Aunque los tipos nominales de las empresas igualan el nivel alcanzado en 1936, no se ha frenado la tendencia deflacionaria (o, más bien, desinflacionaria en la actualidad). El CEA publica su análisis en un momento en que los tipos reales están subiendo rápidamente y se encuentran prácticamente en su máximo de cinco años (un aspecto que suele ignorarse en el debate sobre la deflación).[8] Gráfico D: Tipo de interés real de las empresas

Dado que se reconoce la importancia central del tipo a largo plazo para los resultados económicos, este análisis apunta a una trayectoria de los tipos de interés mucho menos favorable durante los últimos 30 años y hasta la actualidad. Referencias Allsopp, Christopher y Andrew Glyn (1999), «The Assessment: Real Interest Rates», Oxford Review of Economic Policy, 15 (2), verano, 1–16. Fondo Monetario Internacional (1985), World Economic Outlook, abril de 1985, Washington D. C.: FMI. [1] «How to avoid a slump», The Times, 12-14 de enero de 1937; Collected Writings, volumen XXI, p. 389. [2] LONG-TERM INTEREST RATES: A SURVEY, https://www.whitehouse.gov/sites/default/files/docs/interest_rate_report_final.pdf [3] «El tipo de interés real es el tipo que influye en la actividad económica; en última instancia, a los participantes del mercado les importan los rendimientos de sus decisiones de ahorro e inversión una vez descontada la inflación» (p. 3). [4] Los datos sobre tipos de interés no están fácilmente disponibles para la mayoría de los países; Estados Unidos es la excepción, pues se dispone de cifras de largo plazo en el sitio web de la Reserva Federal, complementadas con la obra de Sidney Homer A History of Interest Rates. Las cifras del gobierno se basan en bonos del Tesoro a 10 años y las de las empresas, en bonos corporativos BAA; ambas se ajustan con el deflactor del PIB, y las cifras de la BEA se complementan con información histórica de la historia monetaria de Friedman. Las cifras del CEA en términos reales se basan en el IPC, que parece una medida demasiado limitada dado el interés por la actividad de la economía en su conjunto. Sin embargo, la elección del índice no cambia ninguno de los resultados. En términos más generales, aunque claramente se trata de un caso especial, es probable que los tipos de los préstamos estadounidenses sirvan de base para los tipos de los préstamos y, por tanto, de indicador de los tipos en todo el mundo. No obstante, las primas de «riesgo», particularmente en los países en desarrollo, pueden hacer que los tipos se aparten considerablemente del referente estadounidense. Las cifras de 2015 en ambos gráficos corresponden a lo que va del año. [5] Del World Economic Outlook del FMI de 1985: Quizá el rasgo más llamativo y desconcertante de las condiciones monetarias en los principales países industriales durante los últimos años haya sido la persistencia de tipos de interés reales elevados, tanto en los instrumentos financieros a corto como a largo plazo. Estos tipos reales elevados, sin precedentes históricos fuera de los periodos de caída de precios durante las depresiones, han persistido pese a la menor inflación y a la existencia continua de un margen considerable de capacidad económica ociosa. El fenómeno está muy extendido. Aunque los tipos de interés reales han diferido entre los principales países industriales, en conjunto han divergido menos, especialmente durante 1982–84, que en periodos anteriores. … Estas medidas implican que los tipos de interés reales en los principales países industriales durante la década de 1980 fueron significativamente más altos que los vigentes en las décadas de 1950 y principios de 1960, y aún más altos que los de la década de 1970. Los tipos de interés reales aumentaron con fuerza entre 1980 y 1982 y luego se mantuvieron en niveles relativamente altos en 1983 y 1984. … El tipo de interés real medio a corto plazo en los principales países industriales entre 1980 y 1984 fue del 5,5 por ciento anual y el tipo medio real a largo plazo, del 5,8 por ciento. En cambio, los tipos medios de interés real a largo plazo en los principales países industriales entre 1952 y 1965 oscilaron entre aproximadamente el 1,5 y algo más del 3 por ciento anual. El contraste es aún más marcado frente a la experiencia de finales de la década de 1970. Por ejemplo, entre 1976 y 1979, el tipo de interés real medio a largo plazo en los principales países industriales fue del 0,9 por ciento anual. (pp. 123–4) [6] Al final de esta época, un número de Oxford Review of Economic Policy sobre tipos reales confirmó: Existe la impresión generalizada de que los tipos de interés reales han sido muy altos desde 1980 en comparación con la experiencia posterior a la Segunda Guerra Mundial. Los datos de la [tabla 11.2] confirman que efectivamente es así. Los tipos de interés reales a corto plazo, con un promedio cercano al 4 por ciento, han sido mucho más altos y algo más estables que entre 1950 y 1980. Los datos sobre los tipos a largo plazo confirman también el panorama general. (Allsopp y Glynn, 1999, pp. 3-4) [7] Con el IPC: 5,9 % y 6,4 %. [8] Las cifras reales se calculan aquí usando el IPC, dada la disponibilidad de cifras mensuales. World Economic Outlook: Quizá el rasgo más llamativo y desconcertante de las condiciones monetarias en los principales países industriales durante los últimos años haya sido la persistencia de tipos de interés reales elevados, tanto en los instrumentos financieros a corto como a largo plazo. Estos tipos reales elevados, sin precedentes históricos fuera de los periodos de caída de precios durante las depresiones, han persistido pese a la menor inflación y a la existencia continua de un margen considerable de capacidad económica ociosa. El fenómeno está muy extendido. Aunque los tipos de interés reales han diferido entre los principales países industriales, en conjunto han divergido menos, especialmente durante 1982–84, que en periodos anteriores. … Estas medidas implican que los tipos de interés reales en los principales países industriales durante la década de 1980 fueron significativamente más altos que los vigentes en las décadas de 1950 y principios de 1960, y aún más altos que los de la década de 1970. Los tipos de interés reales aumentaron con fuerza entre 1980 y 1982 y luego se mantuvieron en niveles relativamente altos en 1983 y 1984. … El tipo de interés real medio a corto plazo en los principales países industriales entre 1980 y 1984 fue del 5,5 por ciento anual y el tipo medio real a largo plazo, del 5,8 por ciento. En cambio, los tipos medios de interés real a largo plazo en los principales países industriales entre 1952 y 1965 oscilaron entre aproximadamente el 1,5 y algo más del 3 por ciento anual. El contraste es aún más marcado frente a la experiencia de finales de la década de 1970. Por ejemplo, entre 1976 y 1979, el tipo de interés real medio a largo plazo en los principales países industriales fue del 0,9 por ciento anual. (pp. 123–4) [6] Al final de esta época, un número de Oxford Review of Economic Policy sobre tipos reales confirmó: Existe la impresión generalizada de que los tipos de interés reales han sido muy altos desde 1980 en comparación con la experiencia posterior a la Segunda Guerra Mundial. Los datos de la [tabla 11.2] confirman que efectivamente es así. Los tipos de interés reales a corto plazo, con un promedio cercano al 4 por ciento, han sido mucho más altos y algo más estables que entre 1950 y 1980. Los datos sobre los tipos a largo plazo confirman también el panorama general. (Allsopp y Glynn, 1999, pp. 3-4) [7] Con el IPC: 5,9 % y 6,4 %. [8] Las cifras reales se calculan aquí usando el IPC, dada la disponibilidad de cifras mensuales. Este artículo se publica en colaboración con Prime Economics. La publicación no implica que el Foro Económico Mundial respalde estas opiniones. Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal. Autor: Geoff Tily es economista sénior de la TUC. Imagen: Una bandera de Estados Unidos ondea sobre el horizonte del sur de Manhattan, en Nueva York. REUTERS/Lucas Jackson.




