Las remesas son la luz que guía la política de desarrollo. Mientras en las capitales occidentales golpeadas por la austeridad arrecia el debate sobre el gasto en ayuda, las remesas no cuestan nada a los contribuyentes. Las remesas a los países en desarrollo ascienden a casi medio billón de dólares —tres veces el nivel de la ayuda— y crecen rápidamente: se han cuadruplicado desde comienzos de siglo. Y las remesas funcionan. Cuesta imaginar un sistema de asignación más eficiente que el de personas que envían dinero a sus propias familias, y los hechos lo confirman: las remesas están vinculadas a mejores resultados económicos, sanitarios y educativos. Y, por si esos beneficios no fueran suficientes, las remesas son un gran motor de inclusión financiera y sirven de puerta de entrada a los servicios bancarios para quienes las envían y las reciben.
Sin embargo, quienes envían dinero a muchas partes del mundo, en particular al África subsahariana, pagan demasiado. Se enfrentan a lo que, en la práctica, es un «superimpuesto» a las remesas. Un trabajador que envía 200 dólares de Londres a Lagos puede pagar comisiones superiores al 13 %, más de un 50 % por encima del promedio mundial. Y dentro de África es aún peor: enviar dinero de Sudáfrica a Malawi podría costar más del 20 %. Por supuesto, todos esperamos que haya algunas comisiones por las transacciones financieras, pero existen pruebas sólidas de que estos costos son excesivos y están limitando las remesas que llegan a los países más pobres y ayudan a reducir la pobreza. Por ejemplo, reducir las comisiones en el África subsahariana hasta el promedio mundial supondría que llegaran 1.300 millones de dólares adicionales a las familias de la región.
Y no estamos avanzando ni de lejos lo bastante rápido para reducir las comisiones por remesas. Conocemos el problema desde hace tiempo: en 2009, el G8 se comprometió con el «objetivo 5×5» de reducir al 5 % el promedio mundial de las comisiones por remesas en un plazo de cinco años. Pero, pese a ciertos avances, seguimos cerca del 8 % a nivel mundial y del 12 % en el África subsahariana. De hecho, si el costo de enviar remesas pudiera reducirse apenas cinco puntos porcentuales en relación con el valor enviado, los países en desarrollo recibirían cada año más de 20.000 millones de dólares adicionales en remesas. y se podrían comprar suficientes vacunas para evitar que 8 millones de niños murieran por enfermedades como la malaria.
Para resolver esta situación, debemos actuar en tres frentes.
Ante todo, debemos aumentar la competencia en el mercado mundial de remesas y empoderar a los migrantes ayudándolos a tomar decisiones informadas sobre los servicios que utilizan. Esta es probablemente la forma más eficaz de reducir los costos y exigirá actuar en todos los niveles y en los países que son emisores netos y receptores netos de remesas.
La regulación de las transferencias internacionales de dinero es compleja y se ha endurecido en algunas áreas debido a la comprensible preocupación por los flujos ilícitos de dinero procedentes de delincuentes y terroristas. Pero podemos tomar medidas sin renunciar a esas salvaguardias. Una de ellas es exigir mayor transparencia a las empresas de transferencia de dinero sobre sus cargos —tipos de cambio, comisiones e impuestos tanto para quien envía como para quien recibe—, para que a los consumidores les resulte más fácil comparar opciones y saber qué están obteniendo. Otra es que los gobiernos deshagan los acuerdos de exclusividad que vinculan a determinados bancos con determinadas empresas de transferencia de dinero. Una tercera forma de impulsar la competencia es reducir las restricciones que impiden a las oficinas de correos y a las instituciones de microfinanzas, mucho más accesibles que los bancos tradicionales en muchas zonas rurales del mundo, realizar transferencias de dinero. Ninguna de estas medidas por sí sola reducirá las comisiones de la noche a la mañana, pero, en conjunto, ampliarían las opciones y ayudarían a reducir los costos con el tiempo.
En segundo lugar, debemos fomentar la innovación tecnológica. El dinero móvil ya está transformando el sector financiero en muchos países: ahora se puede usar el teléfono para pagar una ronda de bebidas en Nairobi, pagar a trabajadores sanitarios que combaten el ébola en Sierra Leona o facilitar a los agricultores el acceso a seguros meteorológicos en Tanzania. Las tecnologías emergentes tienen el potencial de ampliar las transferencias directas de dinero entre personas, de teléfono a teléfono, a través de fronteras nacionales y monetarias, reduciendo los costos al mismo tiempo. Debemos respaldar estas innovaciones y permitir que prosperen las mejores. Una vez más, se trata de encontrar el equilibrio adecuado entre proteger a los consumidores y permitir que surjan nuevas tecnologías, y quizá los reguladores deban ser creativos para lograrlo.
En tercer lugar, debemos mantener la presión política a favor de las reformas. Sabemos que las remesas son una parte importante y creciente del panorama del desarrollo. Y sabemos qué debemos hacer para que sean aún más eficaces. Reducir el costo de las remesas depende de la voluntad política: es un problema mundial y requiere una respuesta colectiva mundial.
Y estamos viendo señales iniciales de que, cuando se presenta el argumento con firmeza, las empresas de transferencia de dinero escuchan. Por ejemplo, en Londres, un grupo de empresas se compromete a celebrar el primer Día Mundial de las Remesas, en el que ofrecerán un día «sin comisiones ni márgenes» en todas las transferencias, como señal de su intención de reducir los costos en el futuro. Esto irá acompañado de educación e inclusión financieras para los londinenses; en una ciudad donde alrededor de una de cada tres personas nació en el extranjero, el impacto potencial es enorme.
Y esa es la gran noticia: sabemos qué debemos hacer. Si logramos unirnos en torno a este tema, podremos abolir el superimpuesto a las remesas y mejorar la vida de millones de familias en todo el mundo.
Este artículo apareció originalmente en el blog People Move del Banco Mundial. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autores: Dame Tessa Jowell es miembro del Parlamento del Partido Laborista del Reino Unido y exministra de los Juegos Olímpicos de Londres 2012. Dilip Ratha es gerente de la Unidad de Migración y Remesas y director ejecutivo de la Alianza Global de Conocimientos sobre Migración y Desarrollo, dentro del Grupo de Perspectivas de Desarrollo del Banco Mundial.
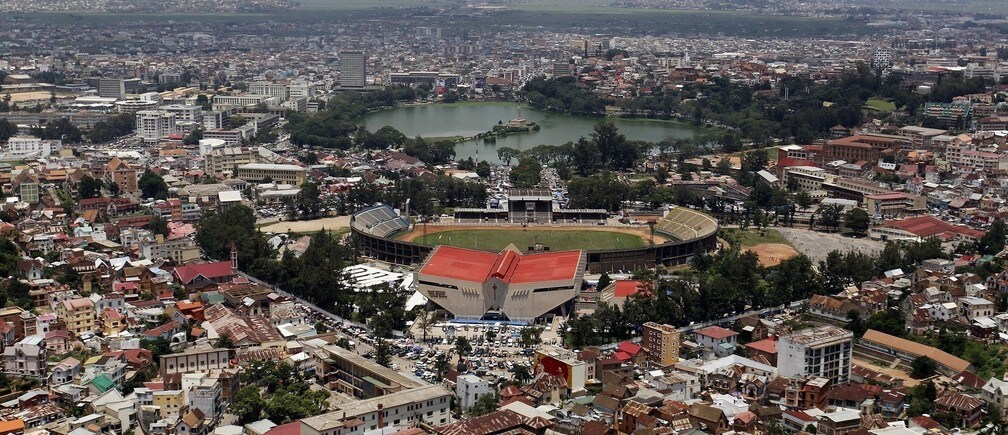
Imagen: Vista general del paisaje urbano de Antananarivo, capital de Madagascar. REUTERS/Thomas Mukoya.