¿Qué pasaría si no tuviera una forma segura y asequible de ahorrar dinero, pagar facturas u obtener un préstamo para su negocio?
Cuando trabajaba como médico con Partners In Health en Haití y Perú, no pensaba mucho en esta cuestión. Nos preocupaba más ayudar a las personas a recibir tratamiento para enfermedades como la tuberculosis multirresistente y el VIH. Y aunque también ayudábamos a los pacientes a acceder a la educación y la formación, y a conseguir buenos empleos —de hecho, muchos empezaron a trabajar con nosotros—, nunca hablamos realmente de cómo el acceso a los servicios financieros podía servir de puente para salir de la pobreza.
Ahora estoy convencido de que deberíamos haber prestado más atención a este frente crucial en la lucha contra la pobreza.
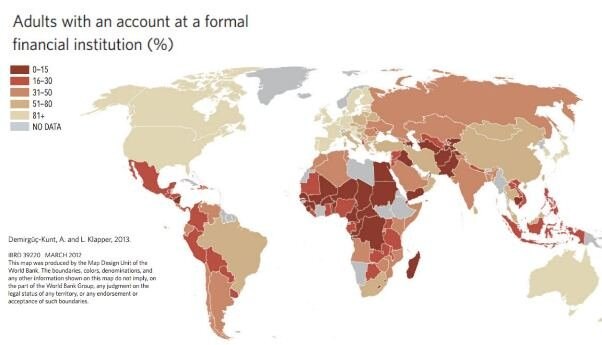
Cuando llegué al Grupo Banco Mundial, nuestros expertos me dijeron que se estimaba que 2.500 millones de personas no tenían acceso a este tipo de servicios financieros, incluidos el 80 por ciento de quienes vivían con menos de 2 dólares al día y cerca de 200 millones de pequeñas empresas. Son cifras asombrosas que reflejan oportunidades perdidas a una escala enorme.
A las personas que no tienen cuenta bancaria les cuesta ahorrar, planificar el futuro, iniciar un negocio o recuperarse de pérdidas imprevistas. Las pequeñas empresas sin acceso a servicios financieros asequibles o al crédito no pueden conseguir capital para invertir, crecer y crear empleo.
Reducir el déficit de acceso financiero exige que adoptemos nuevas tecnologías y trabajemos de formas innovadoras, por ejemplo, creando sistemas de pago electrónico en lugar de seguir usando dinero en efectivo.
Los pagos electrónicos reducen el costo y aumentan la seguridad de las transferencias, los pagos y los cobros. En Brasil, el Banco Mundial ayudó a Banco Central do Brasil a desarrollar una estrategia para facilitar los pagos a las personas de bajos ingresos y a quienes viven en zonas rurales. En 2013, los brasileños realizaron más de 24.700 millones de pagos electrónicos —más que China e India juntas— y, hoy, Brasil cuenta con aproximadamente 343.000 puntos de acceso financiero, al menos uno en cada municipio del país.
Los bancos y cajeros automáticos suelen ser escasos en las zonas rurales de los países en desarrollo, lo que dificulta el acceso financiero de quienes viven allí. bKash, una empresa de servicios financieros móviles de Bangladesh, ha afrontado este desafío convirtiendo los teléfonos móviles en dispositivos capaces de enviar y recibir dinero. A finales de 2013, apenas dos años después del lanzamiento de bKash, 35 millones de bangladesíes —más del 22 por ciento de la población del país— utilizaban los servicios financieros móviles de la empresa. Estimamos que bKash fue la empresa de servicios financieros móviles de más rápido crecimiento del mundo en 2013.
Los gobiernos también pueden impulsar el acceso financiero distribuyendo electrónicamente las prestaciones públicas. Esto permite que las personas reciban asistencia social más rápidamente y reduce las oportunidades de corrupción. Los sistemas de transferencias electrónicas también reducen los gastos administrativos de los programas de prestaciones, lo que permite a los beneficiarios conservar una mayor parte de sus pagos.
Las medidas innovadoras serán fundamentales para ampliar el acceso financiero en todo el mundo en desarrollo. El acceso financiero proporciona los elementos básicos que las personas y las empresas necesitan para gestionar su bienestar económico, y fomenta el ahorro, la inversión, la creación de empleo y el crecimiento. También empodera a las mujeres al facilitarles la creación de patrimonio y de pequeñas empresas.
Garantizar que todas las personas tengan acceso a los servicios financieros será esencial para cumplir el objetivo del Grupo Banco Mundial de poner fin a la pobreza extrema para 2030. Por eso nos hemos asociado, entre otros, con Ajay Banga, director ejecutivo de MasterCard, y Su Majestad la reina Máxima de los Países Bajos para alcanzar el objetivo de lograr el acceso financiero universal para 2020. Los tres organizamos un evento con dirigentes del sector privado y de los gobiernos en la reunión anual del Foro Económico Mundial del mes pasado, y volveremos a reunirnos en abril en las Reuniones de Primavera del Grupo Banco Mundial y el FMI, en Washington. Allí anunciaremos nuevas medidas en nuestro esfuerzo por lograr el acceso financiero universal para 2020.
Actualmente, más de una de cada tres personas en el mundo carece de acceso a cuentas bancarias básicas o a cualquier tipo de crédito. Nuestro objetivo es reducir esa cifra a cero en apenas cinco años. Lograrlo será un desafío extraordinario, pero la recompensa nos encaminará hacia el fin de la pobreza extrema para 2030.
Este artículo se publica en colaboración con LinkedIn. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jim Yong Kim es el presidente del Banco Mundial.
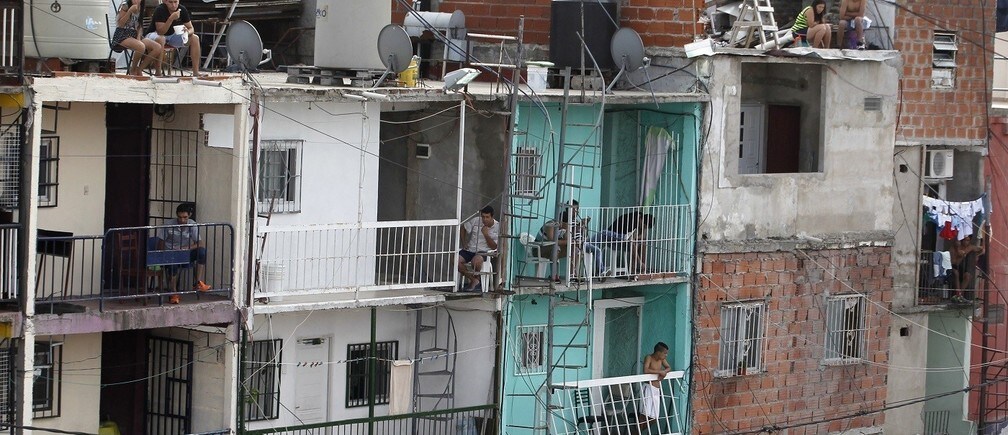
Imagen: Se ve a residentes en la villa miseria Villa 31, que, según los censos, ha crecido un 50 por ciento en los últimos cuatro años. REUTERS/Enrique Marcarian.




