El año 2013 la economía japonesa dio la vuelta a dos décadas de estancamiento. Y el futuro será aún más brillante con la aparición de lo que denominamos «sorpresa salarial».
Desde septiembre, las intensas deliberaciones entre los líderes del gobierno, las empresas y los sindicatos japoneses han tenido como objetivo poner en marcha un círculo virtuoso ascendente, en el que el aumento de los salarios conduzca a un crecimiento más sólido. He participado en dos de las cuatro reuniones celebradas hasta ahora, junto con nuestro ministro de Finanzas, el ministro de Economía y el ministro de Trabajo, así como con líderes empresariales y sindicales como Akio Toyoda, presidente de Toyota Motors, y Nobuaki Koga, que dirige la Confederación Sindical de Japón. En cada ocasión, he salido de la reunión con una sensación de confianza y entusiasmo.
Seamos sinceros. La presión deflacionaria en Japón –y solo en Japón– se ha mantenido durante más de una década. Al inicio de mi mandato como primer ministro, puse en marcha lo que los analistas han denominado «Abenomics», porque solo en mi país el nivel salarial nominal se había mantenido en territorio negativo durante un tiempo asombrosamente largo.
Me quedé horrorizado cuando vi por primera vez las estadísticas: desde 2000, el nivel salarial de Japón ha caído a una tasa media anual del 0,8 %, frente a un crecimiento medio de los salarios nominales del 3,3 % en Estados Unidos y el Reino Unido y del 2,8 % en Francia. En 1997, los asalariados japoneses percibieron un total bruto de 279 billones de yenes; en 2012, la cifra había descendido a 244,7 billones de yenes.
Dicho de otro modo, los asalariados japoneses han perdido 34,3 billones de yenes en la última década y media, una cantidad superior al PIB anual de Dinamarca, Malasia o Singapur. Solo cuando se revierta esta tendencia podrá la economía japonesa retomar una trayectoria ascendente a largo plazo.
Mientras tanto, las empresas japonesas ya no están insuficientemente capitalizadas. Yo, por mi parte, recuerdo lo bajo que era el ratio de patrimonio neto de las corporaciones japonesas hace 15 años: por debajo del 20 %, frente a más del 30 % en Europa y Estados Unidos. Como consecuencia, según los economistas, el comportamiento de las empresas japonesas se caracterizaría por un sobreendeudamiento.
Eso ya no es así. Gracias al continuo auge de la rentabilidad empresarial y a los esfuerzos sostenidos de las empresas por reducir su apalancamiento durante la última década y media, el endeudamiento ha caído drásticamente. En cuanto al ratio de patrimonio neto, el sector empresarial japonés se sitúa ahora al mismo nivel que Europa y Estados Unidos.
El Abenomics, me enorgullece decirlo, ha tenido éxito en un sentido más fundamental: hemos reactivado la psicología colectiva de Japón. Desde que mi gobierno asumió el cargo, una mentalidad de resignación ha dado paso a otra de posibilidades ilimitadas, un cambio simbolizado para muchos por la candidatura ganadora de Tokio para los Juegos Olímpicos y Paralímpicos de 2020. Como resultado, muchos inversores de Wall Street han aceptado la narrativa y han apostado al alza por Japón.
Eso es lo que han logrado hasta ahora las dos primeras «flechas» del Abenomics: una política monetaria audaz y una política fiscal flexible. ¿Y qué ocurre con la tercera flecha, un conjunto de políticas para promover la inversión privada de modo que el crecimiento de la productividad sostenga la recuperación a largo plazo de Japón?
Algunos dicen que, a diferencia de la primera y la segunda flecha, la tercera es difícil de conseguir. No discrepo: por definición, las reformas estructurales requieren más tiempo que los cambios en la política monetaria y fiscal. Muchas exigirán legislación, en la que mis colegas de la Dieta han dedicado buena parte de su tiempo en los últimos meses. Durante este proceso, con sus debates parlamentarios aparentemente interminables y enrevesados, los observadores no deberían perder de vista el bosque por los árboles.
Desde la incorporación a las negociaciones del Acuerdo de Asociación Transpacífico (TPP) hasta la introducción de zonas especiales desreguladas (mi propia oficina supervisará su aplicación), mi gobierno se ha comprometido a impulsar la recuperación económica por todos los medios disponibles. En este punto, destaca la sorpresa salarial, porque solo cuando se restablezca el vínculo, largamente ausente, entre la rentabilidad empresarial y los salarios, la inversión en viviendas, automóviles y otros bienes duraderos, así como el consumo de los hogares en general, librará por fin a Japón de su deflación y situará su economía en una senda de crecimiento sostenido.
La sorpresa salarial toma su inspiración de los Países Bajos, donde a comienzos de los años 80 surgió un consenso según el cual, para mantener el empleo, la carga de frenar la inflación desbocada debía ser compartida por empleadores y empleados. Ese consenso quedó plasmado en el «Acuerdo de Wassenaar» de 1982, que toma su nombre de la localidad cercana a La Haya donde se forjó.
Japón está siendo testigo ahora del surgimiento de un consenso nacional similar o, más bien, del consenso neerlandés a la inversa: la convicción compartida de que el gobierno, las principales industrias y los sindicatos deberían trabajar juntos para aumentar los salarios y las primas (al tiempo que se facilitan incentivos que podrían mejorar la productividad).
Huelga decir que los niveles salariales deberían determinarse exclusivamente por la dirección y los trabajadores. Pero también es cierto que el consenso emergente entre el gobierno, los líderes empresariales y los sindicatos ya ha llevado a un número creciente de empresas a prometer salarios y primas significativamente más altos.
Esta es la esencia de la sorpresa salarial. Será un fenómeno totalmente nuevo que, junto con el enorme estímulo fiscal de 5 billones de yenes, compensará con creces el posible efecto negativo de un aumento del impuesto sobre las ventas. Lo más importante es que seguirá situando la economía japonesa en una trayectoria de crecimiento sostenible. De ello estoy seguro.
Las opiniones expresadas aquí son las del autor, y no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
Autor: Shinzo Abe es primer ministro de Japón.
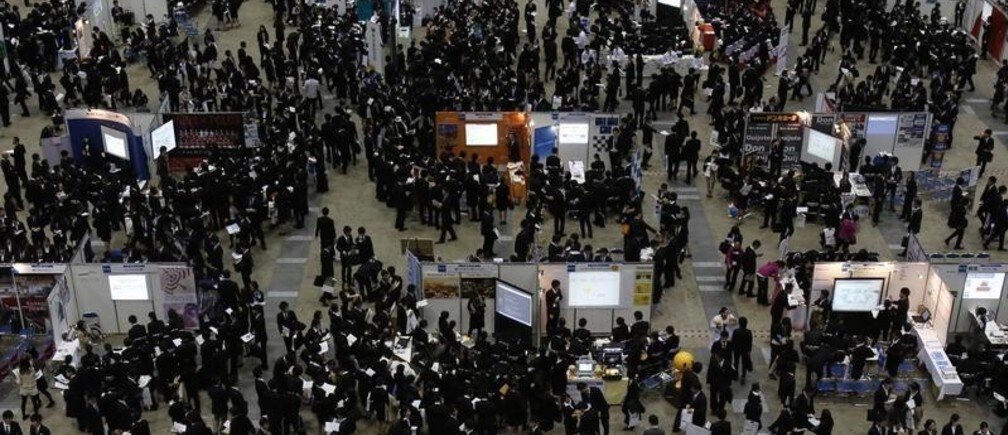
Imagen: Solicitantes de empleo asisten a una feria de empleo en Tokio, Japón REUTERS/Yuya Shino




